Оптимальное проектирование политики налога на сахар
Аннотация
Пропаганда здорового питания и меры регулирования давно рассматриваются как инструмент повышения общественного благосостояния. Одним из путей, выбранных за последнее десятилетие, является регулирование потребления сахара путем введения налога на сахар. Такой налог увеличивает цену продуктов с высоким содержанием сахара, таких как безалкогольные напитки. В данной статье мы рассматриваем типичную проблему разработки оптимальной регуляторной политики, где задачей является определение ставки налога на сахар, максимизирующей общественное благосостояние. Мы моделируем эту проблему как последовательную игру, представленную трехуровневой математической программой. На верхнем уровне правительство принимает решение о ставке налога. На среднем уровне производители принимают решение ценообразовании продуктов. На нижнем уровне потребители определяют свои предпочтения в отношении продуктов. В то время как общая задача является вычислительно сложной, задача с небольшим количеством типов продуктов решается за полиномиальное время даже для произвольного числа гетерогенных потребителей. В настоящей статье представлен простой, интуитивно понятный и легко реализуемый фреймворк для расчета оптимального налога на сахар на рынке с небольшим количеством типов продуктов. Это соответствует действительности, так как безалкогольные напитки, например, обычно делятся на обычные напитки и напитки без сахара, например, Кока-Кола и Кока-Кола Зеро. Мы иллюстрируем алгоритм на примере, основанном на реальных данных, и делаем выводы для конкретного локального рынка.
Ключевые слова: Трехуровневая математическая программа, пропаганда здорового питания, оптимизация социального благосостояния, государственное регулирование, алгоритмы перечисления
1 Введение
Начиная с 2000-х годов во многих странах резко возрос интерес к пропаганде правильного питания. По данным Всемирной организации здравоохранения (ВОЗ), с 1975 года число случаев ожирения в мире увеличилось почти в три раза. В 2016 году более 1,9 миллиарда взрослых имели избыточный вес, причем более 650 миллионов из них страдало ожирением. Кроме того, в 2016 году 41 миллион детей в возрасте до 5 лет имели избыточный вес или ожирение [FAO and WHO, 2017]. Помимо ожирения, взрослые, дети и подростки часто сталкиваются с такими рисками, как истощение, задержка роста, дефицит витаминов и минералов, алиментарно-зависимые неинфекционные заболевания (болезни сердца, инсульт, диабет, некоторые виды рака), которые влияют на их здоровье в краткосрочной и долгосрочной перспективе [FAO and WHO, 2017]. Поэтому формирование культуры правильного питания очень важно, особенно в молодежной среде, так как все привычки и жизненные ценности человека закладываются в молодом возрасте [Ferreira et al., 2007]. В подростковом возрасте молодые люди меняют свой образ жизни легче, чем взрослые. Таким образом, привычка к питанию является одним из основополагающих элементов их здоровья в будущем.
Решение проблем ожирения также является сложной задачей для правительств, поскольку неполноценное питание увеличивает расходы на здравоохранение, снижает производительность труда и замедляет экономический рост. Эти последствия, в свою очередь, являются основой для перманентной бедности и ухудшения здоровья населения [FAO and WHO, 2017].
В отличие от этого, главной заботой компаний является средняя доля рынка и/или прибыль [Smith et al., 2013]. Эти стимулы не всегда направлены на полезные продукты, и для правительства всегда представляет собой сложную задачу внедрение и поддержание механизмов, стимулирующих компании продвигать правильное питание. Очевидно, могут существовать противоположные интересы, когда компании сосредоточены исключительно на финансовых показателях, в то время как правительство стремится повысить социальное благосостояние. В этом взаимодействии конечные потребители играют ключевую роль. С одной стороны, потребители выбирают продукты, руководствуясь различными маркетинговыми стимулами, такими как реклама, ценообразование и брендинг [Solomon et al., 2012]. Таким образом потребители активно поддерживают компании. С другой стороны, правительственные и общественные программы информирования формируют осознание важности правильного питания, сдвигают спрос в сторону полезных продуктов и, как следствие, оценка потребителями полезных продуктов становится выше, чем вредных. Таким образом потребители активно поддерживают правительство. Следовательно, сочетание информирования и прямого регулирования, например дополнительного налогообложения вредных продуктов, является мощным инструментом правительства для повышения социального благосостояния.
1.1 Инструменты содействия здоровому питанию
В данном разделе мы описываем возможные механизмы стимулирования здорового питания для правительства и для компании/фирмы. Позже некоторые из этих механизмов, а именно налоги и цены, будут явно введены в качестве переменных в функции полезности компаний и потребителей соответственно..
Правительство обычно выступает в роли первого игрока, который устанавливает денежные и/или неденежные правила регулирования продукции и рынков. Среди денежных мер наиболее популярны налоги (на нездоровые продукты), субсидии (для здоровых продуктов) и ограничения (максимальная цена на товар). Эти меры напрямую влияют на функцию полезности компании и редко затрагивают функции полезности потребителей. Кроме того, государство может использовать неденежные инструменты для стимулирования потребления здорового питания, например, сертификацию, маркировку, обязательное описание ингредиентов и пищевой ценности на упаковках [Stevenson and Ingwersen, 2012, Minkov et al., 2015]. В частности, правительство может обязать фирмы использовать определенный размер, цвет и форму для упаковки здоровой пищи или ценников. Например, недавние исследования показывают, что потребители воспринимают продукты в яркой упаковке как менее полезные, чем еду в упаковках приглушенных цветов [Mead and Richerson, 2018]. Минимальный размер шрифта для надписей об ингредиентах и пищевой ценности также может использоваться государством в качестве неденежного метода регулирования. Этот инструмент способен привлечь внимание потребителей к содержанию вредных для здоровья компонентов, таких как сахар, консерванты и красители. И наконец, не менее важным инструментом является мерчандайзинг в местах продаж. Одно из исследований показало, что совместная выкладка полезных и вредных продуктов заставляет потребителей выбирать первые, поскольку такой подход усиливает чувство вины и затрудняет социальное обоснование [Okada, 2005]. Следовательно, мерчандайзинг может быть эффективным инструментом, способным заставить людей покупать здоровую продукцию. Эти неденежные механизмы регулирования служат для предоставления информации и действительно влияют на функции полезности потребителей, хотя эффект от предоставления информации иногда проявляется не сразу. Функции полезности компаний редко подвергаются прямому воздействию со стороны неденежных правительственных регламентов.
В свою очередь, компания/фирма (производитель или ритейлер) является последователем. Зная государственные нормы, компании максимизируют прибыль, применяя свой инструментарий для влияния на поведение потребителей. Следует отметить, что интересы производителей и ритейлеров могут различаться, но в рамках данного исследования мы не разделяем этих двух игроков. Общепризнано, что самым мощным инструментом фирмы является цена, установленная на продукт. Наряду с ценой, скидки являются наиболее популярным инструментом. Чтобы проиллюстрировать возможную эффективность этого инструмента, в предыдущих исследованиях были представлены результаты экспериментов, где снижение цены может стать причиной увеличения потребления [Geliebter et al., 2013, Ball et al., 2015]. Например, [Ball et al., 2015] обнаружили, что 20% скидка на категории фруктов и овощей привела к увеличению закупок на домохозяйство на 35% для фруктов и на 15% для овощей. Более того, доказано, что даже временные скидки могут стимулировать потребление правильного питания. В одном исследовании [Geliebter et al., 2013] было три периода (базовый — без скидки, интервенционный — 50% скидка, последующий — без скидки), в течение которых респонденты с ожирением покупали фрукты и овощи. В результате закупки фруктов и овощей в последующий период стали выше, чем в базовый. Это исследование демонстрирует эффективность применения скидок для увеличения потребления правильного питания. В то же время фирмы могут использовать такие неденежные инструменты, как доступность в магазинах, мерчандайзинг и дизайн упаковки [Glanz et al., 2012]. Доступность в магазинах означает, что широкий доступ к продуктам правильного питания увеличивает их потребление. Это происходит потому, что люди предпочитают покупать то, что есть в каждом супермаркете, вместо того чтобы пытаться найти что-то особенное для повседневного рациона [Desai and Ratneshwar, 2003, Morales, 2005]. Мерчандайзинг уже обсуждался в контексте государственных инструментов, и он также может быть эффективен на уровне компании. Более того, необычная упаковка может использоваться маркетологами для увеличения спроса на правильное питание [Rettie and Brewer, 2000]⟧.
1.2 Постановка задачи и основные допущения
В данном исследовании мы исходим из того, что (1) действуют программы эффективного информирования; (2) потребители осознают важность правильного питания; и (3) потребители уже сформировали свои функции полезности (оценки продуктов) и в ближайшем будущем не собираются существенно менять свои предпочтения. Заметим, что без этих допущений эффективность прямого регулирования вызывает сомнения. Мы принимаем функции полезности потребителей как данные. Это также обоснованное допущение, учитывая количество и разнообразие моделей потребительского поведения, доступных в литературе. В конце статьи мы приводим показательный пример и анализ, основанный на конкретной модели потребительского поведения и фактических данных о покупках. Такие данные можно регулярно получать от агентств маркетинговых исследований, таких как Nielsen, GfK и Kantar. Мы основываем наш пример и эксперименты на данных, предоставленных последней стороной..
Нацеленное на оптимальное регулирование рынков безалкогольных напитков, данное исследование фокусируется на наиболее популярных, эффективных и долгосрочных инструментах правительства и фирм, а именно на налоге на сахар и ценах соответственно. В последнее десятилетие многие страны инициировали регулирование потребления сахара путем введения налога на сахар. Такой налог повышает цену продуктов с высоким содержанием сахара, таких как безалкогольные напитки. В этой статье мы рассматриваем типичную задачу разработки оптимальной регуляторной политики, где стоит задача определения ставки налога на сахар, максимизирующей общественное благосостояние. Мы моделируем проблему как последовательную игру, представленную трехуровневой математической программой. На верхнем уровне, учитывая функции полезности производителя/ритейлера безалкогольных напитков и потребителей, правительство принимает решение о ставке налога на сахар с целью оптимизации общественного благосостояния. На среднем уровне, учитывая ставку налога на сахар и функции полезности потребителей, компания принимает решение о ценах на продукцию, максимизируя полезность компании. На нижнем уровне, учитывая цены на продукцию, потребители определяют свои предпочтения в отношении продуктов, содержащих сахар, или продуктов без сахара. Все функции полезности и общественное благосостояние взяты из классической экономической литературы. Это обеспечивает общность подхода и применимость не только к рынкам безалкогольных напитков и налогам на сахар, но и к широкому спектру рынков, нуждающихся в государственном регулировании..
1.3 Современные методы налогообложения сахара
Налог на сахар означает, что каждый литр сладкого напитка будет облагаться дополнительным налоговым сбором в размере до 50% в зависимости от содержания сахара в напитке11 1 https://www.bbc.com/news/health-35824071. Налоговые ставки зависят от государственной политики страны и могут выражаться в процентах или денежных единицах. Более того, схемы налогообложения варьируются от страны к стране, см. Таблицу 1. В настоящее время существуют две распространенные схемы: одноуровневая налоговая ставка и многоуровневая налоговая ставка. В случае одноуровневой налоговой ставки правительство устанавливает единую налоговую ставку для всех напитков, содержащих сахар, или для напитков с содержанием сахара выше определенного порога. Такие подходы используются во Франции, Чили, Мексике, Бельгии, Колумбии, Индии, Португалии, Саудовской Аравии, ОАЭ, США, Южной Африке. В качестве альтернативы ряд стран (например, Таиланд, Ирландия, Великобритания) применяют многоуровневую схему налогообложения, которая предполагает различные налоговые ставки в зависимости от содержания сахара22 2 https://www.beveragedaily.com/Article/2017/12/20/Sugar-taxes-The-global-picture-in-2017, см. Таблицу 1.
| Country | Tax rate | Effective |
| since | ||
| France | 7.53 euro per 100 liters | 2013 |
| Chile | grams of sugar per 0.1 liter 16% | 2014 |
| Mexico | 1 peso per liter | 2014 |
| Belgium | 3.7284 euro per 100 liters | 2013 |
| Colombia | 20% per liter | 2016 |
| India | 40% | 2017 |
| Portugal | grams of sugar per liter 16% | 2017 |
| Thailand | 14% + 5-stage sugar tax according to | 2017 |
| sugar content | ||
| Saudi Arabia | 50% | 2017 |
| UAE | 50% | 2017 |
| USA (several cities) | 1–2 cents per ounce | 2017 |
| Ireland | 5–8 grams of sugar per 0.1 liter 21 cents; | |
| grams of sugar per 0.1 liter 31 cents | 2018 | |
| South Africa | grams of sugar per 0.1 liter 2.1 cents | |
| per gram of sugar per 0.1 liter | 2018 | |
| UK | 5–8 grams of sugar per 0.1 liter 18%; | |
| grams of sugar per 0.1 liter 24% | 2018 |
В данной статье мы предполагаем использование одноуровневой налоговой ставки для любого положительного содержания сахара в напитке. Это текущая практика налогообложения сахара во многих странах, например, во Франции, Мексике, Бельгии, Колумбии, Индии, Саудовской Аравии, ОАЭ и США. Данный подход легко расширяется до многоуровневой налоговой ставки с постоянным количеством (несколькими) уровней..
2 Определения и математическая модель
Поскольку процент налога значительно варьируется от страны к стране, имеет смысл разработать общую математическую модель, определяющую механизм налогообложения, максимизирующий общественное благосостояние. Такая модель должна согласовывать интересы трех сторон: правительства, фирм и потребителей. В качестве отправной точки для модели определяются функции полезности участников. Полезность правительства обычно понимается как общественное благосостояние, см. [Bernoulli, 2011]. Пусть общественное благосостояние обозначается как . Оно выражается как суммарная полезность потребителей и фирм плюс налог:
где — это общая полезность всех потребителей, — это общая полезность всех фирм, а — это общая сумма собранного налога.
Общая полезность потребителей определяется следующим образом. Пусть множество потребителей обозначается как . Для простоты изложения рассмотрим рынок только с двумя продуктами: один содержит сахар, а другой не содержит сахара. Пусть продукт, содержащий сахар, имеет индекс 1, а продукт без сахара — индекс 0, и пусть будет множеством индексов продуктов. Позже мы объясним, как обобщить модель и как скорректировать алгоритмы в случае нескольких (постоянного числа) продуктов. Пусть — индивидуальная полезность потребителя для продукта , и пусть — бинарная переменная решения, принимающая значение 1, если потребитель предпочитает продукт любому другому продукту, и 0 в противном случае. Предполагая рациональность потребителя, мы имеем тогда и только тогда, когда и . Здесь для всех потребителей мы предполагаем, что . Чтобы это предположение было верным, равенства максимальных полезностей разрешаются в пользу выручки компании — это также общепринятое экономическое допущение. Очевидно, что если у потребителя отрицательная полезность для всех продуктов, он ничего не покупает, то есть ⟧.
В литературе по маркетингу существуют различные модели, описывающие поведение и индивидуальную полезность потребителей для продукта. Подавляющее большинство моделей являются линейными относительно цены продукта. Например, функция полезности потребителя, предложенная в [Holtrop et al., 2017], состоит из (1) константы, которая включает различные психологические, экономические и социологические факторы, такие как лояльность к бренду, бюджет потребителя, готовность платить и т. д.; (2) члена, зависящего от количества заявлений и пищевой ценности, которые указаны на упаковках продуктов, например, маркировок «с низким содержанием жира», «с высоким содержанием клетчатки» и других, которые могут влиять на выбор потребителя; и (3) вычитания фактора, связанного с ценой:
Здесь — это коэффициенты, определяемые мультиномиальной моделью выбора33 3 https://eml.berkeley.edu/books/choice2.html, — среднее количество заявлений на упаковках продуктов в категории, — средняя пищевая ценность в категории, а — цена продукта . Заметим, что свободный член является константой, включающей факторы, вызывающие неоднородность среди потребителей. Наконец,
в рамках классического допущения об убывающей предельной полезности для потребителей, см., например, [Bernoulli, 2011].
Модель потребительского поведения в [Holtrop et al., 2017] не предполагает ценовую эластичность спроса. Это разумное предположение для данного исследования, поскольку для безалкогольных напитков объем покупки зависит скорее от предпочтений и демографических характеристик домохозяйства потребителя, чем от цены продукта. Следовательно, мы можем предположить, что спрос потребителя задается в двух величинах: если потребитель предпочитает напиток без сахара, реализованный спрос равен , а если предпочтителен сладкий напиток, то спрос равен . Тогда полезность компании определяется ее выручкой
в то время как налог определяется
где — это ставка налога на сахар, установленная правительством.
Таким образом, вся математическая модель представлена в виде программы с тремя уровнями:
| (1) |
подлежит
| (2) |
подлежит
| (3) |
при условии
| (4) |
| (5) |
| (6) |
На первом уровне правительство устанавливает ставку налога на сахар для максимизации общественного благосостояния. На втором уровне, учитывая ставку налога , компания определяет цены и для максимизации своей выручки. На третьем уровне, учитывая цены , потребители выбирают предпочтительные продукты, максимизируя свою полезность.
3 Решение трехэтапной программы
В этом разделе мы приводим интуитивное обоснование и набрасываем алгоритмы решения трехуровневой математической задачи (1)-(6). Затем мы представляем формальные псевдокоды алгоритмов. Поскольку алгоритмы довольно просты и интуитивно понятны, мы оставляем доказательство их корректности на усмотрение читателя..
Для нахождения оптимальной налоговой ставки мы сначала предлагаем определить все потенциально оптимальные стратегии ценообразования компании. Заметим, что функции полезности потребителя линейны относительно цен. Следовательно, для каждого потребителя полупространства предпочтений определяются неравенствами , где потребитель предпочитает напиток без сахара, и , где потребитель может предпочесть сладкий напиток. Гиперплоскость безразличия фактически представляет собой цены, при которых потребителю безразлично, какой продукт покупать. Наряду с гиперплоскостями безразличия введем бюджетные гиперплоскости: и , поскольку потребитель покупает продукт только в том случае, если его полезность для продукта неотрицательна, то есть или . Объединение всех гиперплоскостей безразличия и бюджетных гиперплоскостей разделяет ценовое пространство на множество многогранников. Будем называть многогранник областью выбора, если внутренность многогранника не пересекается ни одной из гиперплоскостей безразличия или бюджетных гиперплоскостей..
По построению, для всех потребителей их предпочтения в отношении продукта остаются неизменными при любых ценах, взятых из одной и той же области выбора. Тогда, в силу линейности функции выручки по ценам, только вершины областей выбора могут стать оптимальными стратегиями ценообразования компании. Следовательно, имея гиперплоскостей безразличия и бюджетных ограничений только для двух продуктов, где — количество потребителей, мы можем иметь не более потенциально оптимальных стратегий ценообразования. Когда количество продуктов увеличивается до , число потенциально оптимальных стратегий возрастает до . Таким образом, при сохранении в качестве небольшой константы, полный перебор потенциально оптимальных стратегий ценообразования остается полиномиальным и может быть эффективно реализован. Более того, поскольку полезность для потребителя не зависит от налога на сахар, для любого выбора налоговой ставки одна из вычисленных стратегий ценообразования будет оптимальной. Следовательно, первым шагом к разработке оптимальной политики является вычисление всех потенциально оптимальных цен, что выполняется с помощью Алгоритма 1, приведенного ниже..
Имея набор потенциально оптимальных стратегий ценообразования компании, можно вычислить оптимальную ставку налога на сахар. Поскольку количество стратегий ценообразования и, следовательно, количество потребительских реакций конечно, функция общественного благосостояния является ступенчатой функцией в с точками разрыва, возможными только в точках безубыточности выручки компании.:
где и — две потенциально оптимальные стратегии ценообразования, а и — соответствующие потребительские выборы. Оценка общественного благосостояния в каждой точке разрыва и выбор для точки разрыва, которая максимизирует общественное благосостояние, действительно решает трехуровневую математическую программу. Мы называем эту процедуру Алгоритм 2. Общая сложность Алгоритма 2 составляет для потребителей и продуктов, что по-прежнему является полиномиальным, если количество продуктов фиксировано.
Заметьте, что подход остается полиномиальным даже для многоуровневых налогов на сахар, если количество уровней также фиксировано. В этом случае необходимо определить не один оптимальный , а оптимальный набор параметров : уровней налога и процентных долей содержания сахара, при которых налог переходит с одного уровня на другой. Точка безубыточности для выручки компании вычисляется затем аналогично вычислению вершин областей выбора в ценовом пространстве, но теперь это вершина в регуляторном пространстве , где доходы от потенциально оптимальных стратегий ценообразования пересекаются друг с другом. Общая временная сложность алгоритма в этом случае составляет , что по-прежнему является полиномиальной величиной относительно размера входных данных..
4 Иллюстративный интуитивный пример
Следующий пример описывает процесс получения оптимальной ставки налога на сахар из набора данных о покупках. Для простоты изложения рассмотрим рынок с двумя основными продуктами, скажем, Coca-Cola () и Coca-Cola Zero (), где первый содержит сахар, а второй не содержит сахар. Для обобщения этого случая можно рассмотреть два общих типа продуктов и работать со средними значениями по типу продукта. Имея набор данных о покупках и применяя модель мультиномиального выбора [Holtrop et al., 2017], мы получаем функции полезности для трех типов потребителей, см. Таблицу 2.
| Coca-Cola | Coca-Cola Zero | |
|---|---|---|
| (H)igh sugar | ||
| consumers | ||
| (like sugar) | ||
| (M)edium sugar | ||
| consumers | ||
| (indifferent to sugar) | ||
| (L)ow sugar | ||
| consumers | ||
| (do not like sugar) |
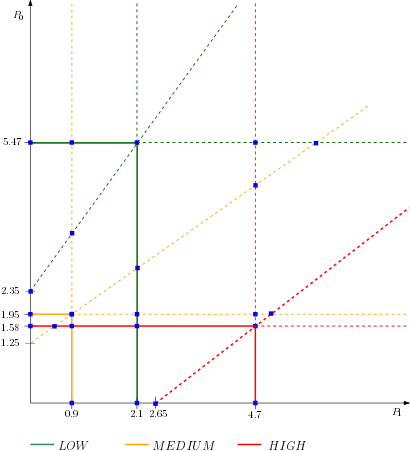
Когда все линии/гиперплоскости бюджета и безразличия построены в ценовом пространстве (в нашем случае ), мы получаем диаграмму, показанную на Рисунке 1. Точки пересечения линий бюджета и безразличия представляют собой потенциальные оптимальные стратегии ценообразования компании (Кока-Кола). Имея три линии на одного потребителя, мы получаем в общей сложности девять линий, что может привести не более чем к 36 пересечениям, которые станут результатом Алгоритма 1. Однако не все пары линий пересекают друг друга, например, бюджетные линии для продукта параллельны. Это сокращает количество потенциально оптимальных стратегий ценообразования до 27 точек, перечисленных в Таблице 3 вместе с потребительскими предпочтениями («CC» означает Кока-Кола, а «Z» означает Кока-Кола Зеро), реализованными полезностями потребителей и соответствующими доходами компании. В рассматриваемом случае потребители категории «Низкий» имеют спрос 11441 единицу, потребители категории «Средний» имеют спрос 9433 единицы, а потребители категории «Высокий» имеют спрос 9942 единицы независимо от продукта (Обычный или Зеро). Это позволяет нам рассчитать доход компании для каждой потенциально оптимальной стратегии ценообразования. В качестве промежуточного результата мы получаем, что если ставка налога на сахар , то максимальный доход составляет 1093019.67 денежных единиц (ДЕ) в следующей точке: цена Кока-Колы составляет 4.7 ДЕ, а цена Кока-Колы Зеро составляет 5.47 ДЕ.
| Nr | Coordinates | High sugar | Medium sugar | Low sugar | Revenue |
|---|---|---|---|---|---|
| 1 | (0; 1.25) | ||||
| 2 | (0; 1.58) | ||||
| 3 | (0; 1.96) | ||||
| 4 | (0; 2.35) | ||||
| 5 | (0; 5.47) | ||||
| 6 | (0.44; 1.58) | ||||
| 7 | (0.94; 0) | ||||
| 8 | (0.94; 1.58) | ||||
| 9 | (0.94; 1.96) | ||||
| 10 | (0.94; 3.62) | ||||
| 11 | (0.94; 5.47) | ||||
| 12 | (2.13; 0) | ||||
| 13 | (2.13; 1.58) | ||||
| 14 | (2.13; 1.96) | ||||
| 15 | (2.13; 2.85) | ||||
| 16 | (2.13; 5.47) | ||||
| 17 | (2.65; 0) | ||||
| 18 | (4.7; 0) | ||||
| 19 | (4.7; 1.58) | ||||
| 20 | (4.7; 1.96) | ||||
| 21 | (4.7; 4.78) | ||||
| 22 | (4.7; 5.47) | 109309.67 | |||
| 23 | (4.7; 8.7) | ||||
| 24 | (5.19; 1.96) | ||||
| 25 | (5.63; 5.47) | ||||
| 26 | (9.75; 5.47) | ||||
| 27 | (16.31; 5.47) |
Теперь мы готовы рассчитать оптимальную ставку налога на сахар . Мы вычисляем все точки разрыва общественного благосостояния, как описано в Алгоритме 2. Например, возьмем пару стратегий ценообразования, скажем, 9 и 13: стратегия ценообразования 9 определяется и , а стратегия ценообразования 13 определяется и . В точке 9 потребители категорий «Высокая» и «Средняя» покупают Кока-Колу, в то время как потребитель категории «Низкая» покупает Зеро. В точке 13 потребитель категории «Высокая» покупает Кока-Колу, а потребитель категории «Средняя» присоединяется к потребителю категории «Низкая» в своем предпочтении Зеро. Безубыточность по выручке при этих двух стратегиях ценообразования достигается при условии, что является решением уравнения:
где левая часть определяет доход в точке 9, а правая часть определяет доход в точке 13. Решением уравнения является , что превышает глобальную верхнюю границу 1 для налоговой ставки. Таким образом, эту точку излома можно не учитывать. Мы выполняем те же расчеты для всех пар потенциально оптимальных стратегий ценообразования и выводим все потенциально оптимальные налоговые ставки в интервале . Мы перечисляем все эти потенциально оптимальные налоговые ставки в таблице 4.
| 0.00 | 0.09 | 0.10 | 0.121 | 0.124 | 0.13 | 0.15 |
| 0.15 | 0.16 | 0.18 | 0.21 | 0.23 | 0.31 | 0.32 |
| 0.37 | 0.38 | 0.46 | 0.49 | 0.511 | 0.513 | 0.514 |
| 0.52 | 0.53 | 0.54 | 0.60 | 0.61 | 0.62 | 0.63 |
| 0.69 | 0.7 | 0.61 | 0.83 | 0.84 | 0.97 | 1.00 |
Для каждой потенциально оптимальной налоговой ставки мы вычисляем максимальную полезность компании (доход за вычетом налога) путем перебора всех потенциально оптимальных стратегий ценообразования. В рассматриваемом случае для любого максимальная полезность компании возникает только в трех ценовых точках: (22) цена Coca-Cola составляет 4,7 CU, цена Coca-Cola Zero составляет 5,47 CU; (25) цена Coca-Cola составляет 5,63 CU, цена Coca-Cola Zero составляет 5,47 CU; (26) цена Coca-Cola составляет 9,75 CU, цена Coca-Cola Zero составляет 5,47 CU. Более того, точки 25 и 26 являются оптимальными только в , в то время как точка 22 оптимальна на всем интервале .
Перебирая все потенциально оптимальные ставки налога, перечисленные в Таблице 4, мы получаем, что максимальное социальное благосостояние в размере 156037 CU достигается при , когда компания устанавливает цены 4.7 CU для Coca-Cola и 5.47 CU для Coca-Cola Zero.
5 Заключение
В этой работе мы разрабатываем модель для согласования интересов правительства, компаний и гетерогенных потребителей. Модель основана на последовательной игре, представленной трехуровневой математической программой. Мы разрабатываем алгоритм, эффективно решающий эту программу, то есть получающий социально оптимальное решение за полиномиальное время от размера входных данных задачи..
Удивительно, но для случая, известного в литературе [Holtrop et al., 2017], мы получаем, что оптимальная ставка налога на сахар, максимизирующая общепринятую функцию общественного благосостояния, равна 100%. Кроме того, реальные цены на Coca-Cola и Coca-Cola Zero сильно занижены по сравнению с ценами, максимизирующими выручку компании (Coca-Cola). Более того, цены, максимизирующие выручку, с налогообложением и без него абсолютно одинаковы. Этот феномен может быть вызван либо чрезмерным упрощением функции общественного благосостояния, либо чрезмерным упрощением модели потребительского поведения, либо неэффективностью рынка, вызванной иррациональностью игроков, например, занижением цен компаниями на свою продукцию, либо комбинацией вышеуказанных факторов. Таким образом, подход, предложенный в статье, может быть использован в различных контекстах для оценки общественного благосостояния, а также для проверки разумности моделей/полезностей игроков.
Выражение признательности
Мы выражаем благодарность Владимиру Коваленку за помощь в разработке примера.
Список литературы
- ⟦[Ball et al., 2015] Болл, К., МакНотон, С. А., Ле, Х. Н., Голд, Л., Ни Мхурчу, К., Эбботт, Г., Поллард, К., и Кроуфорд, Д. (2015). Влияние скидок на цены и стратегий формирования навыков на покупку и потребление здоровой пищи и напитков: результаты рандомизированного контролируемого исследования по здоровому питанию в супермаркетах для жизни–. Американский журнал клинического питания, 101(5):1055–1064.
- ⟦[Bernoulli, 2011] Бернулли, Д. (2011). Экспозиция новой теории измерения риска. В книге: Критерий инвестиционного роста капитала Келли: Теория и практика, страницы 11–24. Уорлд Сайентифик.
- ⟦[Desai and Ratneshwar, 2003] Десаи, К. К. и Ратнешвар, С. (2003). Потребительские восприятия вариантов продуктов, позиционированных по нетипичным атрибутам. Журнал Академии маркетинговых наук, 31(1):22–35.
- ⟦[FAO and WHO, 2017] ФАО, МФСР, ЮНИСЕФ и ВОЗ (2017). Положение дел в области продовольственной безопасности и питания в мире. Повышение устойчивости к изменению климата в целях обеспечения продовольственной безопасности и питания, страница 201.
- ⟦[Ferreira et al., 2007] Феррейра, И., Ван Дер Хорст, К., Вендель-Вос, В., Кремерс, С., Ван Ленте, Ф. Дж., и Бруг, Дж. (2007). Экологические корреляты физической активности у молодежи — обзор и обновление. Obesity reviews, 8(2):129–154.
- ⟦[Geliebter et al., 2013] Гелибтер, А., Аталайер, Д., Фланцбаум, Л. и Гибсон, К. Д. (2013). Сравнение индекса ожирения тела (bai) и bmi с оценками процента жира в организме у женщин с клинически тяжелой формой ожирения. Obesity, 21(3):493–498.
- ⟦[Glanz et al., 2012] Гланц, К., Бадер, М. Д. и Айер, С. (2012). Маркетинговые стратегии розничных продуктовых магазинов и ожирение: комплексный обзор. Американский журнал превентивной медицины, 42(5):503–512.
- ⟦[Holtrop et al., 2017] Холтроп, Н., Клирен, К., Гейскенс, К., и Верхуф, П. (2017). Влияние заявлений о пользе для здоровья на выбор товарной позиции. На конференции EMAC.
- ⟦[Mead and Richerson, 2018] Мид, Дж. А. и Ричерсон, Р. (2018). Насыщенность цвета упаковки и восприятие полезности продуктов питания для здоровья. Journal of Business Research, 82:10–18.
- ⟦[Minkov et al., 2015] Минков, Н., Шнайдер, Л., Леманн, А., и Финкбайнер, М. (2015). Программы экологической декларации третьего типа и гармонизация правил категорий продукции: текущее состояние и практические проблемы. Журнал чистого производства, 94:235–246.
- ⟦[Morales, 2005] Моралес, А. К. (2005). Поощрение фирм за «усилия»: Реакция потребителей на компании, прилагающие значительные усилия. Журнал потребительских исследований, 31(4):806–812.
- ⟦[Okada, 2005] Окада, Э. М. (2005). Эффекты обоснования при потребительском выборе гедонистических и утилитарных товаров. Журнал маркетинговых исследований, 42(1):43–53.
- ⟦[Rettie and Brewer, 2000] Ретти, Р. и Брюэр, К. (2000). Вербальные и визуальные компоненты дизайна упаковки. Журнал управления продуктом и брендом, 9(1):56–70.
- ⟦[Smith et al., 2013] Смит, У. К., Гонин, М. и Бешаров, М. Л. (2013). Управление социально-деловыми противоречиями: обзор и программа исследований для социального предпринимательства. Business Ethics Quarterly, 23(3):407–442.
- ⟦[Solomon et al., 2012] Соломон, М., Рассел-Беннетт, Р., и Превит, Дж. (2012). Потребительское поведение. Пирсон Хайер Эдьюкейшн АУ.
- ⟦[Stevenson and Ingwersen, 2012] Стивенсон, М. Дж. и Ингверсен, В. В. (2012). Экологические заявления о продукции и оценка жизненного цикла. Справочник по оценке жизненного цикла: Руководство по экологически устойчивым продуктам, страницы 475–543.