Глубокое обучение для ценообразования конвертируемых облигаций с зависящими от пути условиями сброса и оговорками о досрочном погашении по требованию
Аннотация
В данной работе разрабатывается фреймворк на основе глубокого обучения для ценообразования конвертируемых облигаций с зависящими от траектории контрактными условиями, а именно: сбросом цены понижающей конверсии и оговорками о праве эмитента на отзыв при правилах триггера с раздвижным окном, которые широко распространены на рынке конвертируемых облигаций. Мы формулируем задачу оценки как зависящее от траектории уравнение в частных производных (PPDE), которое явно отражает зависимость стоимости конвертируемой облигации от исторической траектории базового актива и динамического развития цены конверсии. Далее мы выводим согласованные формулировки PPDE для трех канонических динамик базового актива: геометрического броуновского движения (GBM), постоянной эластичности дисперсии (CEV) и стохастической волатильности Хестона. Затем мы строим дискретно-временную схему динамического программирования, в которой условные ожидания аппроксимируются нейронными сетями, что сохраняет реализуемость в такой высокоразмерной задаче, зависящей от траектории. Эмпирические испытания по конвертируемой облигации China CITIC Bank показывают, что предложенный нами подход обеспечивает стабильные и точные цены, а также устойчивые профили чувствительности для всех спецификаций модели. Выделяются три ключевые экономические идеи: 1. Контрактные условия доминируют над динамикой базового актива при определении стоимости конвертируемых облигаций. 2. Положение об отзыве снижает цены конвертируемых облигаций, ограничивая выигрыш по росту. 3. Парадоксально, но, несмотря на улучшение условий конверсии, положение о понижающем сбросе дополнительно снижает цену конвертируемых облигаций за счет понижения эффективного порога отзыва и повышения вероятности досрочного погашения. Предложенный подход PPDE—глубокое обучение обеспечивает эффективный и гибкий инструмент для ценообразования конвертируемых облигаций со сложными структурами, зависящими от траектории. Ключевые слова: конвертируемые облигации, положения, зависящие от траектории, зависящее от траектории уравнение в частных производных, искусственные нейронные сети, метод Монте Карло на основе наименьших квадратов.
1 Введение
Конвертируемые облигации (CBs) — это гибридные финансовые инструменты, которые дают держателям облигаций право, но не обязанность, конвертировать облигацию в фиксированное число обыкновенных акций эмитента по заранее установленной цене конвертации в соответствии с определенными условиями — либо до наступления срока погашения, либо при принудительном выкупе эмитентом. До конвертации или наступления срока погашения держатели сохраняют права на денежные потоки обычной облигации, включая периодические купонные выплаты и погашение номинала в дату погашения. Как типичный финансовый инструмент, CBs обладают одновременно фиксированно-доходным признаком обычных облигаций для защиты от неблагоприятного движения и признаком участия в росте акций эмитента, обеспечивая асимметричную структуру выплат: когда цена акции ведет себя слабо, характеристики облигации дают существенную защиту от снижения для инвесторов; а когда базовая цена акции растет, инвесторы могут участвовать в приросте за счет добровольной конвертации. С точки зрения корпоративного финансирования, CBs уменьшают первоначальное размывание капитала по сравнению с прямой эмиссией акций и снижают купонные расходы по сравнению с обычными облигациями, что делает их широко используемым инструментом финансирования во всем мире.
Большинство реальных CB содержат две критически важные зависящие от траектории положения: положение о досрочном отзыве эмитентом, которое позволяет эмитенту погасить облигации досрочно по договорно установленной цене отзыва после того, как выполнен триггер цены в рамках скользящего окна; и снижение конверсионной цены при понижении, при котором конверсионная цена уменьшается, если акции показывают худшие результаты в течение скользящего окна, частично защищая инвесторов от неблагоприятной динамики. Эти положения вносят сильную нелинейность и зависимость от пути. Функция сброса особенно распространена в китайских CB, однако создает серьезные трудности для традиционных методов ценообразования.
Оценка CBs была важной темой в финансовом инжиниринге из-за присущей этой области сложности. Существующие методы можно разделить на три основные категории: решения в замкнутом виде, численные методы на основе частных дифференциальных уравнений (PDE) и подходы, основанные на моделировании. Ранний подход в замкнутом виде — модель условных требований Ingersoll (Ingersoll, 1977), в которой автор расширил фреймворк ценообразования опционов Black-Scholes для ценообразования CBs с учетом эффектов размывания. (Ingersoll, 1977) предлагает структурный подход к оценке конвертируемых облигаций со встроенными опционными контрактами, которые можно рассматривать как опцион, определяемый стоимостью фирмы. Последующие исследования (Lewis, 1991; Nyborg, 1996; Zhu, 2006) разработали решения в замкнутом виде при оптимальных стратегиях конвертации только на погашении (Nyborg, 1996) и в любой момент до погашения (Zhu, 2006). Эти выражения в замкнутом виде не могут учесть реалистичные зависящие от траектории характеристики.
Во-вторых, методы на основе уравнений в частных производных формулируют ценообразование CB как систему вариационных неравенств, решаемую численно с помощью методов на основе решеток или методов конечных разностей (Brennan and Schwartz, 1977, 1980; Tsiveriotis and Fernandes, 1998; Ayache et al., 2003). Brennan and Schwartz (1977) предложил(а) уравнения в частных производных, управляющие стоимостью CB, с граничными условиями и включающими стохастическую процентную ставку (Brennan and Schwartz, 1980). Tsiveriotis and Fernandes (1998) разработал(а) связанную систему уравнений в частных производных для компонента капитала в рамках стандартной модели Black-Scholes и компонента долга, учитывающего кредитный риск. Ayache et al. (2003) объединил(а) вышеупомянутую связанную модель в единую PDE-рамку. Lau and Kwok (2004) рассмотрел(а) условия мягкого досрочного отзыва и конвертации с отложенными досрочными отзывами. Lin and Zhu (2020) использовал(а) метод на основе ADI для решения уравнений в частных производных со стохастической волатильностью и процентными ставками. Lim (2026) предложил(а) структурированную рамку для конвертируемых облигаций с возможностью сброса условий.
После базового подхода с биномиальным деревом в оценке опционов (Cox et al., 1979) и метода двумерного дерева для двухфакторных моделей (Hull and White, 1994), также использовались расширения решеток, такие как биномиальные деревья (Ammann et al., 2003) и триномиальные деревья (Xu et al., 2009), для ценообразования CB. Ma and Xu (2020) предложил гибридный метод willow tree для учета положений о мягком колле и мягком путе. Недавно Costabile and Viviano (2026) объединил решетку с методами регрессии для положений о зависящем от пути мягком колле и мягком путе. Другие подходы на основе PDE, такие как метод конечных элементов, также применялись для ценообразования CB (Barone-Adesi et al., 2003). Однако эти методы плохо приспособлены для совместной обработки раннего исполнения и функций сброса, стохастической волатильности и зависимости от пути в скользящем окне, которые характеризуют китайские CB, из‑за высокой размерности.
Во‑вторых, методы на основе моделирования, в частности метод наименьших квадратов Монте‑Карло (LSMC) (Carriere, 1996; Longstaff and Schwartz, 2001), более гибкие для реалистичной динамики переменных состояния и особенностей зависимости пути CB от динамического программирования (Ammann et al., 2008; Kimura and Shinohara, 2006; Yang et al., 2010). Li et al. (2025a) рассмотрел(а) пункты о купле/продаже и сбросе, аппроксимировал(а) приближение условного математического ожидания с помощью квадратичных базисных функций в рамках LSMC при использовании постоянной волатильности и марковских условий срабатывания.
Недавно несколько статей применили методы машинного обучения к ценообразованию конвертируемых облигаций. Zhu et al. (2024) разработала метод обучения на основе Монте-Карло-симуляции для замены регрессионного анализа по методу наименьших квадратов без учета договорных положений. Также использовались модели, основанные на нейронных сетях и ориентированные на данные, включая генерацию синтетических данных для финансовых временных рядов, чтобы моделировать доходности базовых акций. Tan et al. (2022) моделировала доходности акций с использованием time-series generative adversarial networks (GANs), чтобы отразить их свойства с «толстыми хвостами» для оценки. Li et al. (2025a) объединила GANs с transformers для генерации доходностей акций. До настоящего времени существующие подходы, основанные на обучении, не фокусируются на оценке оптимальных политик принятия решений, игнорируют совместные договорные положения и остаются низкоразмерными.
Несмотря на обширную разработку теоретических моделей ценообразования CB, остаются два критических пробела. Эмпирические данные последовательно фиксируют существенные расхождения в ценах на реальных рынках (Ammann et al., 2003; Zabolotnyuk et al., 2010). Используя выборки чистых конвертируемых облигаций и реальные данные сделок, недавние исследования показывают, что конвертируемые облигации систематически недооценены, а искажение цены обусловлено такими факторами, как стохастическая волатильность, ликвидность и рыночные условия (Ammann et al., 2003). В частности, ошибки ценообразования более выражены в периоды рыночного стресса и для облигаций с более высоким кредитным риском и более низкой ликвидностью (Batten et al., 2018; Li et al., 2025b).
Инкорпорировать встроенные функции, такие как условия вызова и условия сброса, также сложно, особенно когда эти функции зависят от пути. Более ранние работы, такие как Nyborg (1996), для простоты рассматривали только неконтрактную облигацию, не допускающую вызов. Положение о вызове является типичной функцией, предоставляющей эмитенту право досрочного погашения до наступления срока погашения при определённых условиях, тогда как инвестор имеет право конвертировать CB в акции при и до момента вызова.
Жесткие положения о досрочном погашении, представляющие собой фиксированный период, в течение которого эмитент не может выкупить облигацию, рассматривались (Tsiveriotis and Fernandes, 1998). Мягкие положения о досрочном погашении дополнительно требуют, чтобы цена акций соответствовала определенным условиям срабатывания: чтобы цена акций превышала заранее заданную цену триггера (Brennan and Schwartz, 1977; Ayache et al., 2003), или чтобы она оставалась выше порогового значения в течение заданного периода времени, например 15 дней, или в течение доли окна, например 15 дней из 30 дней, что также называется мягким положением о досрочном погашении -из- при настройке скользящего окна, также известным как признак Parisian..
Ранние классические подходы, включая Brennan and Schwartz (1977); Ayache et al. (2003); Lau and Kwok (2004), сосредоточены только на зависящих не от пути мягких положениях по колл/пут. Хотя это распространено на рынках CB, зависящие от пути -вне- парижские в стиле мягких колл-положений трудно обрабатывать с помощью традиционных численных методов. Например, Lau and Kwok (2004) отметил, что вычислительная стоимость их подхода с использованием метода конечных разностей растет экспоненциально с длиной скользящего окна. Liu and Guo (2020) использовал метод Монте-Карло для приближенного вычисления вероятности активации колл, при этом положение срабатывает, когда вероятность превышает 50%. Оба метода вынуждены прибегать к грубым приближениям, которые дают смещенные цены облигаций. В Ma and Xu (2020) вероятность активации мягкого колл оценивалась с помощью симуляций Brownian bridge. Недавняя статья Costabile and Viviano (2026) улучшила оценку вероятности активации колл на каждом шаге по времени, используя функцию-прокси, построенную с помощью оценки Brownian bridge в рамках классического каркаса LSMC с полиномиальными базисными функциями (Longstaff and Schwartz, 2001) для регрессоров цены акции и процентной ставки.
Другая ветвь литературы сосредоточена исключительно на клаузулах сброса цены конвертации. Например, Kimura and Shinohara (2006) оценивал невыкупаемые конвертируемые облигации с клаузулами сброса вниз, оценивая вероятность конвертации. Zhu et al. (2018) использовал подход на основе интегрального уравнения для конвертируемых облигаций со сбрасываемой ценой. Cen et al. (2024) использовал разложение и методы ПДЧ для американских конвертируемых облигаций со сбрасываемой ценой. Costabile and Viviano (2026) рассматривал -из- мягкие условия отзыва и выкупа с оговорками. Немногие модели совместно включают и условия отзыва и условия выкупа, и понижающие сбросы одновременно. Feng et al. (2016) предложил модель на основе разложения, которая требует явной классификации траекторий цен на дискретные режимы. Li et al. (2025a) рассматривал клаузулы отзыва/выкупа и сброса и оценивал решение в рамках классической схемы LSMC.
Эти ограничения особенно остро проявляются для китайских CB, которые в целом используют триггеры с скользящим окном как для сбросов, так и для вызовов. По сравнению с обычными CB в Европе и Соединенных Штатах (Costabile and Viviano, 2026), китайские CB демонстрируют отличительные зависящие от истории оговорки о вызовах и сбросах (Li et al., 2025a), из-за чего значения облигаций оказываются крайне чувствительными к прошлой траектории цены акции и событиям, запускающим действия. В частности, рыночные ожидания относительно возможных пересмотров конверсионной цены и досрочных погашений, навязанных эмитентом, могут существенно повлиять на оценку. Следовательно, сильная зависящая от истории характеристика делает их менее пригодными для традиционных методов ценообразования с низкой размерностью. Кроме того, чувствительность выходов модели к входным данным, таким как динамика волатильности и кредитные спреды, дополнительно способствует расхождениям между значениями, подразумеваемыми моделью, и рыночными ценами. Поэтому усовершенствованные модели оценки должны с особой тщательностью учитывать как зависимость от истории, так и динамику переменных состояния.
Под влиянием этих вызовов в данной статье мы разрабатываем основанную на глубоком обучении численную рамочную модель для ценообразования CB с обоими: понижающим сбросом, зависящим от траектории, и положениями о досрочном выкупе. Мы формулируем задачу оценки как частное дифференциальное уравнение с зависимостью от траектории (PPDE), которое явно отражает зависимость от исторического пути цены акции и динамическую эволюцию цены конверсии. В рамках этой единой модели мы выводим согласованные формулировки PPDE при трех канонических динамиках: геометрическое броуновское движение (GBM), постоянная эластичность дисперсии (CEV) и стохастическая волатильность Хестона. Затем мы строим схему динамического программирования с дискретным временем назад и используем DNN для аппроксимации условных математических ожиданий, которые иначе оставались бы неразрешимыми в такой высокоразмерной задаче, зависящей от траектории. Также мы проводим анализ сходимости этой численной схемы. На практике мы используем CITIC Bank Convertible Bond — репрезентативный крупный китайский CB с типичными триггерами сброса и досрочного выкупа, — и получаем стабильные, точные цены для всех заданных динамических спецификаций.
Помимо методологического вклада, наш анализ дает несколько устойчивых экономических выводов. Стоимость конвертируемой облигации определяется главным образом базовой ценой акции, демонстрируя выраженный нелинейный и выпуклый характер, характерный для встроенных опционных признаков. Волатильность оказывает положительное, но умеренное влияние, ограниченное «порогом» облигации на снижение, и положением о выкупе по требованию (call) на повышение. В действительности, важнее значение договорного проектирования, чем выбор лежащей в основе динамики: условие о выкупе по требованию (call) снижает стоимость, ограничивая рост вверх, тогда как условие о пониженной переустановке (downward reset), несмотря на улучшение условий конвертации, дополнительно снижает стоимость за счет уменьшения эффективного порога по выкупу и повышения вероятности досрочного погашения. Эти закономерности сохраняются одинаково для моделей GBM, CEV и Heston.
В заключение, три ключевых вклада нашей работы следующие:
- ⟦1. Теоретически, мы первые, кто формулирует ценообразование CB с совместными нисходящими сбросами и зависящими от пути вызовами как PPDE, фиксируя зависимость цен от предыстории и динамику цен конверсии в единой структуре.
- ⟦2. Численно мы предлагаем алгоритм обратного глубокого обучения, который эффективно решает задачу оценки CB с высокой размерностью и зависимостью от траектории посредством аппроксимации условных математических ожиданий нейронной сетью, при наличии строгих гарантий сходимости. Основная новизна заключается в разработке однокрокового оператора и представления состояния, которые позволяют лучше и точнее включать зависящие от скользящего окна признаки контрактных условий, зависящих от траектории, такие как положения о сбросе и о вызове, в рамках, согласованной с PPDE..
- ⟦3. В эмпирическом анализе, на примере конвертируемых облигаций China CITIC Bank, мы показываем, что договорные особенности играют более важную роль в оценке, чем спецификация лежащих в основе динамик. Положение о досрочном выкупе снижает стоимость облигации, обрезая потенциал роста, что согласуется с интуицией. Напротив, положение о понижении порога сброса, несмотря на улучшение условий конвертации, понижает эффективный порог колл и повышает вероятность досрочного погашения, тем самым дополнительно снижая стоимость облигации. Это ключевой контринтуитивный результат.
Структура статьи следующая: мы вводим зависящую от пути схему ценообразования в разделе 2. Численная схема глубокого обучения и ее свойства сходимости устанавливаются в разделе 3. Подробные доказательства всех теоретических результатов собраны в приложениях A и B. Эмпирическая производительность метода рассматривается в разделе 4. Наконец, в разделе 5 подводятся итоги статьи.
2 Распределенная во времени модель ценообразования с зависимостью от траектории
В этом разделе ценообразование конвертируемых облигаций с понижающим сбросом и условиями отзыва формулируется как задачa с зависимостью от пути, что приводит к представлению с уравнением в частных производных с зависимостью от пути (PPDE), и выводятся соответствующие уравнения при динамиках GBM, CEV и Heston.
2.1 Представление PPDE
Конвертируемая облигация может рассматриваться как гибридная ценная бумага, которая сочетает в себе компонент простой облигации и встроенную опционную возможность конвертации в акции. В любой момент выплата по контракту зависит от текущей цены акции и действующей цены конвертации . Если удерживать до погашения , держатель облигации получает максимум между номинальной стоимостью облигации и конверсионной стоимостью , что приводит к конечной выплате
На практике большинство конвертируемых облигаций включают два критически важных положения, зависящих от предшествующего пути: отзыв эмитента и положения о понижательном пересмотре. Положение об отзыве предоставляет эмитенту право погасить облигацию после выполнения определенных триггерных условий, зависящих от пройденного пути, что по существу ограничивает восходящий потенциал для держателей облигаций. Цена отзыва обычно равна номинальной стоимости плюс начисленные проценты. С другой стороны, положение о понижательном пересмотре позволяет снизить цену конвертации после продолжительного неблагоприятного показателя цены акций, что повышает конверсионную стоимость и предлагает инвесторам частичную защиту от неблагоприятного движения вниз.
Отличительной особенностью этих договорных положений является то, что условия срабатывания зависят от того, как лежащая в основе цена акции изменяется во времени, а не только от ее текущего уровня. На практике триггеры обычно определяются правилами скользящих окон: например, происходит ли так, что цена акции оставалась выше или ниже заданной доли конверсионной цены в течение определенного числа последовательных торговых дней. В результате стоимость контракта определяется не только текущими переменными состояния , но также историческим траекторным путем цены акции. В качестве показательного примера конвертируемая облигация China CITIC Bank (код: 113021) является одной из крупнейших банковских конвертируемых облигаций на китайском рынке, с объемом эмиссии приблизительно 40 млрд юаней. Это стандартная конвертируемая ценная бумага крупного размера с фиксированной конверсионной ценой и шестилетним сроком погашения (с 4 марта 2019 года по 3 марта 2025 года), которая позволяет держателям облигаций конвертировать облигацию в заранее определенное число акций в течение периода конвертации. Помимо этой стандартной конверсионной функции, контракт включает типичные механизмы корректировки, зависящие от траектории, и механизмы погашения, широко применяемые на рынке китайских конвертируемых облигаций (McGuinness and Keasey, 2010; Zhang and Zhu, 2023).
В частности, для этого инструмента CITIC Bank CB активация сброса конверсии происходит, когда цена акций остается ниже 80% текущей конверсионной цены по меньшей мере 15 торговых дней в любых последовательных 30 торговых днях. С другой стороны, когда цена акций превышает 130% конверсионной цены по меньшей мере 15 торговых дней в 30-дневном скользящем окне, эмитент имеет право отозвать облигацию до наступления срока погашения. Эти зависящие от пути положения предназначены для согласования интересов инвесторов и эмитентов: оговорка о сбросе обеспечивает защиту от снижения за счет корректировки конверсионной цены вниз, тогда как положение об отзыве позволяет эмитенту принудить к конверсии, когда опцион на акции становится достаточно глубоко в деньгах. Чтобы упростить анализ и сосредоточиться на совместном зависящем от пути влиянии положений об отзыве и сбросе, мы принимаем следующие допущения.
Assumption 1.
Для ценовой модели, разработанной в этой статье, мы принимаем следующие допущения:
- ⟦1. В соответствии с положениями об антиразбавлении для конверсионной цены базовая акция не выплачивает дивиденды и в течение срока обращения конвертируемой облигации не проводятся вопросы о правах или размещения акций.
- ⟦До активации положения о предоставлении звонка ранняя конверсия не является оптимальной. После выполнения условия звонка эмитент имеет право, но не обязанность, погасить облигацию, а держатель имеет право, но не обязанность, конвертировать облигацию в акции.
- ⟦Срабатывает нисходящий сброс, когда цена акций снижается до заранее заданного порогового значения сброса. Для аналитической разрешимости пересчитанная цена конвертации устанавливается равной цене акций на пороговом уровне.
- ⟦4. В базовой модели кредитный риск опущен, чтобы изолировать и подчеркнуть влияние зависимость контрактного пути. Кроме того, поскольку подавляющее большинство китайских CB имеет гарантии, предоставляемые банками с высокой кредитной надежностью, кредитные риски, связанные с CB Китая, можно разумно исключить.
- ⟦5. В рамках нейтральной к риску меры базовая цена акции следует свободному от арбитража стохастическому процессу. Мы рассматриваем три спецификации: модели GBM, CEV и Хестона.
При этих допущениях договорные положения явно зависят от исторической эволюции лежащей в основе цены акций, что делает задачу оценки по своей сути зависящей от пути. Это побуждает нас сформулировать задачу ценообразования в рамках уравнения в частных производных, зависящего от пути (PPDE), представленном в следующей теореме.
Theorem 1 (Представление PPDE для конвертируемых облигаций с условиями пересмотра и досрочного погашения).
Пусть — это исторический путь лежащей в основе цены акции вплоть до времени , а — текущая цена конвертации. Тогда стоимость конвертируемой облигации задаётся функционалом, зависящим от пути
При нейтральной к риску мере пусть будет безрисковой процентной ставкой, — функцией волатильности, а — стандартным броуновским движением. Процесс цены акции следует:
| (1) |
Затем мы определяем два зависящих от пути процесса подсчёта и для триггеров сброса и вызова в скользящем окне соответственно следующим образом:
| (2) | ||||
| (3) |
где и обозначают коэффициент понижающей корректировки и коэффициент порога вызова соответственно. Область продолжения, где не срабатывает ни одно из положений, определяется как
где и — это договорное минимальное число дней срабатывания, требуемое для сброса и активации вызова. В следующих конкретных моделях настроек (GBM, CEV и Heston) функционал , зависящий от траектории, допускает марковское представление, дополняя пространство состояний достаточными статистиками траектории. В таких случаях для удобства обозначений мы записываем функцию стоимости как или .
Пусть — номинальная стоимость облигации, — годовая ставка купона, — цена отзыва при наступлении времени , которая является номиналом плюс накопленный процент, и — функция корректировки цены конвертации, запускаемая положением о пониженной переустановке. Тогда функция стоимости конвертируемой облигации удовлетворяет следующему зависящему от пути уравнению в частных производных с граничными и конечными условиями:
| (4) |
где обозначает бесконечно малый порождающий оператор, связанный с базовой динамикой цен, а обозначает отображение сброса, которое задаёт обновлённую цену конвертации после срабатывания условия сброса. На практике пересчитанная цена конвертации определяется недавними средними значениями котировок акций и другими договорными ограничениями. Наконец, стоимость продолжения
представляет значение облигации, когда опцион конвертации не реализован, хотя условие опциона на колл было задействовано, и представляет собой небольшой временной приращение111, соответствующее размеру шага дискретизации в схеме динамического программирования..
Доказательство.
Детальное доказательство приведено в Приложении A.1. ∎
Remark 1.
Вышеуказанная формулировка отражает ключевые контрактные характеристики китайских конвертируемых облигаций. Пункт о досрочном выкупе вводит условие раннего прекращения, тогда как оговорка о понижающем сбросе вводит структуру смены режима, которая эндогенно обновляет цену конвертации при активации триггера. Поскольку оба события-триггера зависят от траектории исторической цены акций, задача оценки естественным образом приводит к постановке задачи в виде зависящего от пути частного дифференциального уравнения (PPDE).
Remark 2.
В ситуации с добавочной стоимостью, когда цена акции превышает цену конвертации, держатели облигаций получают стимул откладывать конвертацию до принудительного выкупа, чтобы извлечь выгоду из дальнейшего роста. Немедленная конвертация означала бы утрату оставшейся составляющей фиксированного дохода и потенциальной возможности получения дополнительных прибылей.
2.2 Моделеспецифические формулировки PPDE
Теорема 1 устанавливает общее представление PPDE для CB с типичными особенностями на китайском рынке CB, а именно оговорками о сбросе и о вызове. Теперь мы выводим явные формы уравнений ценообразования при трех широко используемых моделях динамики цен акций, а именно GBM, CEV и модели Heston, путем указания инфинитезимального порождающего оператора, связанного с каждой динамикой. При этом общее PPDE (4) можно конкретизировать в три отдельных уравнения оценки, показанные ниже.
2.2.1 Модель GBM
Предположим, что процесс цены акций следует геометрическому броуновскому движению
| (5) |
под мерой нейтрального к риску , где обозначает постоянную безрисковую процентную ставку, является постоянным параметром волатильности, а — стандартное Броуновское движение, определённое на фильтрованном пространстве вероятностей . На основе теоремы 1 представление PPDE при динамике GBM можно вывести следующим образом.
Corollary 1 (PPDE при модели GBM).
При динамике курсов акций GBM функция стоимости конвертируемой облигации с понижаемым сбросом и условиями оферты и выкупа удовлетворяет
| (6) |
где
Доказательство.
См. приложение A.2. ∎
2.2.2 CEV модель
Предположим, что процесс цены акции следует модели CEV
| (7) |
под мерой при нейтральности к риску, где обозначает постоянную безрисковую процентную ставку, является параметром волатильности, представляет коэффициент эластичности, а — стандартное броуновское движение, определенное на фильтрованном вероятностном пространстве . На основе теоремы 1 представление PPDE при динамике CEV выводится следующим образом.
Corollary 2 (PPDE в модели CEV).
При динамике цены акций CEV функция стоимости конвертируемой облигации с понижающим сбросом и положениями о погашении и колл удовлетворяет
| (8) |
где
Доказательство.
См. Приложение A.3. ∎
2.2.3 Модель стохастической волатильности Хестона
Предположим, что процесс цены акции следует модели стохастической волатильности Хестона
| (9) | ||||
| (10) |
под мерой с нейтральным к риску вероятностным ожиданием, где — стохастическая дисперсия цены акций в момент , — постоянная безрисковая процентная ставка, — коэффициент возврата к среднему, представляет долгосрочный уровень дисперсии, — волатильность волатильности, и — коэффициент корреляции между ценой акций и дисперсией. Два стандартных броуновских движения и удовлетворяют условию корреляции
На основе теоремы 1 представление PPDE при динамике стохастической волатильности Хестона выводится следующим образом.
Corollary 3 (PPDE под моделью Хестона).
Под стохастической динамикой волатильности Хестона функция стоимости облигации с конвертацией и понижающим пересбросом и оговорками о погашении по требованию и о вызове удовлетворяет
| (11) |
где
и обозначает мгновенный процесс дисперсии. Для простоты обозначений мы записываем вместо в (11).
Доказательство.
См. Приложение A.4. Здесь функция стоимости зависит от скрытого состояния дисперсии , в то время как область продолжения записана в соответствии с ее более ранним определением, которое выражается через . ∎
3 Приближение глубокого обучения в обратной рекурсии
В этом разделе мы закладываем теоретическую основу предлагаемой глубокой обучающейся численной схемы для решения этой задачи ценообразования с зависимостью от предыстории. Начиная с формулировки дискретно-временной динамической оптимизации, мы используем нейронные сети для аппроксимации условных математических ожиданий, входящих в обратную рекурсию. Затем мы анализируем свойства сходимости схемы, уделяя особое внимание тому, как ошибки дискретизации и аппроксимации накапливаются со временем. Также мы приводим подробную реализацию, включая аппроксимацию с помощью нейронной сети, процедуру обучения и общий численный рабочий процесс, чтобы обеспечить воспроизводимость метода.
3.1 Анализ сходимости
Пусть обозначает зрелость контракта, общее число временных шагов и равномерный размер сетки. Определим дискретную временную сетку как , . Вектор переменных состояния определяется как
| (12) |
где
- ⟦ обозначает базовую цену акций в момент при мерах риск-нейтральности.
- ⟦ обозначает цену конвертации конвертируемой облигации на момент . Эта величина со временем изменяется из-за положения о понижающем сбросе и обновляется в соответствии с контрактно заданным правилом всякий раз, когда срабатывает условие сброса.
-
⟦ представляет собой совокупность зависящих от пути итоговых статистик, построенных на основе исторической траектории цен . Она кодирует всю информацию, необходимую для оценки условий срабатывания, включая количества в скользящем окне вида
а также любые дополнительные вспомогательные переменные, такие как скользящие средние. Здесь обозначает обобщённую реализацию (детерминированное значение) .
Эта конечномерная переменная состояния обеспечивает марковское представление исходной задачи ценообразования с зависимостью от пути, что позволяет нам применять методы динамического программирования и регрессию на основе нейронных сетей. Функции индикаторов для триггеров исполнения опциона и сброса определяются следующим образом:
Мы предполагаем, что предоставление вызова имеет приоритет над правилом сброса, то есть условие вызова проверяется первым, когда оба триггера активируются одновременно. Правило сброса включается в динамику состояния посредством по траекторного обновления , всякий раз когда срабатывает условие сброса. Затем обратный оператор на один шаг определяется следующим образом.
где обозначает измеримую функцию на пространстве состояний, представляющую функцию стоимости на следующем временном шаге .
Оператор задаёт однократную обратную рекурсию для оценки конвертируемой облигации и объединяет три ключевые договорные особенности. Во‑первых, когда выполнено условие отзыва облигации, то есть , эмитент имеет право воспользоваться опционом на отзыв. Когда , эмитент реализует опцион на отзыв, и стоимость облигации немедленно определяется ценой отзыва , соответствующей событию оптимальной остановки. Однако до такого принудительного погашения держатель облигации может либо продолжить удерживать облигацию, либо конвертировать её в акции. Во‑вторых, когда срабатывает условие сброса, то есть , конверсионная цена корректируется в соответствии с правилом сброса. Наконец, в области продолжения , где ни одно из условий не выполняется, стоимость облигации равна дисконтированному условному ожидаемому значению на следующем шаге плюс купонные выплаты, что соответствует стандартному принципу оценки при нейтральном к риску. Приоритет условия отзыва гарантирует, что область остановки доминирует над областью переключения, когда оба условия одновременно активированы.
Теперь мы представляем точную дискретную во времени функцию стоимости , сгенерированную обратной рекурсией
где обозначает терминальную функцию выплаты по конвертируемой облигации при погашении , а значение на каждом более раннем шаге по времени получается путем применения оператора к значению следующего шага . Эта рекурсия характеризует дискретно-временное решение посредством схемы обратного динамического программирования.
На практике условное математическое ожидание в аналитически неразрешимо, особенно в условиях высокой размерности и зависимостей от траектории. Для решения этой проблемы мы вводим параметризованную нейронную сеть на каждом временном шаге , чьи параметры оцениваются с помощью регрессии методом наименьших квадратов на основе смоделированных траекторий. Приближенная функция стоимости может быть интерпретирована как реализация нелинейного оператора в ограниченном классе функций, преобразующая исходную задачу, зависящую от траектории, в последовательность задач обучения с учителем.
В литературе оценивание условных математических ожиданий с помощью нейронных сетей в рамках обратной индукции исследовалось в контексте задач стохастического управления с конечным горизонтом в Huré et al. (2021). Такой подход «deep LSMC» в последнее время применялся для хеджирования опционов (Fécamp et al., 2021; Bachouch et al., 2022), оптимизации хранения (Bachouch et al., 2022; Warin, 2023), оптимизации портфеля (Franco et al., 2022; Roch, 2023) и максимизации полезности (Arandjelović et al., 2026), однако до сих пор не использовался для ценообразования конвертируемых облигаций с положениями, зависящими от траектории.
Следующее Предложение 1 характеризует распространение ошибки приближения вдоль обратной рекурсии.
Remark 3.
По построению оператор является липшицево непрерывным по при стандартных условиях ограниченности на коэффициент дисконтирования и контрактные выплаты, то есть.,
для некоторой константы . Это свойство будет использовано в следующей оценке ошибки.
Proposition 1.
Предположим, что нейронная аппроксимация на шаге времени удовлетворяет
Тогда,
где — это константа -Липшица оператора .
Доказательство.
Подробное доказательство приведено в Приложении B.1. ∎
Совместно с согласованностью дискретизации времени и аппроксимационной способностью нейронных сетей это предложение приводит к следующему результату сходимости.
Theorem 2.
Предположим, что задача ценообразования с зависимостью от пути (4) допускает единственное вязкостное решение , см. Ekren et al. (2016a, b). При указанном выше определении оператора связанная дискретно-временная схема является монотонной, устойчивой и согласованной. Поэтому, в силу стандартных результатов по вязкостным решениям, см. Barles and Souganidis (1991), мы имеем
Кроме того, предположим, что класс нейронной сети является плотным в , так что
по мере роста пропускной способности сети, где обозначает параметры нейронной сети на шаге по времени (Yarotsky, 2017). Затем, для любого , существует достаточно малое и подходящие архитектуры нейронной сети такие, что
Доказательство.
Подробное доказательство приведено в Приложении B.2. ∎
3.2 Реализация алгоритма
Аппроксимация нейронной сети.
На каждом шаге по времени мы используем многослойную прямую нейронную сеть для аппроксимации функции стоимости в момент . В частности, обучается для аппроксимации однократного оператора , применённого к ⟧:
| (13) |
которое выполняется для состояний, где условие вызова не активировано, при этом эффект сброса уже учтен в эволюции состояния. Каждое реализовано как полностью связанная нейронная сеть. Мы используем три скрытых слоя по 64 нейрона в каждом, и функция активации ReLU применяется после каждого скрытого слоя. Отображение сети задается выражением
| (14) | ||||
| (15) | ||||
| (16) | ||||
| (17) |
где обозначает совокупность обучаемых параметров. Выход представляет собой скаляр, отражающий значение продолжения.
Переменные состояния.
Входные признаки формируются на основе марковского представления состояния (см. уравнение (12))
где кодирует статистики, зависящие от пути и необходимые для оценки триггеров сброса и вызова. Вместо того чтобы использовать напрямую, мы строим конечномерное представление признаков на основе величин, полученных из , включая индикаторные функции событий вызова и сброса. Эти признаки предоставляют достаточную информацию о траектории цены для численного приближения.
Для моделей GBM и CEV лежащая в основе динамика зависит только от переменных состояния , а цена конверсии изменяется детерминированно в соответствии с правилом сброса. Нормализованный вход нейронной сети определяется, таким образом, как
где индикаторные функции кодируют соответствующую зависящую от пути информацию. Для модели Хестона вектор переменных состояния дополнительно включает процесс дисперсии:
и соответствующий нормализованный входной сигнал принимает вид
Цель обучения.
На каждом шаге по времени нейронная сеть обучается путем минимизации среднеквадратичной ошибки между ее выходом и оценкой методом Монте-Карло однокрокового оператора . Функция потерь определяется как
| (18) |
где обозначает безрисковую процентную ставку в момент , которая считается постоянной в наших экспериментах, и — это число Монте-Карло симуляций.
Обратная рекурсия.
Начиная с терминального условия
| (19) |
мы рекурсивно вычисляем функцию стоимости назад во времени. На каждом временном шаге приближенное значение обновляется согласно
| (20) |
Правило сброса цены конверсии включено в эволюцию состояния через поэтапное обновление по траектории во время фазы моделирования.
Оптимизация.
Параметры оптимизируются с помощью оптимизатора Adam с темпом обучения . На каждом шаге по времени обучение выполняется с использованием мини-пакетов смоделированных траекторий, сгенерированных при риск-нейтральной мере. Процедура осуществляется в обратном времени, что согласуется со структурой динамического программирования задачи ценообразования. Общая архитектура нейронной сети и соответствующая процедура обратного обучения показаны на Рисунке 1 и в Алгоритме 1 соответственно.
4 Численные эксперименты
В этом разделе мы проводим численные эксперименты для оценки производительности предложенной глубокой обучающей ценовой модели. Сначала мы сравниваем результаты ценообразования, полученные при динамике GBM, CEV и Heston, чтобы оценить влияние спецификации модели. Затем мы анализируем влияние условия досрочного снижения и положений о выкупе на значения облигаций. Наконец, мы выполняем анализ чувствительности в отношении ключевых параметров договора и рынка.
Чтобы проиллюстрировать практическую значимость нашей модели, мы рассматриваем реальную конвертируемую облигацию на рынке: China CITIC Bank Convertible Bond (код: 113021), выпущенную 4 марта 2019 года. Ее общий объем выпуска составляет 40 млрд юаней, номинальная стоимость — 100 юаней за единицу, а также она была размещена на Шанхайской фондовой бирже 19 марта 2019 года. Срок обращения облигации охватывает период с 4 марта 2019 года по 3 марта 2025 года, а период конвертации длится с 11 сентября 2019 года по 3 марта 2025 года.
Контракт включает два ключевых положения, зависящих от траектории. Во-первых, если цена закрытия A-акций CITIC Bank ниже 80% от эффективной цены конвертации по крайней мере за 15 из любых последующих 30 торговых дней, совет директоров имеет право предложить пониженную корректировку цены конвертации, которая подлежит утверждению акционерами и ограничениям со стороны регуляторов. Скорректированная цена конвертации не должна быть ниже средней цены торгов A-акциями за 30 торговых дней, 20 торговых дней и за самый последний торговый день, а также не может быть ниже последней проверенной аудитором величины чистых активов на акцию или номинальной стоимости акции. Во-вторых, в течение периода конвертации, если цена закрытия A-акций CITIC Bank не ниже уровня колл-барьера, который составляет как минимум 130% от тогда действующей цены конвертации по крайней мере за 15 из 30 последовательных торговых дней, эмитент может погасить все или часть не конвертированных конвертируемых облигаций по номинальной стоимости плюс начисленные проценты за период. Для простоты мы устанавливаем цену погашения по праву колл равной . Мы используем договорные условия этих облигаций в нашем численном анализе, при этом ключевые параметры обобщены в таблице 1.
| Initial stock price | Conversion price | Downward revision ratio | Call threshold ratio |
| 6.4 | 7.45 | 0.8 | 1.3 |
| Term to maturity | Face value | Coupon rate | Risk-free rate of return |
| 6 | 100 | 0.3% | 1.6% |
Примечание: безрисковая ставка предполагается постоянной на протяжении всех численных экспериментов.
4.1 Ценообразование при различных моделях динамики цен акций
Мы реализуем предложенный алгоритм глубокого обучения с помощью полностью связанной прямой сети с тремя скрытыми слоями по 64 нейрона в каждом. Сеть обучается на мини-пакетах размером 512 в течение 8 эпох, с использованием оптимизатора Adam с коэффициентом обучения . Мы дискретизируем время на 52 шага в год и генерируем 12,000 смоделированных траекторий для обучения и 4,000 для тестирования вне выборки. Параметры модели для спецификаций GBM, CEV и Heston приведены в Таблице 2.
| Model | |||||||
| GBM | 0.30 | — | — | — | — | — | — |
| CEV | 0.35 | 0.90 | — | — | — | — | — |
| Heston | — | — | 0.09 | 2.0 | 0.09 | 0.45 | -0.50 |
ht
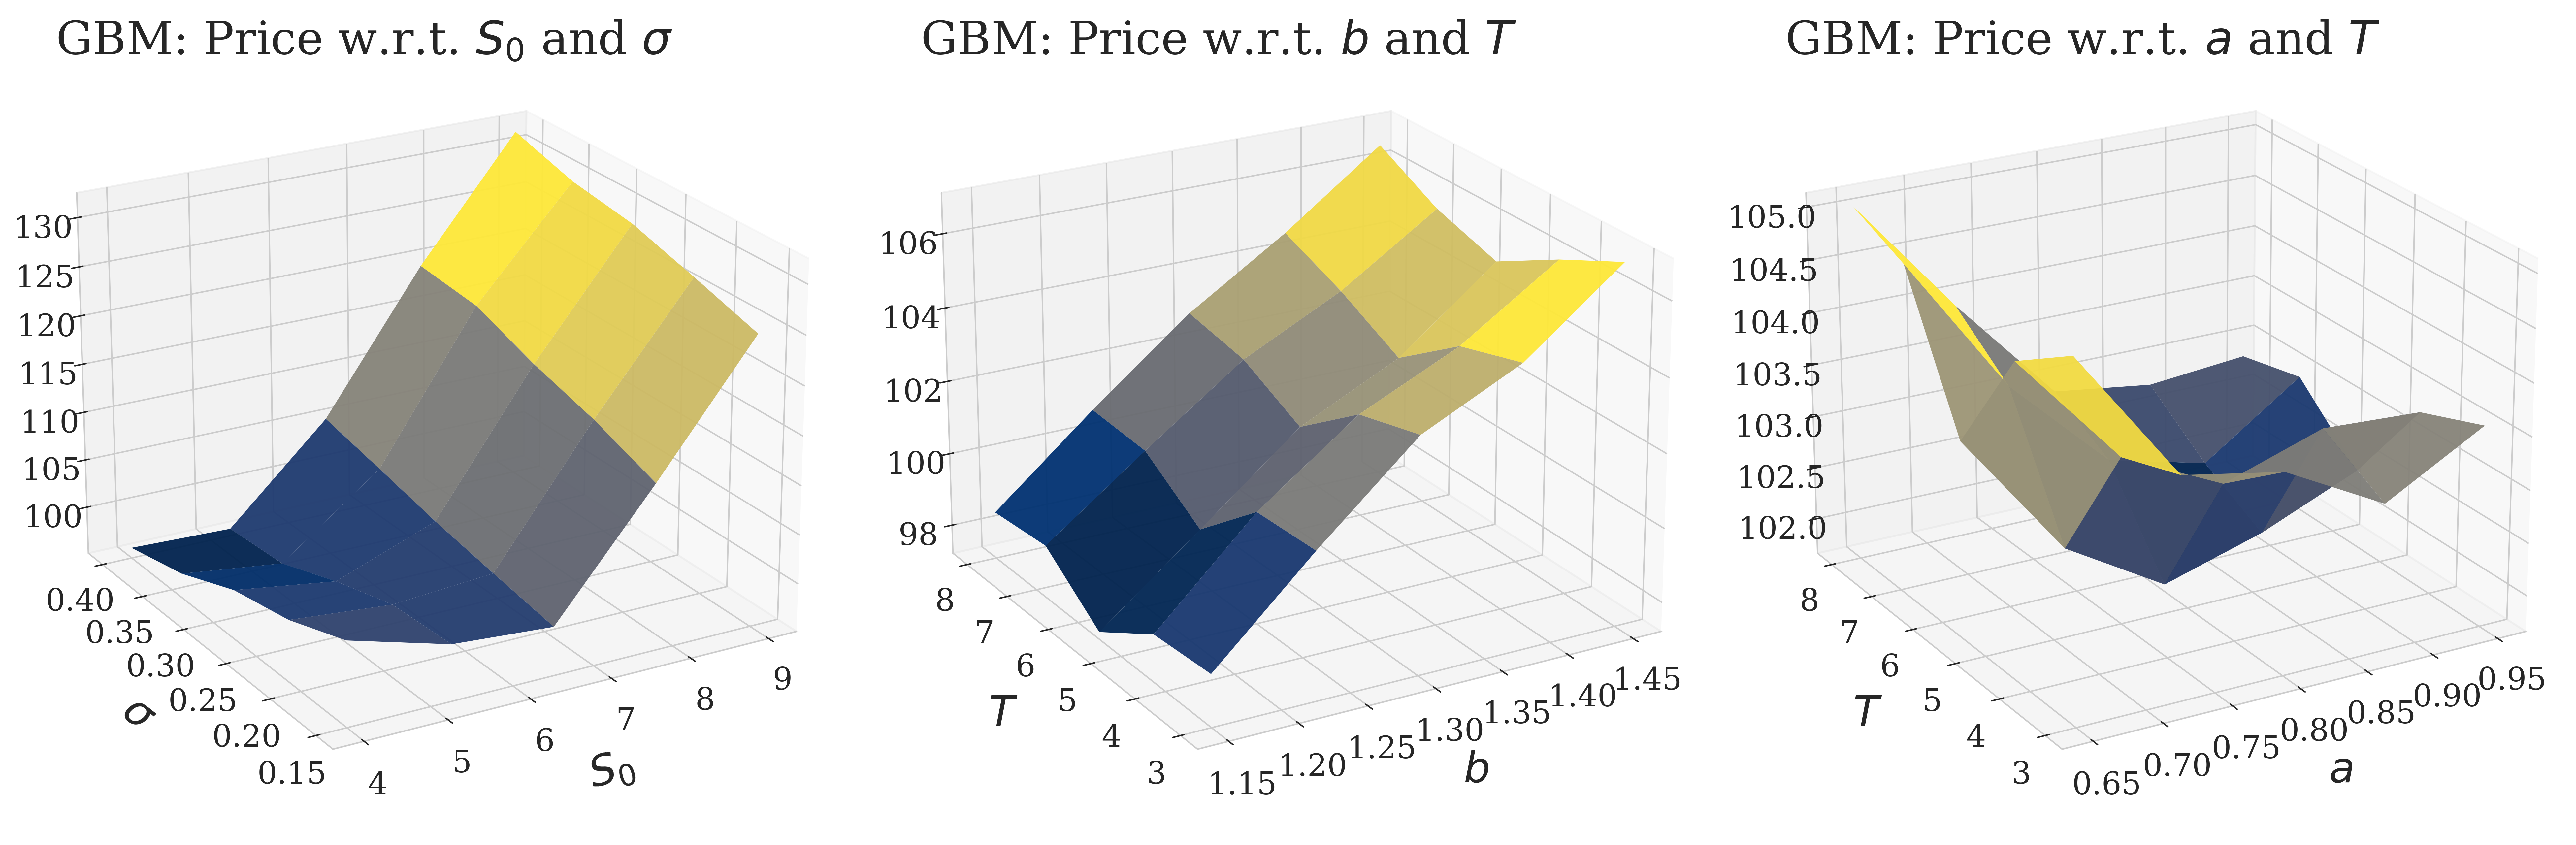
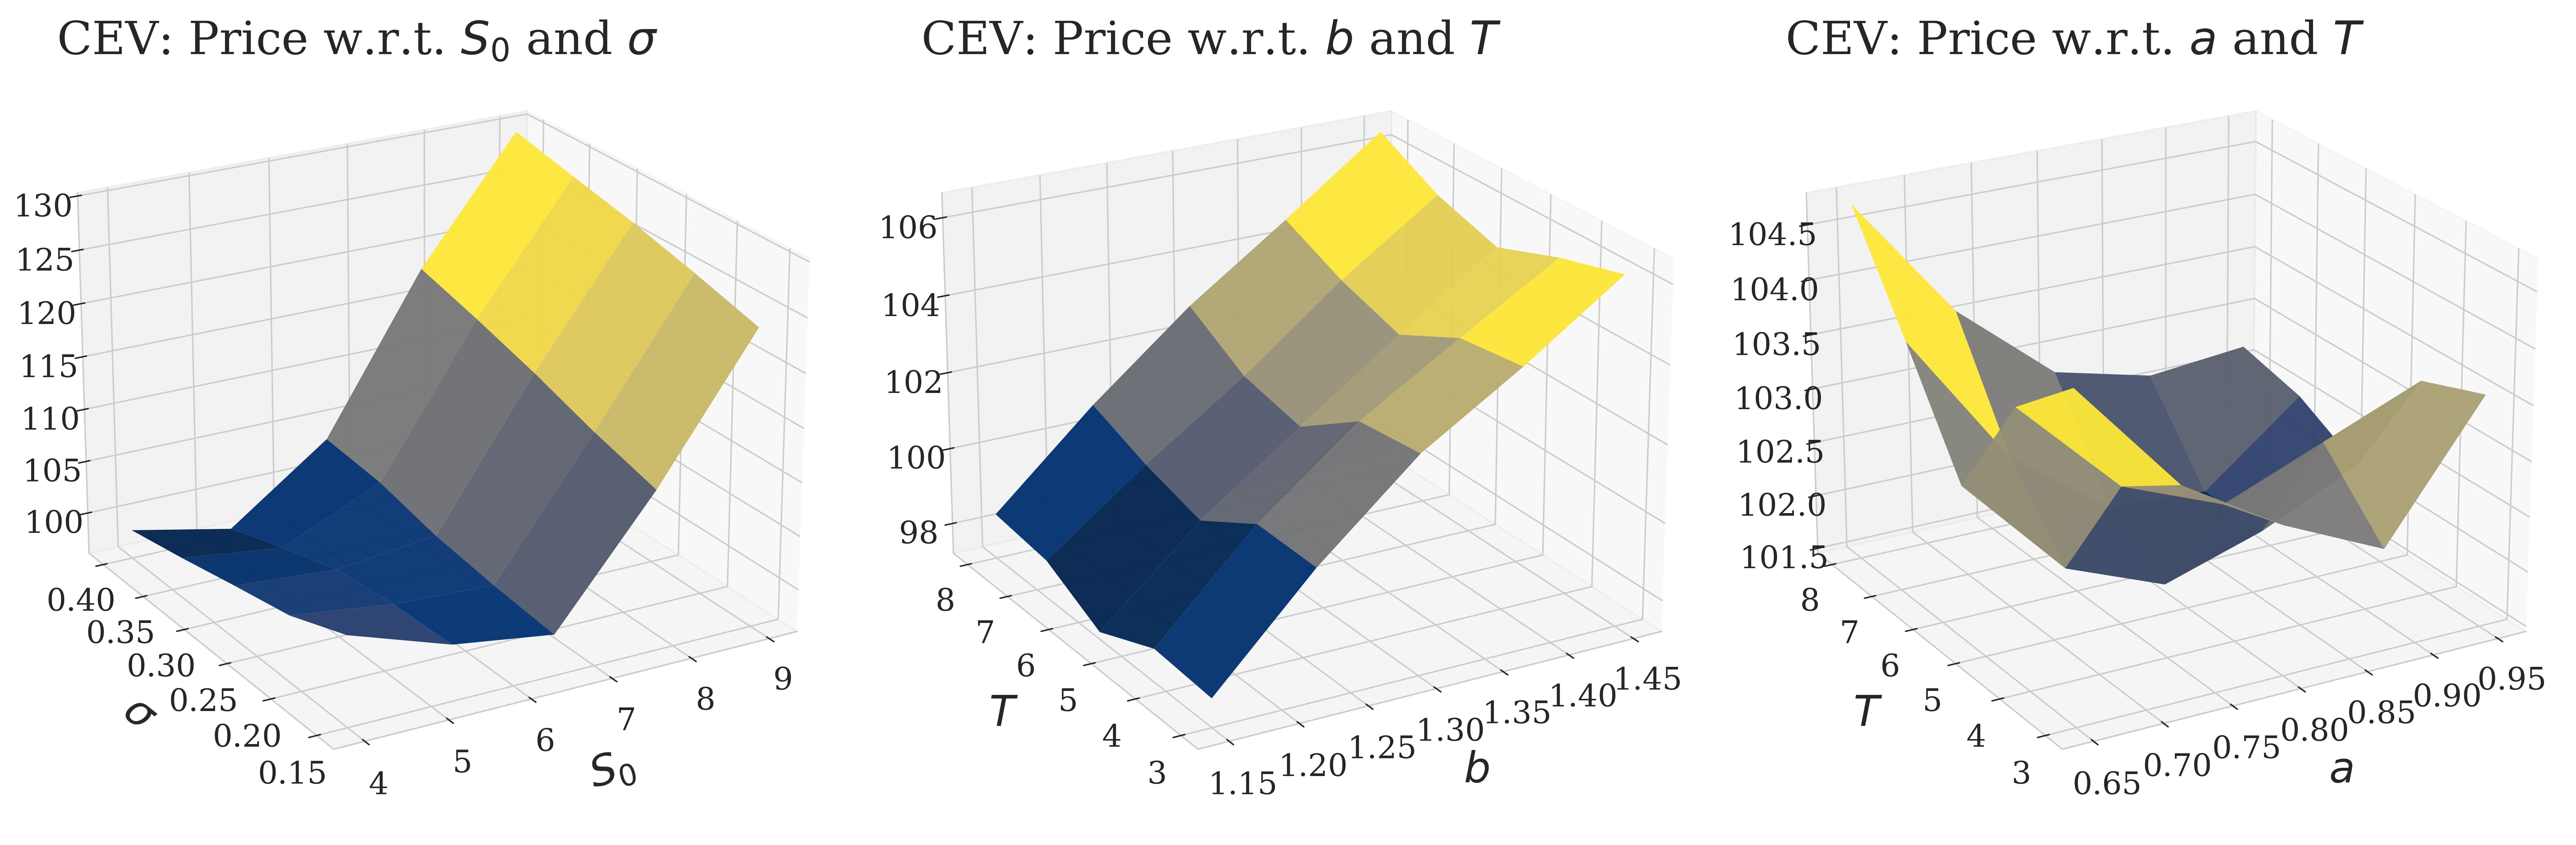
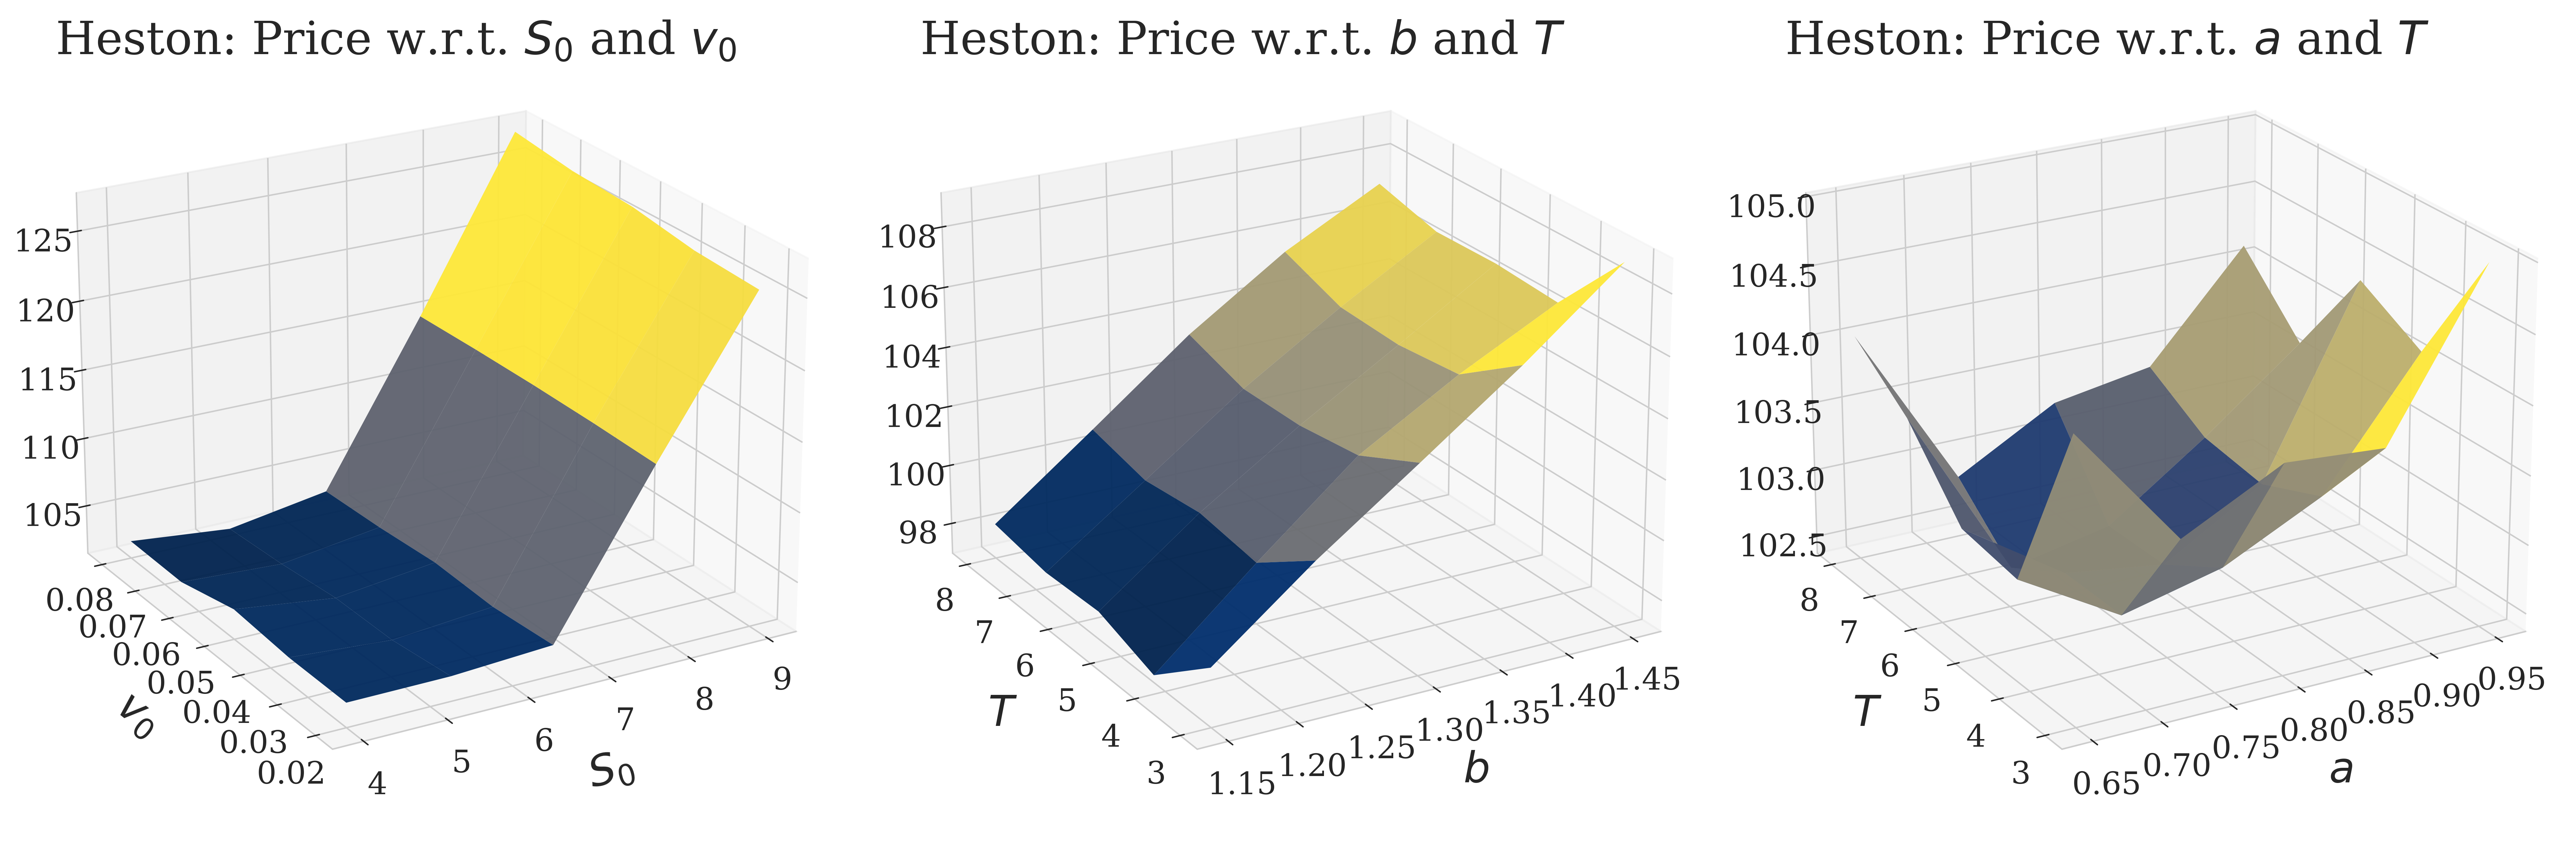
Примечания: В каждом фрагменте построенная поверхность получена путем изменения указанных переменных при сохранении всех остальных параметров фиксированными на базовых значениях, указанных в Таблице 2⟧.
С левой панели рисунка 2 видно, что даже в условиях, зависящих от пути, конвертируемая облигация сохраняет свою фундаментальную структуру как сочетание облигации и встроенного колл-опциона, при этом компонент опциона усиливается нелинейным образом. Когда низко, цена облигации остается близкой к уровню облигационного пола, около 100. По мере увеличения цена растет с ускоряющимся темпом. Кроме того, влияние волатильности зависит от состояния: при низком волатильность оказывает лишь незначительное воздействие, но существенно увеличивает стоимость облигации на более высоких уровнях . Такая картина отражает интуитивный экономический механизм: когда базовая цена низкая, конверсия маловероятна, доминирует облигационная составляющая, а влияние волатильности пренебрежимо мало. Напротив, когда приближается к области конверсии или превышает ее, более высокая волатильность повышает вероятность благоприятной конверсии, тем самым увеличивая стоимость встроенного опциона. Модель Хестона обеспечивает более гладкую поверхность ценообразования, чем и GBM, и CEV, при этом сохраняя заметную структурную кривизну. Это указывает на то, что фреймворк PPDE естественным образом учитывает стохастическую волатильность, приводя к более гладким, но при этом структурно более насыщенным поверхностям ценообразования.
Средняя панель рисунка 2 показывает, что цена облигации растет с порогом колла . Более высокое значение делает срабатывание условия на предоставление колла более трудным, позволяя инвесторам сохранять больший потенциал роста. Связь со сроком погашения не является монотонной, поскольку зависящие от траектории условия срабатывания искажают стандартный эффект срока погашения.
В отличие от относительно плавного и монотонного влияния , правая панель показывает, что воздействие параметра сброса является сильно нелинейным и в значительной степени зависит от состояния. Более низкое значение соответствует более агрессивному правилу нисходящего сброса, что улучшает потенциальные условия конвертации и повышает ценность встроенного опциона, стремясь увеличить общую стоимость облигации. Однако этот эффект существенно различается в зависимости от сроков до погашения, что подчеркивает динамическое взаимодействие между ценой и договорными условиями путь-зависимых конвертируемых облигаций.
Поскольку в первую очередь определяет эффективную верхнюю границу, параметр сброса влияет на эволюцию конверсионной цены со временем, приводя к более сложному воздействию на будущую отдачу и значения облигаций. В совокупности эти результаты демонстрируют, что наша система ценообразования эффективно отражает сложные взаимодействия между базовыми динамическими процессами, зависящими от траектории договорными условиями и рыночной конъюнктурой, обеспечивая экономически согласованные и интуитивно правдоподобные значения для конвертируемых облигаций с сбросами и офертами.
4.2 Влияние положений о сбросе и о вызовах
Таблица 3 количественно оценивает предельные эффекты положений о досрочном выкупе и сбросе на общую стоимость конвертируемой облигации. В частности, мы сравниваем три структуры контракта: облигация без встроенных опционов, облигация только с положением о досрочном выкупе, и облигация с положениями о досрочном выкупе и понижающем сбросе. Мы рассматриваем три вопроса: какова стоимость простой облигации без каких-либо встроенных положений, как меняется стоимость при добавлении положения о досрочном выкупе и как она далее меняется при включении положения о сбросе?
По всем спецификациям моделей проявляются два устойчивых и согласованных закономерных паттерна. Во‑первых, введение условия вызова снижает величину связи. Во‑вторых, включение условия сброса поверх условия вызова приводит к дальнейшему падению величины. Эти соотношения стабильно выполняются при динамиках GBM, CEV и Heston, что указывает на то, что наблюдаемые эффекты обусловлены контрактной структурой, а не выбором базовых динамик.
Количественно эффект колла варьируется примерно от до , указывая на существенное влияние. Это согласуется со стандартной интуицией: предоставление колла фактически накладывает верхнюю границу на продолженную стоимость, позволяя эмитенту погасить облигацию, когда ее значение возрастает достаточно, тем самым обрезая потенциал роста инвестора. По сути, компонент встроенного опциона ограничен сверху. На разных моделях этот эффект наиболее силен в GBM и несколько слабее в Heston, что отражает более богатое распределение траекторий цен при стохастической волатильности: состояния с высокой стоимостью более рассеяны, и ограничение колла в среднем менее существенно.
На первый взгляд условие сброса, снижая цену конверсии, должно приводить к росту стоимости облигации. Однако результаты показывают отрицательный эффект сброса, в диапазоне примерно от до на всех моделях. Это не является численным артефактом, а отражает ключевую институциональную особенность контрактов конвертируемых облигаций, распространенных на китайском рынке. Триггер вызова определяется относительно текущей цены конверсии, то есть , где обновляется после сброса. В результате условие сброса порождает два противоположных эффекта. С одной стороны, более низкое повышает стоимость конверсии и является благоприятным для инвесторов. С другой стороны, оно также снижает эффективный порог вызова , делая досрочное погашение более вероятным и ограничивая будущий рост. При параметрной конфигурации конвертируемой облигации CITIC Bank доминирует второй эффект. Следовательно, условие сброса не расширяет потенциал роста инвестора, а вместо этого ускоряет раннее завершение. Это объясняет, почему выполняется неравенство в Таблице 3.
| Model | Plain | Call-only | Call and Reset | Call effect | Reset effect |
| GBM | 115.813 | 107.272 | 101.988 | -8.541 | -5.284 |
| CEV | 113.492 | 106.372 | 101.848 | -7.120 | -4.523 |
| Heston | 113.187 | 107.457 | 102.827 | -5.730 | -4.629 |
Примечания: эффект вызова измеряется как , в то время как эффект сброса измеряется как . В этой настройке предоставление на вызов уменьшает значение за счет обрезания потенциального роста, тогда как предоставление на сброс дополнительно снижает значение, уменьшая эффективный порог вызова, тем самым повышая вероятность досрочного погашения, несмотря на улучшение коэффициента конверсии.
4.3 Зависящая от траектории структура состояния и области решений
Чтобы лучше понять, как зависящие от пути признаки влияют на оптимальное конверсионное решение, мы исследуем совместное поведение ключевых переменных состояния. В частности, мы рассматриваем взаимодействие между счетчиком вызовов , который отражает краткосрочные условия срабатывания, и кумулятивным числом событий сброса , которое отражает долгосрочную историю пути. Поскольку договорные признаки играют более важную роль в оценке, чем спецификация лежащей в основе динамики акций, мы используем модель GBM на протяжении всего рисунка 3. На этом рисунке показаны поперечные сечения смоделированных траекторий в нескольких выбранных моментах времени. Каждая точка представляет состояние вместе с соответствующим оптимальным решением. Такое представление позволяет отслеживать, как области решений меняются со временем, и каким образом они формируются за счет взаимодействия динамики вызовов и сбросов. Мы используем дискретно-временное приближение с 252 шагами по времени на год. Функции продолженной стоимости оцениваются с использованием смоделированных обучающих траекторий, тогда как для оценивания используются независимых траекторий. Для визуализаций пространства состояний смоделированные траектории генерируются для построения поперечных сечений в выбранные моменты времени. Все параметры фиксированы на базовых значениях, приведенных в таблице 2⟧.
Рисунок 3 демонстрирует четкую отрицательную взаимосвязь между ценой акций и кумулятивным числом событий сброса. Пути, связанные с устойчиво слабыми ценами акций, как правило, накапливают больше событий сброса со временем. Хотя каждый сброс понижает цену конверсии и тем самым уменьшает будущий порог сброса, сохраняющаяся динамика низких цен акций все же может приводить к повторяющимся сбросам в течение срока действия облигации. Кроме того, повторяющиеся сбросы могут косвенно повышать вероятность выполнения условий конверсии, связанных с вызовом. Поскольку более низкая цена конверсии увеличивает коэффициент конверсионной стоимости , конвертируемая облигация становится более глубоко в деньгах после нескольких сбросов, что делает триггеры конверсии и вызова эмитента более вероятными в более поздние периоды.
В стандартной конвертируемой облигации без зависящих от траектории функций оптимальное решение о конвертации в основном определяется сравнением между ценой акции и ценой конвертации. Конвертация обычно происходит только тогда, когда цена акции достаточно высока относительно цены конвертации, что отражает внутреннюю стоимость встроенного опциона. Кроме того, из‑за временной стоимости опциона на конвертацию даже в случае, когда цена акции превышает цену конвертации, немедленная конвертация часто оказывается неоптимальной, и инвесторы склонны откладывать осуществление права. Напротив, наличие зависящих от траектории договорных условий изменяет это поведение. В нашей модели повторяющиеся события сброса постепенно снижают эффективную цену конвертации, а пункт о выкупе вводит дополнительное ограничение после того, как условие срабатывания оказывается выполненным. В результате конвертация может происходить даже тогда, когда текущая цена акции не является особенно высокой в абсолютном выражении. Это не отражает изменения внутренней структуры выплат, а скорее кумулятивный эффект прошлых движений цены и договорных срабатываний.
В целом, когда одновременно присутствуют положения о сбросе и вызове, оптимальная политика конверсии больше не может быть охарактеризована простым порогом по цене акции. Вместо этого она зависит от совместной конфигурации нескольких зависящих от истории состояний. Это также видно в визуализации пространства состояний: при близких значениях цены акции с ними могут быть связаны разные оптимальные решения в зависимости от накопленной истории сбросов и степени приближения к триггеру вызова.
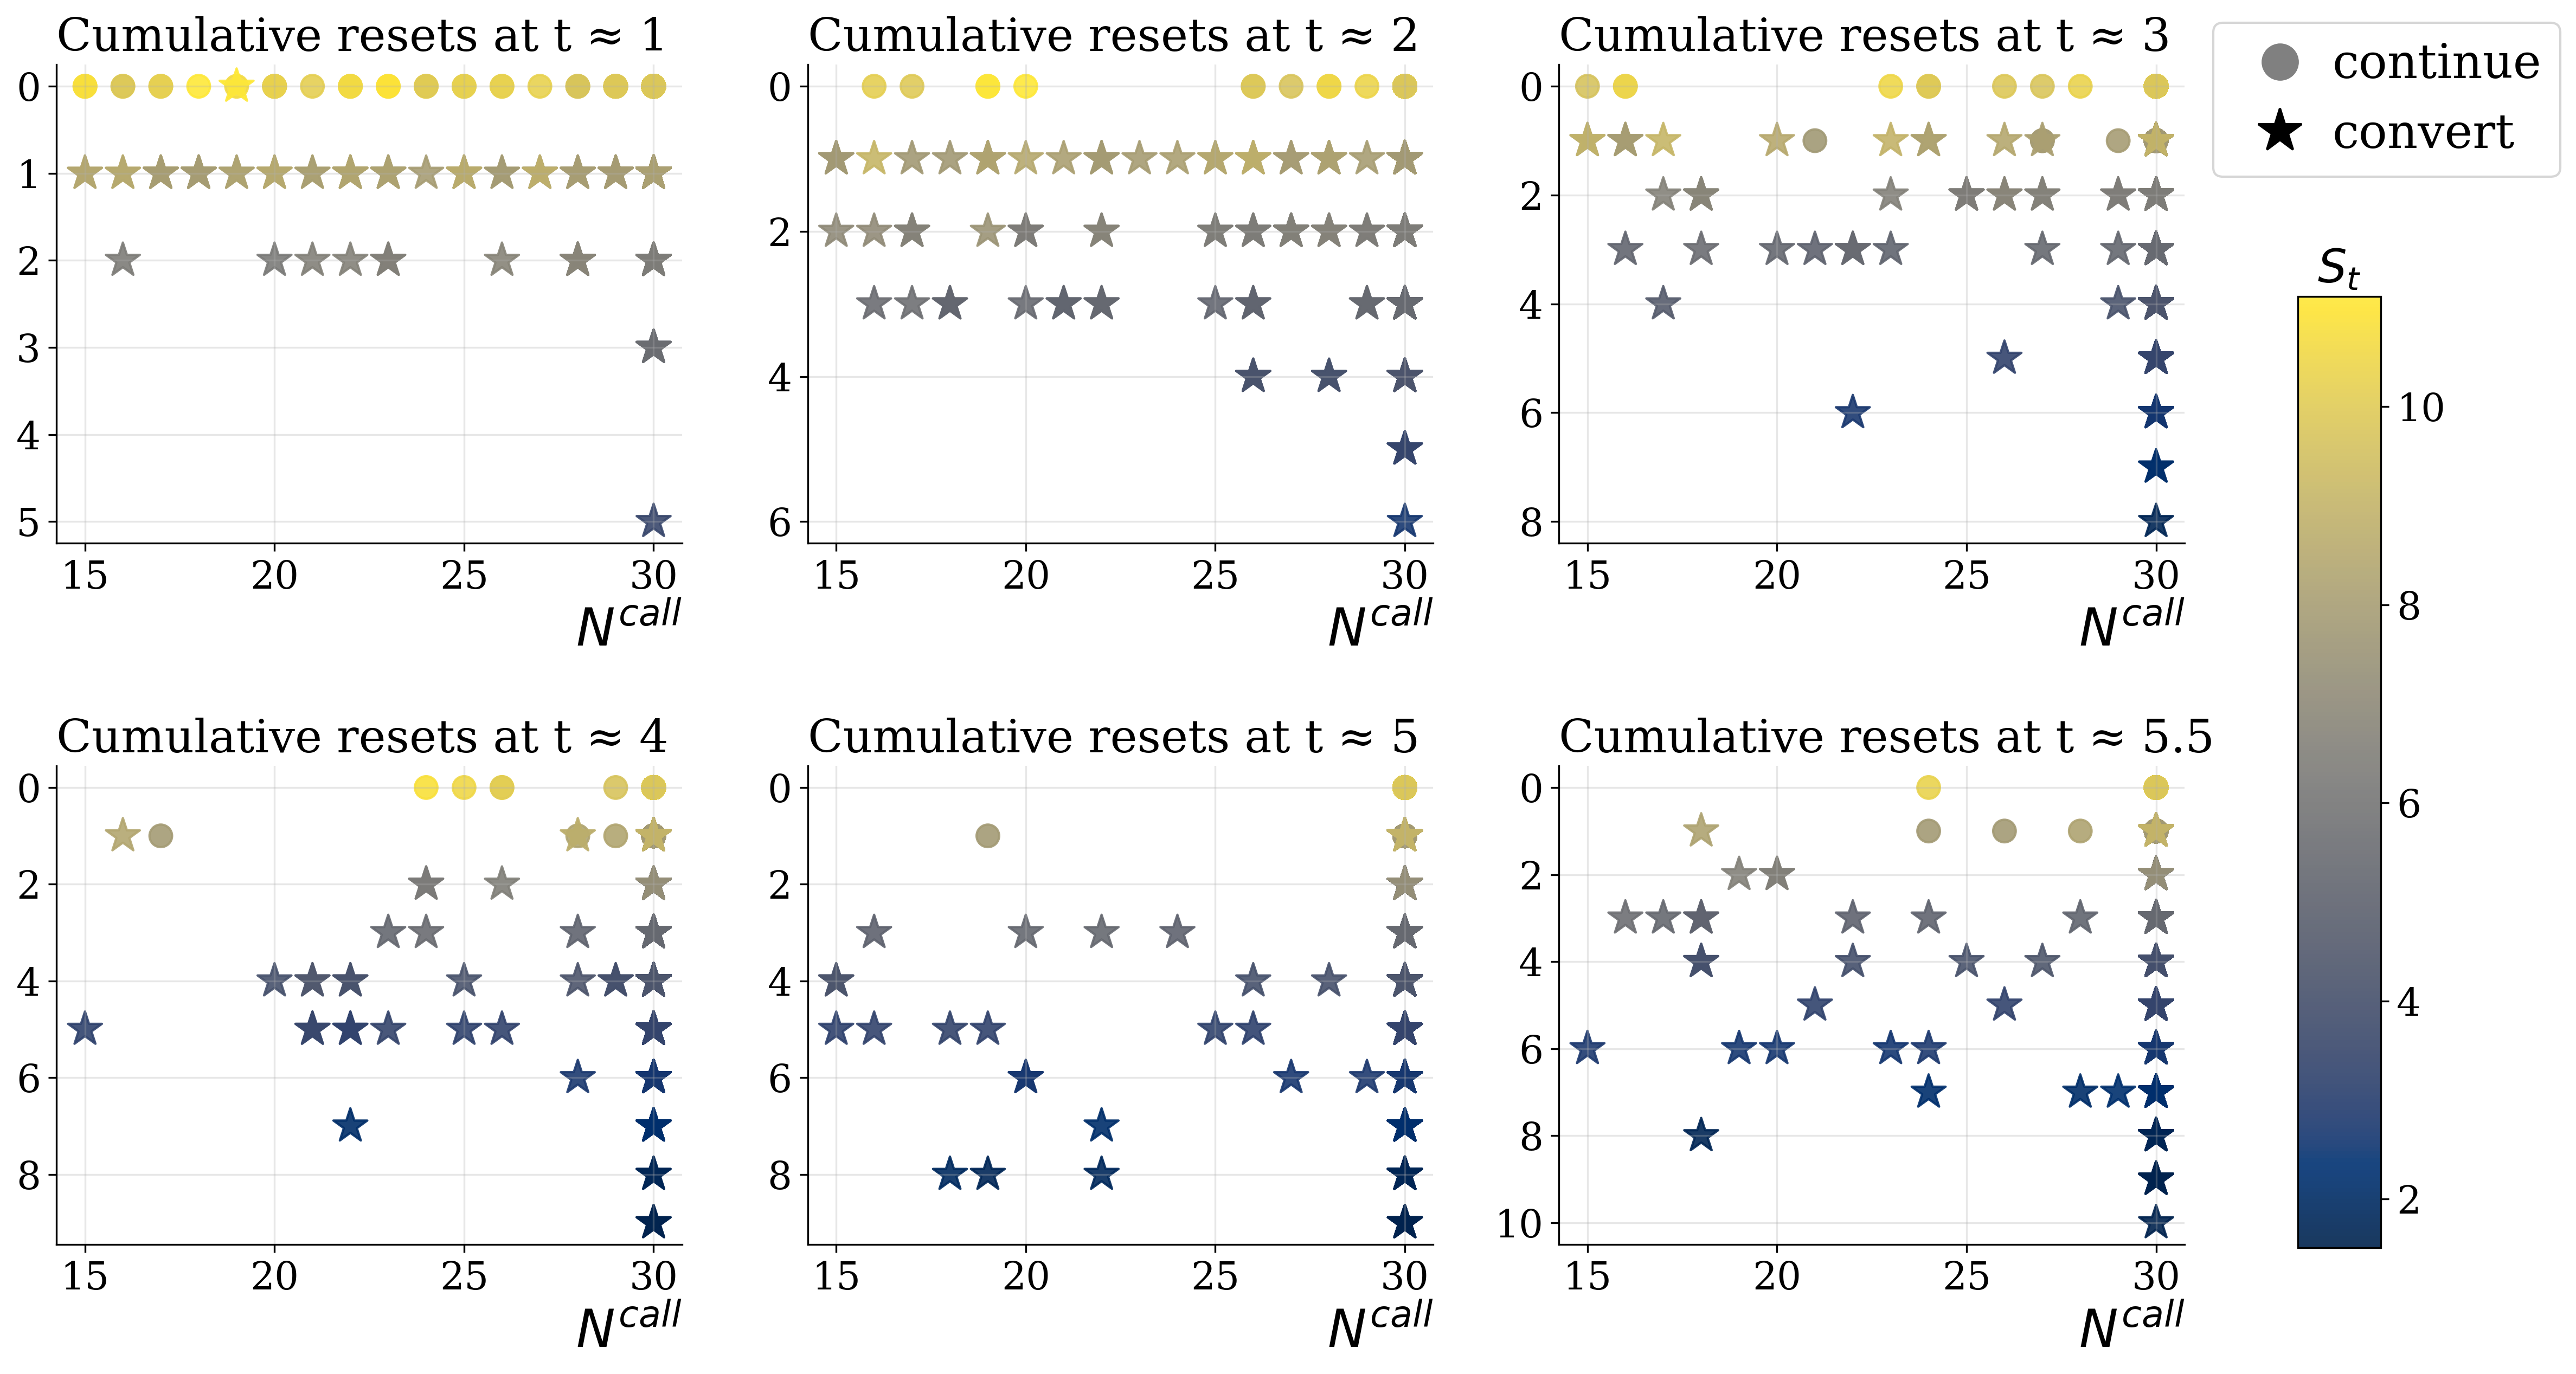
Примечания: Каждая панель представляет поперечное сечение смоделированных траекторий в указанные моменты времени и лет. Горизонтальная ось показывает счетчик вызовов , тогда как вертикальная ось — накопленное число событий сброса вдоль каждой траектории. Цвета указывают текущую на момент времени цену акции , а маркеры различают оптимальные решения: кружки обозначают продолжение, а кресты — конверсию. Все остальные параметры модели зафиксированы на базовых значениях, приведенных в таблице 2. Дата зрелости не отображается, поскольку по истечении срока не требуется дальнейших решений. На рисунке показана совместная эволюция зависящих от траектории переменных состояния, и продемонстрировано, как накопленные события сброса и условия, запускаемые вызовом, совместно формируют оптимальную стратегию конверсии с течением времени.
4.4 Анализ чувствительности
В этом разделе мы рассматриваем чувствительность цен конвертируемых облигаций к ключевым параметрам модели и контракта, включая начальную цену базовой акции, волатильность и коэффициент порога колл. Анализ проводится в рамках спецификаций моделей GBM, CEV и Heston, чтобы оценить устойчивость выявленных закономерностей при различных динамиках. Мы показываем, что влияние ключевых параметров в высокой степени согласовано во всех трех моделях, подтверждая, что контрактная структура и дизайн выплаты доминируют в выборе процесса диффузии при определении значений конвертируемых облигаций.
Таблицы 4–6 сообщают об изменениях цен и относительных отклонениях процентов при возмущениях для каждого параметра, при этом остальные параметры сохраняются фиксированными на базовых значениях.
Во всех моделях начальная базовая цена акции выступает в качестве доминирующего фактора стоимости облигации. По мере того как растет, цена облигации увеличивается выпуклым и нелинейным образом, отражая характер опционности конвертируемых облигаций: при низких ценах акций облигация ведет себя как инструмент с фиксированным доходом, а когда собственный капитал оказывается «в деньгах», вероятность конвертации возрастает с чувствительностью, похожей на чувствительность акций. При заданной спецификации GBM, когда растет с 4.00 до 9.00, цена облигации увеличивается примерно с 100.15 до 128.76, что соответствует росту более чем на 25%. Аналогичные по величине изменения наблюдаются в моделях CEV и Heston: прирост составляет приблизительно 25.2% и 21.9% соответственно.
В отличие от этого, влияние волатильности является положительным, но относительно умеренным, ограниченным нижним пределом цены облигации и оговоркой о досрочном погашении, которые обрезают потенциал роста и уменьшают классический эффект выпуклости волатильности. При GBM и CEV увеличение волатильности с 0.15 до 0.40 повышает стоимость облигации лишь примерно на 2.86% и 2.04% соответственно, что незначительно по сравнению с эффектом . В модели Хестона чувствительность к начальной дисперсии (с 0.02 до 0.08) еще слабее: изменения цены лежат примерно в диапазоне от до . Это ослабление эффекта волатильности является отличительной особенностью конвертируемых облигаций с надежной защитой от досрочного погашения..
Среди договорных условий параметр сброса оказывает ограниченное и в целом немонотонное влияние. Во всех трех моделях варьирование от 0.65 до 0.95 приводит к изменениям цены менее чем на 1% по величине. Например, в рамках GBM эффект лежит в диапазоне примерно от до , при сопоставимых величинах для CEV и Heston. Это указывает на то, что в условиях одновариантной унивариантной чувствительности значение положения о сбросе является относительно небольшим, что согласуется с его по своей природе зависимым от пути характером.
В отличие от этого, отношение порога вызова оказывает более выраженное, интуитивное и экономически значимое влияние: поскольку растёт с 1,15 до 1,45, вызов становится сложнее инициировать, позволяя инвесторам сохранять больше потенциальной выгоды, поэтому возрастает стоимость облигации; изменения составляют примерно от до для GBM, от до для CEV и от до для Heston соответственно. Меньшие значения делают досрочное погашение более вероятным и, таким образом, существенно снижают стоимость облигации, обрезая потенциал роста.
Общие закономерности чувствительности удивительно последовательно сохраняются в моделях GBM, CEV и Heston. Доминирующая роль , относительно умеренное влияние волатильности , а также асимметричные эффекты соотношений порогов для опциона call и для сброса reset и всецело сохраняются в рамках этих трех динамик. Это означает, что договорные характеристики и структура выплат играют более критическую роль, чем спецификация динамики цены, в определении значений конвертируемых облигаций.
| Pert. | Price | Price | Price | Price | ||||||||
| -20% | 4.00 | 100.155 | -2.232 | 0.150 | 100.053 | -2.331 | 0.650 | 103.528 | 1.060 | 1.150 | 97.405 | -4.916 |
| -10% | 5.25 | 98.614 | -3.736 | 0.213 | 101.217 | -1.195 | 0.725 | 102.303 | -0.136 | 1.225 | 99.553 | -2.819 |
| 0% | 6.50 | 102.442 | 0.000 | 0.275 | 102.442 | 0.000 | 0.800 | 101.728 | -0.696 | 1.300 | 101.728 | -0.696 |
| +10% | 7.75 | 116.458 | 13.683 | 0.338 | 103.937 | 1.459 | 0.875 | 102.011 | -0.420 | 1.375 | 103.022 | 0.567 |
| +20% | 9.00 | 128.759 | 25.690 | 0.400 | 105.373 | 2.862 | 0.950 | 102.408 | -0.033 | 1.450 | 105.088 | 2.583 |
Примечания: Каждый параметр изменяется вокруг своего базового значения при сохранении всех остальных параметров неизменными в таблице 1. обозначает процентное изменение относительно базовой цены.
| Pert. | Price | Price | Price | Price | ||||||||
| -20% | 4.00 | 101.123 | -0.289 | 0.150 | 99.898 | -1.497 | 0.650 | 102.849 | 1.412 | 1.150 | 97.387 | -3.973 |
| -10% | 5.25 | 100.425 | -0.978 | 0.213 | 100.549 | -0.855 | 0.725 | 101.887 | 0.464 | 1.225 | 99.671 | -1.721 |
| 0% | 6.50 | 101.417 | 0.000 | 0.275 | 101.417 | 0.000 | 0.800 | 101.520 | 0.102 | 1.300 | 101.520 | 0.102 |
| +10% | 7.75 | 114.784 | 13.181 | 0.338 | 102.828 | 1.391 | 0.875 | 101.807 | 0.384 | 1.375 | 103.349 | 1.905 |
| +20% | 9.00 | 126.991 | 25.217 | 0.400 | 103.487 | 2.042 | 0.950 | 102.222 | 0.794 | 1.450 | 105.087 | 3.619 |
Примечания: Каждый параметр возмущается вокруг своего базового значения при сохранении всех остальных параметров фиксированными в таблице 1. обозначает процентное изменение относительно базовой цены.
| Pert. | Price | Price | Price | Price | ||||||||
| -20% | 4.00 | 103.630 | 0.026 | 0.020 | 103.649 | 0.045 | 0.650 | 103.175 | -0.412 | 1.150 | 97.897 | -5.507 |
| -10% | 5.25 | 102.713 | -0.859 | 0.035 | 103.344 | -0.249 | 0.725 | 102.682 | -0.889 | 1.225 | 100.408 | -3.083 |
| 0% | 6.50 | 103.603 | 0.000 | 0.050 | 103.603 | 0.000 | 0.800 | 102.574 | -0.993 | 1.300 | 102.574 | -0.993 |
| +10% | 7.75 | 114.953 | 10.956 | 0.065 | 103.313 | -0.280 | 0.875 | 103.005 | -0.577 | 1.375 | 104.551 | 0.916 |
| +20% | 9.00 | 126.302 | 21.910 | 0.080 | 103.183 | -0.405 | 0.950 | 104.354 | 0.725 | 1.450 | 106.582 | 2.876 |
Примечание: каждый параметр изменяется относительно своего базового значения при сохранении всех остальных параметров неизменными в таблице 1. обозначает процентное изменение относительно базовой цены. В модели Хестона вторая переменная соответствует начальной дисперсии , а не постоянному параметру волатильности , используемому в спецификациях GBM и CEV.
5 Заключение
Эта статья разрабатывает основанную на глубоком обучении структуру для ценообразования конвертируемых облигаций с понижающим сбросом и условиями досрочного погашения в среде с зависимостью от траектории. Путем формулирования задачи оценки как PPDE, зависящей от траектории, мы явно учитываем зависимость контрактных триггеров от исторической траектории цены базовой акции. Предложенная численная схема сочетает представление динамического программирования в дискретном времени с аппроксимацией условных ожиданий с помощью нейронной сети, обеспечивая гибкий и масштабируемый подход для задач высокой размерности.
В рамках этого единого подхода мы выводим формулировки PPDE, зависящие от модели, при динамиках GBM, CEV и Heston, и реализуем алгоритм обратного обучения для аппроксимации функций стоимости. Численные результаты демонстрируют, что метод обеспечивает стабильные и точные результаты ценообразования для всех спецификаций модели. В частности, полученные поверхности ценообразования демонстрируют четкую и экономически интуитивную структуру, отражающую гибридную природу конвертируемых облигаций как сочетание долговых инструментов и встроенных опционов на акции.
Наш анализ выделяет несколько надежных и значимых результатов. Во-первых, приведенная стоимость конвертируемой облигации в первую очередь определяется базовой ценой акций, демонстрируя сильную нелинейную и выпуклую реакцию, согласующуюся с опционоподобной структурой выплат. Во-вторых, влияние волатильности является положительным, но относительно умеренным, поскольку договорные особенности, такие как нижняя граница облигации и условие о досрочном погашении по требованию, ослабляют стандартный эффект выпуклости. В-третьих, условие о досрочном погашении оказывает существенное отрицательное влияние на оценку, обрезая потенциал роста. Наконец, наш самый нетривиальный результат заключается в том, что условие о пересмотре условий, несмотря на улучшение условий конвертации, фактически еще сильнее снижает стоимость, поскольку уменьшает эффективный порог досрочного погашения и увеличивает вероятность раннего погашения. Эти эффекты удивительно согласованы для динамики GBM, CEV и Heston, что указывает на то, что конструкция договора играет более доминирующую роль, чем конкретный выбор диффузионного процесса.
В совокупности эти результаты указывают, что зависящие от траектории договорные особенности являются ключевыми для понимания оценки конвертируемых облигаций, особенно на таких рынках, как Китай, где положения о сбросе и о выкупе через call являются распространенными. Этот подход к глубокому обучению на основе PPDE обеспечивает естественную и эффективную основу для учета этих сложных особенностей.
Несколько направлений для будущих исследований остаются открытыми. Во-первых, расширение рамочной модели с включением кредитного риска позволит более реалистично рассматривать дефолт и восстановление. Во-вторых, вычислительную эффективность можно дополнительно повысить, разработав суррогатные модели, которые аппроксимируют полные функции ценообразования на широких диапазонах параметров. Наконец, интеграция предложенной методологии с более продвинутыми архитектурами машинного обучения может улучшить способность выявлять сложные нелинейные взаимодействия в средах ценообразования высокой размерности.
Благодарности
Циньвэнь Чжу выражает признательность за поддержку Инициативы по развитию искусственного интеллекта для содействия реформе парадигм научных исследований и расширения возможностей продвижения дисциплин (RGZN2024002), а также Национального фонда социальных наук Китая (25BJY094). Вэнь Чэнь выражает признательность за поддержку гранта BNBU Research Grant с номером UICR0700082-24 в Пекине; Нормально-Гонконгском баптистском университете, Жухай, КНР. Вэнь Чэнь и Николя Лангрене выражают признательность за поддержку провинциальной лаборатории Гуандун/ключевой лаборатории Жухая IRADS (2022B1212010006).
Авторы также с благодарностью отмечают поддержку, предоставленную Цинхайской провинциальной ключевой лабораторией больших данных в финансах и прикладных технологий искусственного интеллекта, Цинхайским институтом технологий, Синин 810016, Китай.
Ссылки
- Ammann et al. (2003) Амманн, М., Кинд, А., и Вильде, К. Являются ли конвертируемые облигации недооцененными? Анализ французского рынка. Журнал банковского дела и финансов, 27(4):635–653, 2003. doi: 10.1016/S0378-4266(01)00256-4.
- ⟦Ammann et al. (2008) Амманн, М., Кинд, А., и Вилде, К. Ценообразование конвертируемых облигаций на основе имитационного моделирования. Журнал эмпирических финансов, 15(2):310–331, 2008. doi: 10.1016/j.jempfin.2006.06.008.
- Arandjelović et al. (2026) Arandjelović, A., Shevchenko, P. V., Matsui, T., Murakami, D., and Myrvoll, T. Решение стохастических моделей климат-экономики: подход глубокого метода наименьших квадратов Монте-Карло. Mathematical Finance, 2026. В печати.
- ⟦Ayache et al. (2003) Айаш, Е., Форсайт, П. А., и Вецал, К. Р. Оценка конвертируемых облигаций с кредитным риском. Журнал деривативов, 11(1):9–29, 2003. doi: 10.3905/jod.2003.319208.
- Bachouch et al. (2022) Бахуш, А., Уре, К., Лангрене, Н., и Фам, Х. Алгоритмы глубоких нейронных сетей для задач стохастического управления на конечном горизонте: численные приложения. Методология и вычисления в прикладной вероятности, 24(1):143–178, 2022. doi: 10.1007/s11009-019-09767-9.
- Barles and Souganidis (1991) Barles, G. and Souganidis, P. E. Сходимость схем приближений для полностью нелинейных уравнений второго порядка. Асимптотический анализ, 4(3):271–283, 1991. doi: 10.3233/ASY-1991-4305.
- ⟦Barone-Adesi et al. (2003) Barone-Adesi, G., Bermudez, A., and Hatgioannides, J. Оценка конвертируемых облигаций с двумя факторами с использованием метода характеристик/конечных элементов. Журнал экономической динамики и контроля, 27(10):1801–1831, 2003. doi: 10.1016/S0165-1889(02)00083-0.
- ⟦Batten, J. A., Khaw, K. L.-H., and Young, M. R. Pricing convertible bonds. Journal of Banking and Finance, 92:216–236, 2018. doi: 10.1016/j.jbankfin.2018.05.006.
- Brennan and Schwartz (1977) Бреннан, М. Дж. и Шварц, Э. С. Конвертируемые облигации: оценка и оптимальные стратегии для колл- и конверсионных операций. Журнал финансов, 32:1699–1715, 1977. doi: 10.1111/j.1540-6261.1977.tb03364.x.
- Brennan and Schwartz (1980) Бреннан, М. Дж. и Шварц, Э. С. Анализ конвертируемых облигаций. Журнал финансового и количественного анализа, 15(4):907–929, 1980. doi: 10.2307/2330567.
- ⟦Carriere (1996) Carriere, J. Оценка цены досрочного исполнения для опционов с использованием симуляций и непараметрической регрессии. Страхование: математика и экономика, 19(1):19–30, 1996.
- Cen et al. (2024) Cen, Z., Huang, J., Le, A., and Xu, A. Pricing a resettable convertible bond based on decomposition method and PDE models. Результаты в прикладной математике, 21:100423, 2024. doi: 10.1016/j.rinam.2023.100423.
- Costabile and Viviano (2026) Costabile, M. and Viviano, F. Combining lattice and regression methods for the evaluation of convertible bonds with soft call/put provisions. Journal of Computational and Applied Mathematics, 477:117208, 2026. doi: 10.1016/j.cam.2025.117208.
- ⟦Cox, J. C., Ross, S. A., and Rubinstein, M. Оценка опционов: упрощенный подход. Журнал финансовой экономики, 7(3):229–263, 1979. doi: 10.1016/0304-405X(79)90015-1.
- ⟦Ekren et al. (2016a) Экрэн, И., Тузи, Н., и Чжан, Дж. Решения вязкостного типа для вполне нелинейных параболических уравнений с зависимостью от пути в частных производных: Часть I. Annals of Probability, 44(2):1212–1253, 2016a. doi: 10.1214/14-AOP999.
- ⟦Ekren et al. (2016b) Экрен, И., Туци, Н., и Чжан, Дж. Решения вязкости для полностью нелинейных параболических зависящих от пути уравнений в частных производных: Часть II. Annals of Probability, 44(4):2507–2553, 2016b. doi: 10.1214/15-AOP1027.
- ⟦Fécamp et al. (2021) Фекамп, С., Микаэль, Ж., и Варен, Икс. Глубокое обучение для хеджирования в дискретном времени на неполных рынках. Журнал вычислительных финансов, 25(2):51–85, 2021. doi: 10.21314/JCF.2021.006.
- Feng et al. (2016) Фэн, Y., Хуан, B.-H., и Хуан, Y. Оценка конвертируемых облигаций с возможностью сброса: на основе разложения по путям. Finance Research Letters, 19:279–290, 2016. doi: 10.1016/j.frl.2016.09.002.
- ⟦Franco et al. (2022) Франко, К. д., Николль, Ж., и Фам, Х. Оптимизация портфеля в дискретном времени при ограничении на максимальную просадку с частичной информацией и разрешением с помощью deep learning, страницы 101–136. Springer, 2022. doi: 10.1007/978-3-030-98519-6˙5.
- ⟦Hull and White (1994) Халл, Дж. и Уайт, А. Численные процедуры для реализации моделей структуры процентных ставок II: двухфакторные модели. Журнал производных, 2(2):37–48, 1994. doi: 10.3905/jod.1994.407908.
- ⟦Huré et al. (2021) Huré, C., Pham, H., Bachouch, A., and Langrené, N. Алгоритмы глубоких нейронных сетей для задач стохастического управления на конечном горизонте: анализ сходимости. SIAM Journal on Numerical Analysis, 59(1):525–557, 2021. doi: 10.1137/20M1316640.
- Ingersoll (1977) Ингерсолл, Дж. И. Оценка конвертируемых ценных бумаг на основе условных требований. Журнал финансовой экономики, 4(3):289–321, 1977. doi: 10.1016/0304-405X(77)90004-6.
- Kimura and Shinohara (2006) Кимура, Т. и Синохара, Т. Анализ методами Монте-Карло конвертируемых облигаций с условиями сброса. European Journal of Operational Research, 168(2):301–310, 2006. doi: 10.1016/j.ejor.2004.07.008.
- Lau and Kwok (2004) Лау, К. В. и Квок, Я. К. Анатомия признаков опционов в конвертируемых облигациях. Журнал фьючерсных рынков, 24(6):513–532, 2004. doi: 10.1002/fut.10127.
- ⟦Lewis (1991) Льюис, К. М. Конвертируемый долг: оценка и конверсия в сложных структурах капитала. Журнал банковского дела и финансов, 15(3):665–682, 1991. doi: 10.1016/0378-4266(91)90091-Y.
- ⟦Li et al. (2025a) Ли, Л., Ху, Ц., Го, Х., Ван, Л., Чжан, Ц., и Сюй, Й. Ценообразование конвертируемых облигаций на основе GAN и transformer. Computational Economics, 2025a. doi: 10.1007/s10614-025-11021-z.
- Li et al. (2025b) Ли, З., Ван, Y., Цяо, Ф., и Юй, М. Предсказуемость доходности конвертируемых облигаций с использованием машинного обучения. Журнал финансовых рынков, страница 101010, 2025b. doi: 10.1016/j.finmar.2025.101010.
- ⟦Lim, H. Структурная конструкция для задачи ценообразования конвертируемых облигаций с возможностью пересмотра цены. Количественные финансы, 26(3):1–14, 2026. doi: 10.1080/14697688.2026.2616345.
- ⟦Lin and Zhu (2020) Лин, С. и Чжу, С.-П. Численное оценивание конвертируемых облигаций при стохастической волатильности или стохастической процентной ставке с использованием схемы предиктор–корректор на основе ADI. Computers and Mathematics with Applications, 79(5):1393–1419, 2020. doi: 10.1016/j.camwa.2019.09.003.
- Liu and Guo (2020) Лю, Ц. и Го, С. Отличное приближение для из дневного обеспечения. Журнал экономики и финансов Северной Америки, 54:101222, 2020. doi: 10.1016/j.najef.2020.101222.
- ⟦Longstaff and Schwartz (2001) Лонгстафф, Ф. А. и Шварц, Э. С. Оценка американских опционов посредством моделирования: простой подход на основе наименьших квадратов. Обзор финансовых исследований, 14(1):113–147, 2001. doi: 10.1093/rfs/14.1.113.
- Ma and Xu (2020) Ма, С. и Сюй, У. Оценочная модель для китайских конвертируемых облигаций с мягкими условиями отзыва/погашения по требованию при гибридном дереве willow tree. Количественные финансы, 20(12):1999–2014, 2020. doi: 10.1080/14697688.2020.1814022.
- ⟦McGuinness and Keasey (2010) Макгиннесс, П. Б. и Кизи, К. Перечень китайских государственных банков и их путь к реформе банковского дела и структуры собственности. China Quarterly, 201:125–155, 2010. doi: 10.1017/S030574100999110X.
- Nyborg (1996) Ниборг, К. Г. Использование и ценообразование конвертируемых облигаций. Прикладные математические финансы, 3(3):167–190, 1996. doi: 10.1080/13504869600000009.
- ⟦Roch, A. Оптимальная ликвидация через книгу лимитных заявок: подход на основе нейронной сети и моделирования. Methodology and Computing in Applied Probability, 25(3):1–29, 2023. doi: 10.1007/s11009-023-09996-z.
- Tan et al. (2022) Тан, С., Чжан, Z., Чжао, X., и Ван, S. DeepPricing: ценообразование конвертируемых облигаций на основе финансовых временных рядов с использованием генеративных состязательных сетей. Financial Innovation, 8(1):64, 2022. doi: 10.1186/s40854-022-00369-y.
- Tsiveriotis and Fernandes (1998) Цивериотис, К. и Фернандес, К. Оценка конвертируемых облигаций с кредитным риском. Журнал фиксированного дохода, 8(2):95, 1998. doi: 10.3905/jfi.1998.408243.
- ⟦Warin (2023) Warin, X. Оптимизация резервуара и методы машинного обучения. EURO Journal on Computational Optimization, 11:100068, 2023. doi: 10.1016/j.ejco.2023.100068.
- ⟦Xu et al. (2009) Сюй, В., Юй, Б., Яо, Л., и Чжоу, Ч. Модель дерева для ценообразования конвертируемых облигаций с учетом риска акционерного капитала, рыночного риска и риска дефолта. Вычислительная экономика, 34(2):169–194, 2009. doi: 10.1007/s10614-009-9170-8.
- Yang et al. (2010) Ян, Д., Чхой, Й., Ли, С., и Ю, Дж. Примечание к «Монте-Карло-анализу конвертируемых облигаций с оговоркой о пересмотре». European Journal of Operational Research, 200(3):924–925, 2010. doi: 10.1016/j.ejor.2009.02.012.
- Yarotsky (2017) Яротский, Д. Границы погрешности для приближений с глубокими сетями ReLU. Нейронные сети, 94:103–114, 2017. doi: 10.1016/j.neunet.2017.07.002.
- ⟦Zabolotnyuk, Y., Jones, R. J., and Fan, H. Эмпирическое сравнение моделей оценки конвертируемых облигаций. Financial Management, 39(2):675–705, 2010. doi: 10.1111/j.1755-053X.2010.01088.x.
- ⟦Zhang and Zhu (2023) Zhang, S. и Zhu, X. Финансовая структура и реакция на риски при зарубежных инвестициях и слияниях и поглощениях китайскими предприятиями. В The Challenge of “Going Out” Chinese Experiences in Outbound Investment, страницы 71–87. Springer, 2023. doi: 10.1007/978-981-99-3326-6˙5.
- Zhu et al. (2024) Чжу, Цз., Вэнь, Ц., и Ли, Р. Ценообразование по конвертируемым облигациям в Китае с использованием модели Монте‑Карло с обучением. Аксиомы, 13(4):218, 2024. doi: 10.3390/axioms13040218.
- ⟦Zhu (2006) Чжу, С.-П. Аналитическое решение в замкнутом виде для оценки конвертируемых облигаций с постоянной дивидендной доходностью. ANZIAM Journal, 47(4):477–494, 2006. doi: 10.1017/S1446181100010087.
- ⟦Zhu, S.-P., Lin, S., and Lu, X. Стоимость облигаций пут с конвертацией с применением подходов на основе интегральных уравнений. Computers and Mathematics with Applications, 75(8):2757–2781, 2018. doi: 10.1016/j.camwa.2018.01.007.
Appendix A Доказательства в разделе 2
A.1 Доказательство теоремы 1
Доказательство.
Мы выводим PPDE, которому удовлетворяет функционал стоимости конвертируемой облигации в области продолжения . По определению , в области продолжения ни условие сброса, ни условие колла не активны, поэтому конверсионная цена остается локально постоянной, а стоимость облигации непрерывно изменяется вдоль траектории цены акции. Под мерой нейтрального к риску цена акции следует
Применение формулы Ито для функционалов к непредвосхищающему функционалу дает
| (21) |
Поскольку квадратическая вариация цены акций удовлетворяет
подстановка динамики котировок акций в уравнение (21) приводит к
| (22) |
Для удобства обозначений введем бесконечно малый порождающий оператор , связанный с динамикой цен акций
Затем
| (23) |
Рассмотрим ценовое условие, подразумеваемое отсутствием арбитража при риск-нейтральной мере. Поскольку облигация выплачивает купоны непрерывно с темпом , мы определяем дисконтирующий множитель
и дисконтированный процесс приведенной к стоимости совокупной дивидендной доходности
Применение правила произведения Ито к даёт
Следовательно,
| (24) |
При мерах , под нейтральным к риску, должна быть мартингалом. Это означает, что дрейфовый член должен обратиться в нуль, что приводит к
Наконец, граничные и условия переключения следуют из договорных спецификаций конвертируемой облигации. Когда срабатывает условие колла, то есть , эмитент накладывает ограничение на колл и выкупает не конвертированную облигацию по цене погашения , если значение продолжения по облигации превышает . Между тем держатель облигации оптимально выбирает между конверсией и продолжением. Поэтому стоимость облигации задается выражением
Когда условие сброса выполнено, цена конверсии обновляется в соответствии с отображением сброса и, следовательно,
По достижении зрелости выплата задаётся формулой
Комбинирование этих условий с выводом PPDE выше дает искомый результат. ∎
A.2 Доказательство следствия 1
Доказательство.
A.3 Доказательство следствия 2
A.4 Доказательство следствия 3
Доказательство.
Применение формулы Ито к дает
| (28) |
Подставляя динамику Хестона в указанное выше выражение, вместе с
у нас есть
| (29) |
Перегруппировав члены дрейфа и диффузии, получаем
| (30) |
Таким образом, бесконечно малый порождающий оператор, связанный с динамикой цены акций Хестона,
Подставление этого генератора в общую PPDE в Теореме 1 дает уравнение (11). ∎
Appendix B Доказательства в разделе 3
B.1 Доказательство предложения 1
Доказательство.
Шаг 1: Сначала мы доказываем, что является липшицевски непрерывной по . Пусть и будут измеримыми функциями на пространстве состояний. В силу определения оператора на один шаг ,
Рассмотрим разность . В области продолжения . У нас есть
Далее, в области вызова , мы можем определить
и аналогично для . Затем
Поскольку карта
является -Липшицевым на , мы имеем
Поэтому и в области продолжения, и в области вызова,
Применение условного неравенства Йенсена к нормам дает
Следовательно, является липшицевым непрерывным по с липшицевой константой
Шаг 2: Теперь, используя точную обратную рекурсию
мы пишем
Принимая нормы и применяя неравенство треугольника, получаем
По предположению,
и по непрерывности Липшица ,
Объединение вышеуказанных неравенств дает
Желаемый результат следует. ∎
B.2 Доказательство теоремы 2
Доказательство.
Мы делим доказательство на следующие два этапа.
Шаг 1: контроль ошибки нейронной аппроксимации относительно дискретно-временного решения.
Для каждого шага по времени , Предложение 1 дает
Мы определяем
Затем
На стадии зрелости мы предполагаем, что терминальное условие точно задаётся сетью, то есть.,
так что
Теперь мы итеративно применяем предыдущее неравенство в обратном направлении. Для ,
Для ,
Продолжая рекурсивно, можно получить, что для любого ,
В частности,
Поэтому,
Теперь используем предположение, что класс нейронных сетей плотен в . Следовательно, для каждого фиксированного шага по времени погрешность приближения может быть сделана сколь угодно малой за счет увеличения емкости сети. Поскольку число шагов по времени конечно для фиксированного , последовательность можно равномерно контролировать. В частности, для любого существует архитектура нейронной сети такая, что
Сочетая это с (B.2), получаем
Шаг 2: комбинация со сходимостью дискретно-временной схемы.
Для любого существует достаточно малое, чтобы
Теперь зафиксируем произвольное . Выберем . По B.2, существует такая что
Для этого фиксированного выберите архитектуры нейронной сети достаточно богатые, чтобы (B.2) выполнялось с , а именно
Чтобы перейти от ограничения к покомпонентному ограничению в , отметим, что является детерминированным в задаче ценообразования. Поэтому,
Итак,
Используя неравенство треугольника, мы в итоге получаем
Это завершает доказательство. ∎