
Какой капитал после труда? Прогнозирование перехода возврата инвестиций в таланты в эпоху человек-ИИ
Аннотация
AI-аугментация разрывает бухгалтерскую связь между рабочим временем и производительным вкладом, однако компании продолжают оценивать таланты через повременные накладные пакеты. Данная статья разрабатывает прогностическую модель перехода от повременного учета талантов к ROI талантов, основанному на результате, в эпоху человеко-ИИ взаимодействия. Модель опирается на Теорему 3 (Инверсия ROI в τ*) как эмпирический стержень, с четырьмя механизмами-теоремами: неаддитивность накладных расходов, пути экономии времени за счет аугментации, усиление инновационной премии и неопределенность атрибуции в диаде человек-ИИ. Поэтапное внедрение 52-часовой рабочей недели в Корее служит эмпирическим примером раннего предупреждения. В панели DART из 365 публичных компаний (2,281 наблюдение за год-фирму) отношение SG&A к выручке выросло с 18,26 процента в 2018 году до 20,06 процента в 2020 году, незначительно скорректировалось в 2021-2022 годах и достигло пика в 20,10 процента в 2024 году. При прокси-анализе по когортам процентилей выручки двусторонние фиксированные эффекты (+1,56 п.п., p = 0,049), объединенные оценки событийного анализа (+4,21 п.п. при t = +3, p = 0,001) и устойчивые к двойной обработке ступенчатые DiD-оценки Каллауэя-Сант'Анны (+4,51 п.п. при t = +4) сходятся на положительном сигнале давления накладных расходов. Ретроспективное расширение на 2015-2017 годы (224 фирмы, 601 наблюдение) предоставляет данные до начала обработки, что служит доказательством против существовавших ранее восходящих трендов-конфаундеров. Мы интерпретируем корейские данные не как прямую оценку τ* или точечную причинную величину, а как, насколько нам известно, первое эмпирически задокументированное проявление режима давления накладных расходов до τ*, где повременной учет все еще доминирует, а ИИ-аугментация и сжатие рабочего времени совместно повышают накладные расходы. Прогнозируется, что компании, ориентированные на результат, превзойдут повременных аналогов на 1,5-2,0 процентных пункта в росте TFP на уровне фирмы к 2032 году. Вклад работы заключается в создании прогностической модели и инструмента управленческого планирования для перехода к учету ROI талантов с ИИ-аугментацией..
Ключевые слова: технологическое прогнозирование, переход отдачи от талантов, пред-τ нагрузка накладных расходов, дополненный человеческий капитал, диада человек-ИИ, способность к конвергенции, 52-часовая регуляция
1. Введение
1.1 Парадокс ROI талантов в эпоху дополненного человеческого капитала
Эта статья рассматривает учет ROI талантов как социотехнический режим, а не как внутрифирменную бухгалтерскую конвенцию. В традиции Фримена и Переса (1988) о техно-экономических парадигмальных сдвигах, Нельсона и Уинтера (1982) об эволюционных рутинах и Гилса (2002) о многоуровневых социотехнических переходах мы прогнозируем сдвиг режима от учета рабочего времени к учету на основе результатов в условиях расширения возможностей ИИ. Переход не запускается одним лишь использованием ИИ A. Он возникает, когда функция расширения φ(A, C), способность к конвергенции C и семь компонентов накладных расходов K = {заработная плата, страхование, пространство, управление, обучение, коммуникация, мотивация} перестают соответствовать временной единице учета. Корейская панель DART предоставляет эмпирический сигнал раннего предупреждения этого режима предкритического давления накладных расходов Pre-τ до пересечения критического порога τ*..
В панели из 365 корейских публичных компаний, наблюдаемых с 2018 по 2024 год, отношение коммерческих, общих и административных расходов к выручке выросло на 1,80 процентного пункта в ходе поэтапного внедрения обязательной 52-часовой рабочей недели, а затем снова достигло нового пика в 20,10 процента в 2024 году, что совпало с широким корпоративным внедрением генеративного ИИ. При аппроксимации когорт по процентилям выручки двусторонние фиксированные эффекты дают положительную связь с ростом накладных расходов в +1,56 процентного пункта (кластеризованная стандартная ошибка 0,79, p = 0,049), в то время как совместная оценка событийного анализа возрастает до +4,21 процентного пункта через три года после начала обработки (p = 0,001). Мы не интерпретируем эти оценки как точечную причинно-следственную величину закона о 52-часовой рабочей неделе. Скорее, они мотивируют задачу прогнозирования, которую решает данная статья: почему труд, дополненный ИИ, сосуществует с растущими внутренними накладными расходами на таланты в компаниях, и при каком пороге использования существующая модель учета на основе времени становится тормозом для совокупной факторной производительности на уровне фирмы.?
В течение двух десятилетий самые инновационные фирмы проводили неконтролируемые эксперименты по окупаемости инвестиций в таланты (ROI), определяемой как предельный результат, который фирма получает от своего пакета накладных расходов на таланты. Google внедрил правило 80/20, выделяя один рабочий день в неделю на самостоятельные исследования сотрудников, в надежде, что ограниченная свобода приведет к прорывным продуктам. 3M действовала по аналогичному 15-процентному правилу с 1948 года. ROWE (Results-Only Work Environment — среда, ориентированная только на результат) была опробована в Best Buy с 2003 по 2013 год на предположении, что отказ от привязки оплаты ко времени высвободит скрытую производительность. В Великобритании в 2022 году был проведен пилотный проект четырехдневной рабочей недели с участием 61 компании, основанный на гипотезе, что сжатие времени увеличит выпуск. Microsoft и Salesforce с 2024 года развернули генеративные ИИ-ассистенты в расчете на то, что дополнение усилит человеческий капитал, а не вытеснит его..
Каждый из этих экспериментов представляет собой эмпирическую ставку, лишенную единой теоретической основы. Их объединяет неявный, но никогда не сформулированный тезис: взаимосвязь между временем, талантом и созданием ценности на уровне фирмы структурно изменилась, а современная модель учета накладных расходов предприятия больше не соответствует своему назначению. Однако теоретическая инфраструктура, которая могла бы обосновать такие эксперименты, предсказать их результаты или обобщить условия их успеха, отсутствует. Каждый эксперимент защищался с помощью интуиции, привязанной к конкретному случаю, социотехнических анекдотов или выборочных показателей эффективности..
В данной статье выдвигается предположение, что отсутствие теории не случайно. Оно отражает более глубокий структурный факт: фундаментальное допущение, заложенное практически во все современные экономические, организационные и бухгалтерские модели, а именно что труд L может рассматриваться как однородная функция времени, было нарушено появлением диадического производства человека и ИИ. Теперь диада проявляется в повседневной деятельности компаний: инженер-программист пишет код с помощью подсказок Copilot, аналитик составляет отчет через итерации с ChatGPT, маркетинговая команда генерирует с помощью промптов модели создания изображений для активов кампании. В каждом из этих случаев час, учтенный как рабочий для компании, содержит смесь человеческого когнитивного труда и вычислительного труда ИИ, которую основанный на времени учетный показатель не в состоянии разложить на составляющие. Пока это допущение о единице учета не будет пересмотрено, компании продолжат оценивать ИИ-дополненную работу с помощью учетных категорий, разработанных для режима труда до внедрения технологий дополнения..
1.2 Теоретический пробел
Shin (2026a) формализовал расширенный человеческий капитал как Ĥ = H · [1 + φ(A, C)] на макроэкономическом уровне, где H — базовый человеческий капитал (накопленный запас навыков через образование и опыт), A — интенсивность использования AI (доля рабочих задач, поддерживаемых инструментами AI), C — способность к конвергенции (институциональная способность фирмы интегрировать результаты инструментов AI с существующими человеческими структурами знаний), а φ — функция расширения (премия взаимодействия между доступом к AI и способностью к конвергенции). ICH framework обеспечивает производственную функцию основу для экономики после трудового времени. В нем документируется, используя 20 экономик OECD, что взаимодействие AI и C объясняет 86 процентов дисперсии в совокупной факторной производительности на уровне фирм, по сравнению с 31 процентом для одного только использования AI. Он определяет Корею как отклоняющийся случай, в котором высокий H, высокий A и низкий C дают нижний уровень TFP (0,48 процента).).
Рамка ICH, однако, оставляет критический пробел нерешенным. В то время как она формализует дополненный человеческий капитал на макроэкономическом уровне, она не указывает, как семь компонентов внутренних накладных расходов на таланты фирмы реконструируются, когда L = рабочее время больше не выполняется. Эти компоненты: повременная заработная плата; взносы на социальное страхование; офисные помещения и оборудование; затраты на управленческий надзор; инвестиции в обучение и развитие; коммуникационная инфраструктура (электронная почта, видеоконференции, программное обеспечение для совместной работы); и поддержание мотивации (программы вовлеченности, компенсация за удержание, премии за производительность). Среди самых непосредственно смежных вкладов — аргументы Коузианской сингулярности в NBER (Shahidi et al., 2025), предсказание, что коллапс координации на основе ИИ сократит границы фирмы до нуля, декомпозиция вектора дополненного человеческого капитала Эспиналя Майя (2026), модель координационно-сжимающего капитала Фараха (2026) и эмпирические оценки производительности, вызванной ИИ, под руководством Бриньольфссона — каждый из них подходит к вопросу, но не решает проблему внутренних накладных расходов фирмы. Эспиналь Майя (2026) явно признает, что учет ROI накладных расходов на уровне фирмы остается для будущих исследований..
Этот пробел не является научным упущением. Макроэкономическая основа уже существует; механизм на уровне фирмы, преобразующий её в управленческие решения относительно накладных расходов и систем оценки, пока не создан. Данная задача прогнозирования на уровне фирмы также отходит от традиции прогнозирования замещения профессий, которую канонизировали Фрей и Осборн (2017): та традиция предсказывает, какие профессии подвержены автоматизации, тогда как настоящая работа прогнозирует, когда учётная система, через которую фирмы оценивают таланты, перевернётся с повременной на результативную. Единицей прогноза является система учёта талантов, а не профессия..
1.3 Пять теоретических вкладов
Реконструкция на уровне фирмы требует пяти теорем, каждая из которых закрывает отдельную дыру в унаследованной бухгалтерской логике. Пять теорем образуют иерархию. Теорема 3 (Инверсия ROI в τ*) является эмпирическим стержнем, несущим центральное утверждение перехода о том, что корейская панель DART служит пред-τ сигнатурой overhead-давления. Теоремы 1, 2, 4 и 5 представляют собой архитектуру механизма, объясняющую, почему стержень изгибается: неаддитивность overhead, четыре пути сэкономленного за счет augmentation времени, усиление инновационной премии и асимметрия агентских издержек в диаде человек-ИИ. Каждая теорема независимо фальсифицируема на собственном реестре доказательств, но совместное утверждение структуры опирается на Теорему 3. Эта иерархия обобщена в Таблице 2 Раздела 3.6..
Теорема 1, Декомпозиция накладных расходов. Семь современных компонентов внутренних кадровых накладных расходов фирмы не являются аддитивными. В условиях расширения с помощью ИИ перекрестная частная производная доходности инвестиций по любым двум компонентам затрат становится ненулевой как минимум для одной пары компонентов. Стандартный учет затрат, неявно предполагающий аддитивность, следовательно, искажает предельную доходность инвестиций в накладные расходы именно в тех условиях, когда менеджеры больше всего нуждаются в точных рекомендациях..
Теорема 2, Синергия резерва времени. Время, сэкономленное за счет ИИ-аугментации, не поступает в единый канал. Оно распределяется по четырем взаимоисключающим путям: интенсификация работы, скрытый досуг, сверхзанятость и реинвестирование в творческий резерв. Только четвертый путь генерирует инновационную ROI на уровне фирмы, и его доля монотонно возрастает с двумя институциональными переменными на уровне фирмы: ориентацией на результат в оценке эффективности и степенью автономии, предоставленной сотруднику..
Теорема 3, инверсия ROI. По мере роста интенсивности использования ИИ кривая ROI талантов при учете на основе времени падает, а кривая при учете на основе результатов растет. Они пересекаются в единственной точке τ*, выводимой как функция трех переменных уровня фирмы (ориентация на результат, автономия, способность к конвергенции). Ниже τ* учет на основе времени остается оптимальным; выше τ* он становится строгим тормозом для общей факторной производительности на уровне фирмы. Этот порог дает первый формально выводимый ответ на давний управленческий вопрос: когда фирме следует переходить между режимами учета.?
Теорема 4, Инновационная премия ROI. Доходы от резерва в стиле 80/20 усиливаются коэффициентом k > 1 при высокой способности фирмы к конвергенции. Сам коэффициент усиления является монотонно возрастающей функцией от расширяемой когнитивной доли HˆA, определенной в декомпозиции человеческого капитала Эспиналь Майи (2026). Теорема предоставляет первое теоретическое обоснование для экспериментов Google 80/20 и 3M 15 процентов, а также определяет институциональные условия, при которых аналогичные политики резерва принесут сопоставимые доходы или потерпят неудачу..
Теорема 5, Информационная асимметрия. Многофункциональная модель принципал-агента Хольмстрома и Милгрома (1991) естественным образом расширяется на диаду человек-ИИ, если добавить неопределенность атрибуции между вкладом человека и ИИ в качестве третьей трудности измерения. Возникающие агентские издержки частично компенсируются при оценке на основе результатов, поскольку результаты существуют независимо от доли вклада. Оценка на основе времени, напротив, усиливает агентские издержки пропорционально интенсивности использования ИИ, создавая институциональное торможение, которое не было формализовано в предыдущих многофункциональных анализах..
1.4 Методологическое позиционирование
Наша эмпирическая стратегия следует методологии кейс-стади, описанной в работах Yin (1994), Eisenhardt (1989) и Gerring (2007), которые устанавливают три роли отбора случаев: критический случай, полярная противоположность и культурный двойник. Основной эмпирической опорой является Южная Корея — критический случай с высоким рычагом, сочетающий необычно строгое регулирование рабочего времени (52-часовая недельная норма, применяемая с 2018 года поэтапно по отраслям и размерам фирм), высокий уровень внедрения ИИ (28%), низкую способность к конвергенции и нижний уровень TFP среди стран ОЭСР (0,48%, как задокументировано в Shin, 2026a, §5). Корея выполняет роль критического случая: прототипа динамики, с которой другие экономики ОЭСР будут всё чаще сталкиваться по мере сближения давления рабочего времени и внедрения ИИ..
Мы используем поэтапное внедрение 52-часовой рабочей недели в Корее в качестве внешнего институционального якоря для сжатия рабочего времени и давления накладных расходов. Текущая реализация аппроксимирует законодательные сроки обработки с помощью прокси-когорт по процентилям выручки; следовательно, оценки интерпретируются как направленное свидетельство пре-τ сигнатуры давления накладных расходов, а не как полностью наблюдаемый дизайн IV на основе законодательных когорт или точечная причинная величина. Идентифицирующее предположение рассматривается как допущение, а не установленный факт: политика должна влиять на SG&A/Revenue прежде всего через давление соблюдения норм рабочего времени, тогда как использование ИИ входит как отдельный макрогодовой и отраслевой диффузионный процесс. Таким образом, настоящий анализ оценивает сигнатуру давления накладных расходов, связанную с поэтапным контекстом рабочего времени; разделение TFP на уровне фирмы остается опровержимым прогнозом для последующих панельных исследований..
Фирменная панель, построенная на основе данных корпоративных раскрытий DART (Служба финансового надзора Кореи), является основным объектом наблюдения. Панель KOSPI плюс KOSDAQ Top 500 охватывает корейские публичные компании за 2018-2024 годы с нечетким сопоставлением названий счетов и двойной загрузкой консолидированных/неконсолидированных данных, что дает 2 281 наблюдение за фирмой-годом по 365 уникальным компаниям с положительными показателями выручки. Эта расширенная панель заменяет исходную базовую панель KOSPI Top 300 (115 компаний, 567 наблюдений) с 3,2-кратным расширением охвата фирм и 4,0-кратным расширением числа наблюдений. Запланированная расширенная панель с явной отраслевой и размерной стратификацией остается для будущей работы. Раздел 4 представляет доказательства на расширенной выборке, согласующиеся с теоремой 3, и указывает путь интеграции запланированной расширенной микропанели..
Дания играет диаметрально противоположную роль: идентичный уровень внедрения ИИ (28%), но противоположные значения по всем остальным параметрам (скандинавская модель флексикьюрити, высокий C, лучшая TFP на уровне 1,82%, эгалитарное управление). Япония исполняет роль культурного близнеца: идентичная конфуцианская иерархическая организация и традиция оценки по присутствию, но иной уровень внедрения ИИ (18%) и иное регулирование труда (культура кароси без строгого соблюдения 52-часовой нормы). Параметры Дании и Японии взяты из макропанели ICH (Shin, 2026a), а не из независимого сбора данных на уровне фирм; полный микроанализ данных на уровне фирм из Eurostat, Statistics Denmark, METI и RIETI отложен на будущие исследования. Таким образом, данное краткое сравнение изолирует способность к конвергенции (ось Дании) и регулирование (ось Японии) по направлению, удерживая соответствующие смешивающие факторы постоянными..
Корея рассматривается как прототип, а не как изолированный случай: одна экономика на стыке строгого регулирования рабочего времени и высокого уровня внедрения ИИ задаёт структурную модель, с которой могут столкнуться другие экономики ОЭСР, если их собственные траектории регулирования и внедрения сойдутся в течение следующего десятилетия. Логика выбора кейса основана на экстремальности значений Кореи по теоретическим переменным, а не на аналогическом обосновании из предшествующих однострановых политэкономических исследований..
1.5 Структура статьи и прогнозы
Раздел 2 развивает теоретическую основу, расширяя рамки ICH на внутрифирменный учёт накладных расходов и интегрируя теорию многозадачного агентства. Раздел 3 представляет пять теорем с формальными набросками вывода, условиями фальсифицируемости и граничными спецификациями. Раздел 4 предлагает корейскую когортно-прокси диагностику и подтверждение робастности, с диагностикой staggered DiD в рамках когортного прокси по процентилю выручки, проверками робастности по пяти осям и полярными сравнениями Дании и Японии. Раздел 4.3 сообщает результаты на расширенной выборке: отношение SG&A/Выручка следует N-образной траектории за 2018–2024 гг., с ростом на 1,80 процентного пункта с 2018 г. (18,26%) до 2020 г. (20,06%) параллельно поэтапному внедрению 52-часовой рабочей недели, умеренной коррекцией в 2021–2022 гг. (18,73% / 18,28%) и новым подъемом в 2023–2024 гг. (19,52% / 20,10%), при этом 2024 г. становится новым пиком параллельно ускорению внедрения ИИ. Траектория дает направленную предварительную поддержку прогнозам временного режима из Теоремы 3, а не прямую оценку τ*. Раздел 5 обсуждает теоретические и политические последствия. Раздел 6 завершается четырьмя фальсифицируемыми прогнозами..
Среди этих прогнозов центральным является предсказание, что компании, внедряющие учет ROI талантов на основе результатов, превзойдут сопоставимые компании, использующие учет на основе времени, по темпам роста совокупной факторной производительности на уровне фирмы на 1,5–2,0 процентных пункта к 2032 году на панельных данных Кореи и ОЭСР. Этот прогноз непосредственно проверяем. Опровержение опровергло бы центральный тезис данной концепции. Корейские данные интерпретируются не как прямая оценка τ* или как точечная причинная оценка закона о 52-часовой рабочей неделе, а как, насколько нам известно, первое эмпирически задокументированное свидетельство режима пред-τ давления накладных расходов — фазы, предшествующей пересечению порога, которое, согласно прогнозу, произойдет..
2. Теоретическая основа
2.0 Где остановился разговор.
Вопрос, который ставится в этой статье (какой капитал остается, когда рабочее время перестает быть единицей счета), не нов по своей мотивации. На самом деле это вопрос, который Маркс поставил перед миром в 1867 году, когда написал, что «капитал — это мертвый труд, который, подобно вампиру, живет только за счет высасывания живого труда, и чем больше труда он высасывает, тем больше живет». Для Маркса ответ был прямолинейным: капитал был накопленным рабочим временем, а фирма — институтом, который организовывал рабочее время в товары. Каждое последующее поколение либо расширяло рамки Маркса, либо уточняло их, либо растягивало его предположение о том, что затраты труда являются однородной функцией времени..
Разговор продолжался сто пятьдесят восемь лет. Шесть поколений мыслителей строили на фундаменте Маркса, постепенно ослабляя его допущения: Солоу добавил технологический остаток, Беккер и Минсер добавили человеческий капитал, Коуз и Уильямсон перенесли единицу анализа внутрь фирмы, Асемоглу и Рестрепо добавили задачи, а Шин (2026a) добавил дополненный человеческий капитал на макроэкономическом уровне. Каждое поколение делало модель богаче; каждое поколение также оставляло без ответа конкретный вопрос. Вопрос, к которому обращается данная статья, — это вопрос, который последнее поколение открыто оставило для будущих исследований..
Разговор можно рассматривать как воронку. Он начинается с широкого утверждения Маркса о трудовой теории стоимости, затем последовательно сужается через вклад каждого поколения и неразрешенные пробелы, и доходит до конкретного теоретического пробела, существующего сегодня: как дополненный человеческий капитал реконструирует внутрифирменный пакет накладных расходов? Рисунок 1 отображает эту воронку в двух измерениях: теоретический охват (от макроэкономического агрегата до внутрифирменного микроуровня) и представление труда (от однородного по времени до неоднородного с ИИ-усилением), где каждое поколение занимает свою позицию в поле, а настоящая статья отмечает место, до которого разговор еще не дошел..
Генеалогия, которая следует далее, является не исчерпывающим научным исследованием, а избирательным диалогом с мыслителями, чьи вопросы структурируют эту работу. Мы рассматриваем каждого по очереди, не для того чтобы обобщить их идеи, а для того чтобы точно указать, где каждый из них остановился и почему их точка остановки открывает путь к нашей..
2.1 Маркс и трудовая теория стоимости
Марксова модель рассматривала фирму как производственную функцию, в которой капитал и труд объединялись для создания товаров.:
Функция была привязана к конкретной исторической формации, промышленному капитализму, в котором труд L был идентифицируем в единицах времени. Рабочий день фабричного работника, разделенный на необходимый труд и прибавочный труд, был единицей, через которую стоимость как производилась, так и извлекалась. Вопрос Маркса был распределительным, а не конструктивным: каким образом прибавочное рабочее время, разница между тем, что работнику платят и что работник производит, присваивается владельцами капитала.?
Спустя более полутора столетий вопрос о том, кто присваивает прибавочную стоимость, остается актуальным в литературе о доле труда в национальном доходе (Karabarbounis & Neiman, 2014) и о перераспределении доходов в рамках платформенного капитализма (Srnicek, 2017). Но предположение Маркса о том, что L однородна во времени, было подорвано дважды. Первый удар нанесла неоклассическая экономическая теория, которая начала задаваться вопросом, создают ли все часы труда одинаковую стоимость. Второй, нынешний удар, исходит из-за пределов как марксистской, так и неоклассической традиций: искусственный интеллект усиливает производительное содержание часа труда таким образом, что предположение об однородности времени не может учесть. Рамки Маркса остаются историческим якорем, относительно которого каждое последующее поколение измеряло свое отклонение. Отклонение, которое делает данная работа, заключается не в отказе от распределительного вопроса Маркса, который остается по существу важным, а в отказе от его предположения о единице измерения, которое дополнение ИИ сделало неполным..
2.2 Шесть поколений: от производственных функций к учету талантов на уровне фирмы
Рисунок 1. Две генеалогии, сходящиеся на разрыве смены режима на уровне фирмы. На рисунке показаны потоки производственной функции и прогнозирования; границы фирмы и теория агентских отношений входят как внутренний подпоток фирмы, разработанный в разделах 2.2 и 2.5..
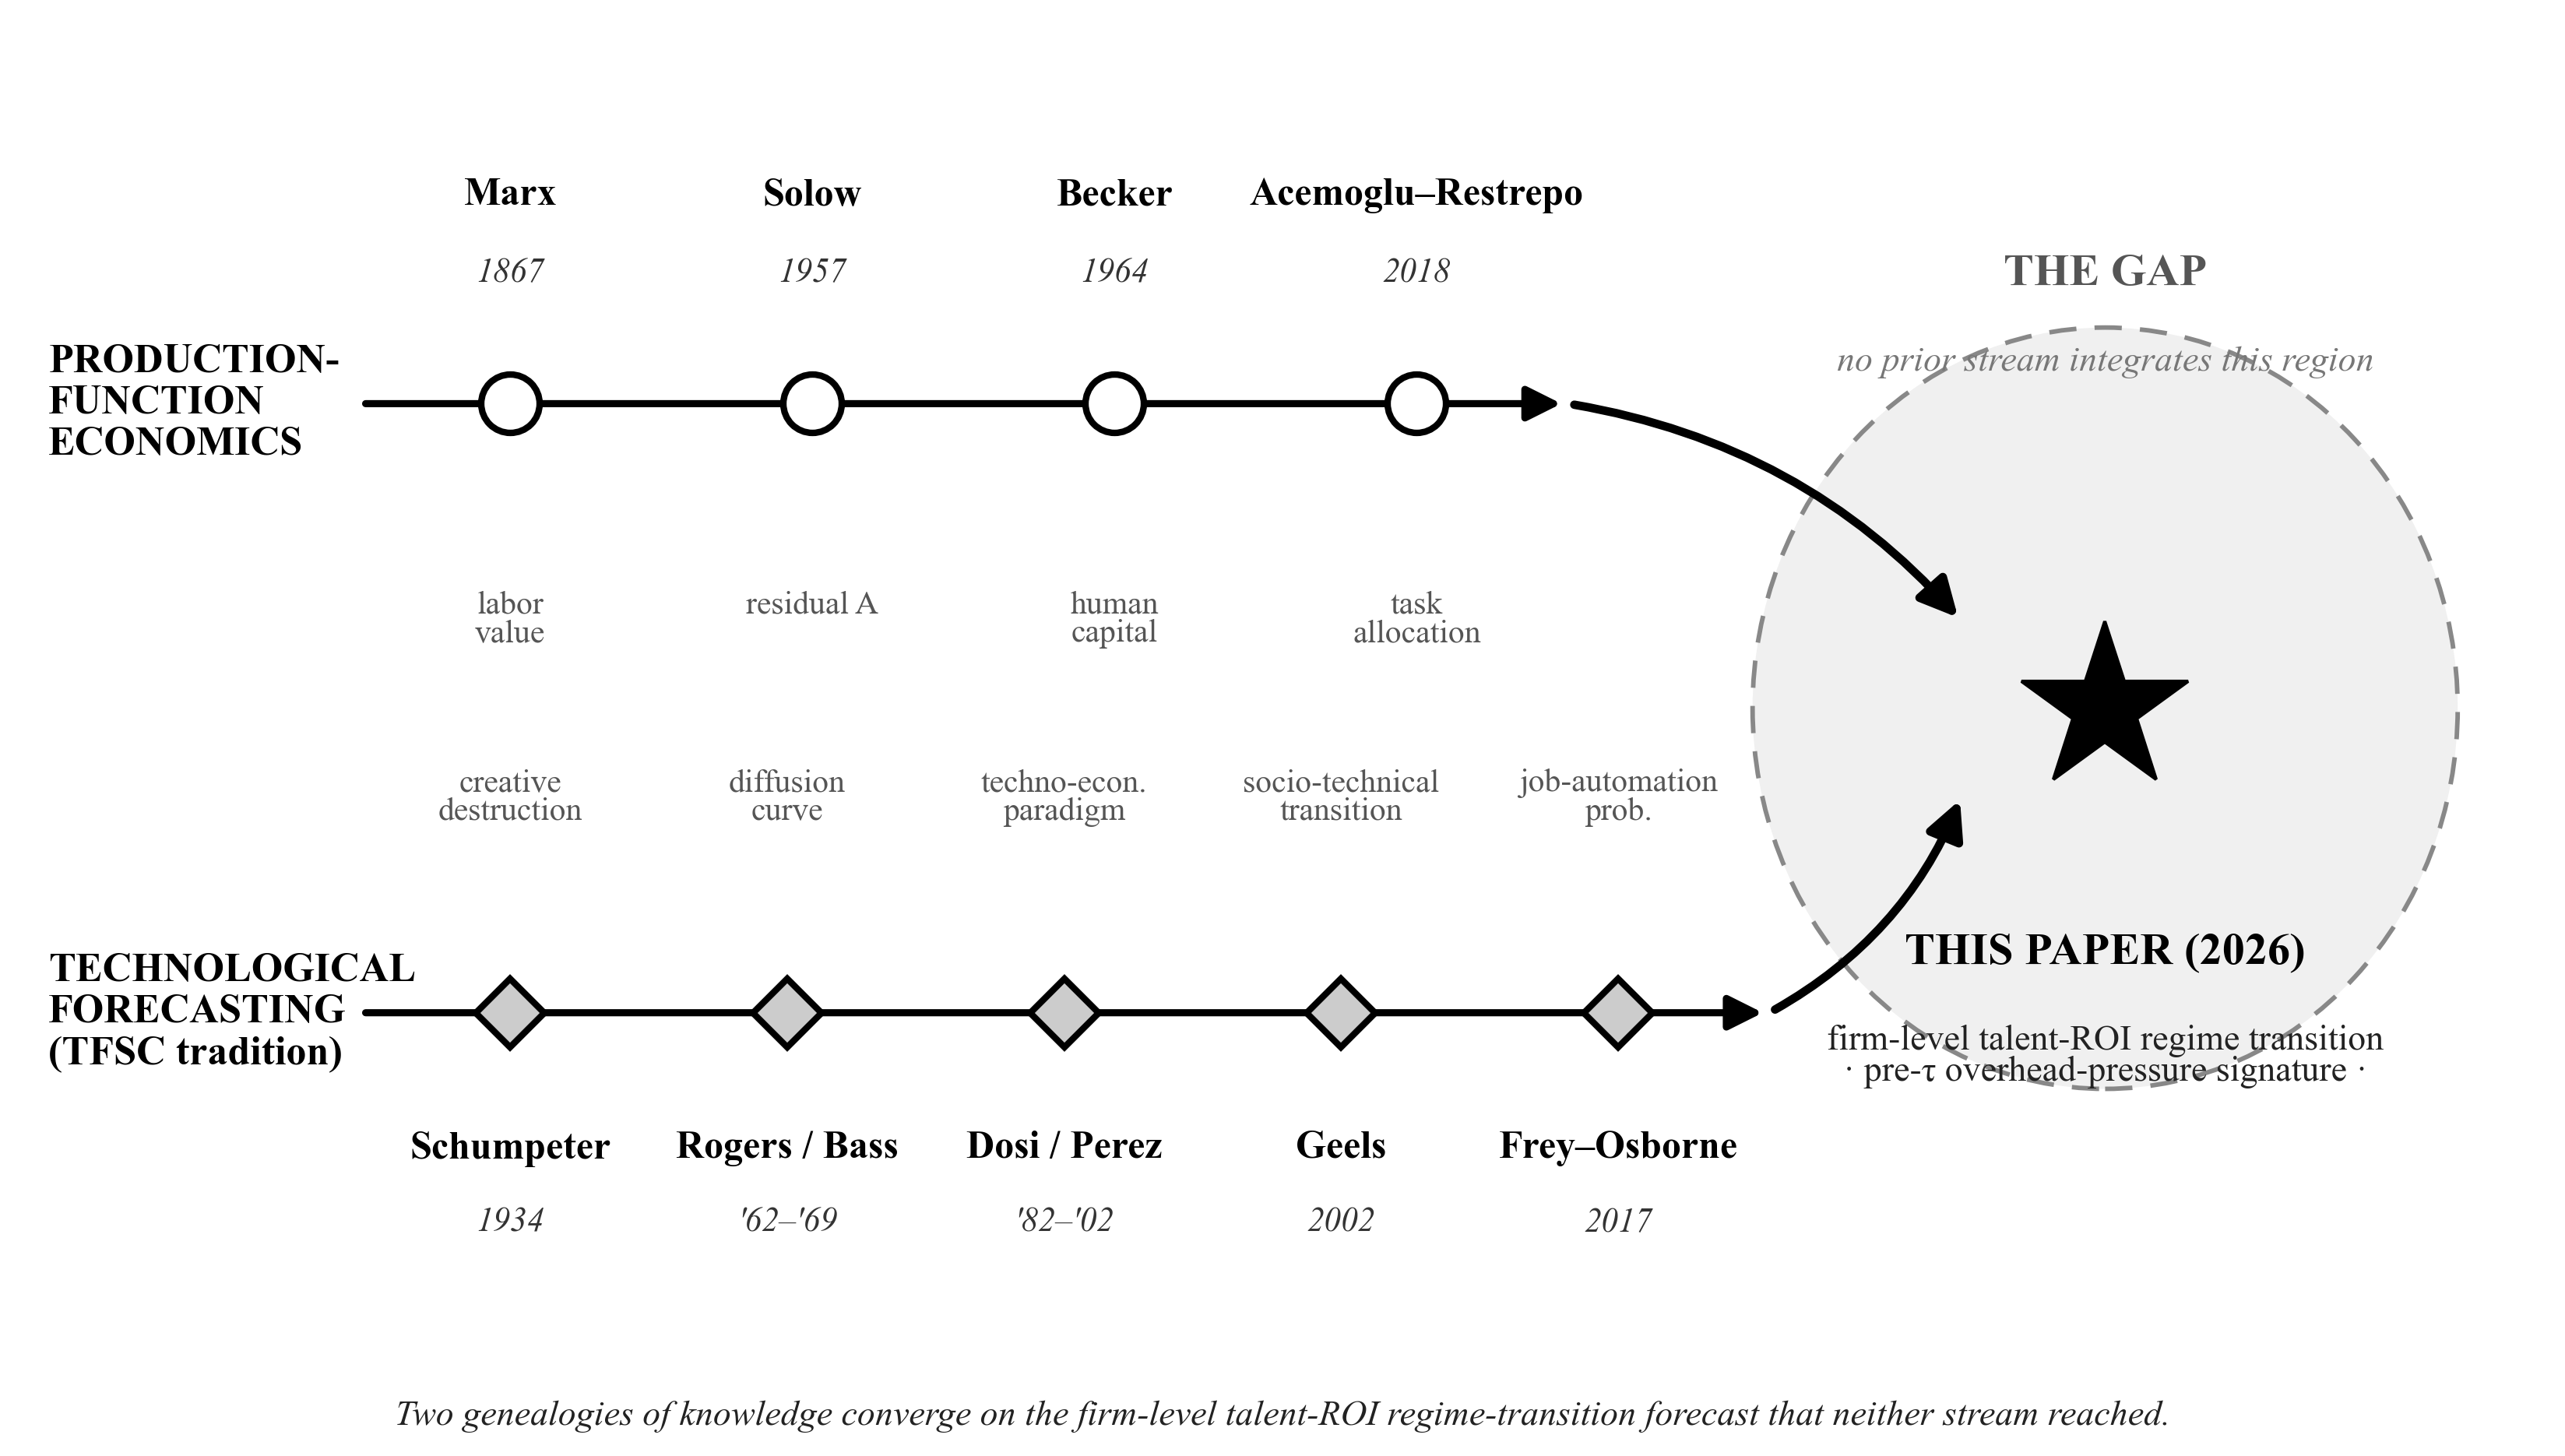
На рисунке 1 две генеалогии знаний, которые объединяет эта статья, представлены как параллельные потоки, текущие к одному открытому вопросу. Верхний поток — это традиция экономики производственной функции (Маркс, Солоу, Беккер, Асемоглу и Рестрепо), разработанная в разделах 2.1 и 2.2; нижний поток — это традиция технологического прогнозирования (Шумпетер, Роджерс и Басс, Дози и Перес, Гилс, Фрей и Осборн), разработанная в разделе 2.6. Оба потока текут к, но ни один не достигает, прогноза смены режима отдачи от талантов на уровне фирмы, который предоставляет эта статья, пустого слияния, обозначенного как пробел..
Поколения с I по V: От однородного по времени труда к распределению задач
Первые пять поколений ослабили по одному допущению о времени-однородном труде, оставляя остальные нетронутыми. Поколение I (Маркс, 1867; ) занимает нижний левый квадрант: времени-однородный труд, макроэкономическая классовая структура, распределительный вопрос, ответ в виде трудовой теории стоимости. Поколение II (Солоу, 1957; ) сместилось вверх по оси Y, введя технологическую константу A. Остаток Солоу, который сам Солоу назвал «мерой нашего незнания», стал заполнителем для всего, что последующие поколения будут уточнять явно: человеческий капитал (Беккер, 1964; Минсер, 1974), эндогенный технический прогресс (Ромер, 1990; Лукас, 1988), распределение задач (Асемоглу и Рестрепо, 2018, 2022) и дополненный человеческий капитал (Шин, 2026a). Предлагаемая здесь реконструкция внутрифирменных накладных расходов продолжает ту же траекторию..
Третье поколение (Becker, 1964; Mincer, 1974; ) ввело человеческий капитал H как функцию образования и опыта, формализованную функцией заработков Минсера.:
Это был первый формальный разрыв с временной однородностью, но Беккер и Минсер рассматривали человеческий капитал как скалярную величину. Espinal Maya (2026) недавно заметил, что «такое скалярное рассмотрение становится острым в эпоху генеративного искусственного интеллекта: подход трактует когнитивную способность как скаляр (годы образования и потенциальный опыт), когда в реальности это вектор, внутренний состав которого определяет, будет ли работник усилен, вытеснен или не затронут ИИ». Настоящая статья наследует векторное разложение Espinal Maya (физический-ручной, когнитивный-рутинный, когнитивный-дополняемый) и использует его на уровне фирмы, где доля рабочей силы в когнитивно-дополняемых профессиях определяет коэффициент усиления инноваций на основе резервов (Теорема 4).).
Четвертое поколение (Coase, 1937; Williamson, 1981; Hart and Holmstrom, 1986; Holmstrom and Milgrom, 1991) сместилось горизонтально вдоль оси X от макроэкономического агрегата к внутрифирменному микроанализу. Эта линия определяет, как заключается трудовой договор (Коуз), осуществляется управление (Уильямсон), распределяется остаточный контроль (Харт-Холмстром) и стимулирование (Холмстром-Милгром), но сохраняет предположение об однородности по времени в отношении базового трудового вклада. Информационная асимметрия, которую Холмстром и Милгром формализовали на уровне многозадачности, естественным образом распространяется на диаду человек-ИИ, где третья "задача" обработки ИИ вводит неопределенность атрибуции, которую первоначальная структура не предусматривала. Теорема 5 расширяет Холмстром-Милгром именно на эту область..
Поколение V (Acemoglu and Restrepo, 2018, 2022; ) переместило теорию производственной функции в верхний правый квадрант. Фирма распределяет непрерывный набор задач между людьми или машинами, причем распределение определяется относительной стоимостью. Эта модель учитывает вытеснение с рынка труда и снижение доли труда, но останавливается на границе когнитивного посредничества: она предсказывает, какие задачи будут автоматизированы, но не то, приведет ли полученное распределение к прорывным инновациям, рутинному обслуживанию или систематическим ошибкам. Как заметил Espinal Maya (2026), модель работает «на уровне выше когнитивного». В данной работе наследуется основанная на задачах модель как институциональный контекст, в котором действует усиленный человеческий капитал, но она расширяется за счет конструкта конвергентной способности (Shin, 2026a), который опосредует, преобразуется ли распределение задач в продуктивный результат..
Поколение VI: Шин (2026a), Ĥ = H · [1 + φ(A, C)]
Расширенная концепция человеческого капитала Шина (2026a) перемещает Поколение V выше по оси Y, вводя функцию расширения φ(A, C), которая опосредует влияние ИИ на производственный результат. Функция зависит от использования ИИ A и способности к конвергенции C, где C — это четырехмерная когнитивная конструкция, включающая воплощенное понимание, метакогнитивную калибровку, временную интеграцию и интегративное мышление. Способность к конвергенции — это недостающая переменная, которую концепция Асемоглу-Рестрепо рассматривает как экзогенную, но которую концепция ICH рассматривает как центральный медиатор.
Фреймворк ICH продемонстрировал на примере 20 экономик OECD, что взаимодействие AI с C объясняет 86 процентов межстрановой дисперсии в совокупной факторной производительности на уровне фирм, по сравнению с 31 процентом для использования только AI. Он определил Корею как отклоняющийся случай, в котором высокие H, высокие A и низкие C приводят к самому низкому уровню TFP. Вклад фреймворка заключается в формальной спецификации того, что Солоу мог назвать только остаточным A: TFP является эндогенным для функции расширения, а функция расширения является эндогенной для когнитивного медиатора..
Поколение VI расширяет Поколение V, включая AI-аугментацию. Но Shin (2026a) действует на макроэкономическом уровне. Рамка определяет, что происходит на уровне страны, когда использование AI растет, а способность к конвергенции — нет. Она не определяет, что происходит на уровне фирмы, когда семь различных компонентов накладных расходов (повременная заработная плата, социальное страхование, офисное помещение, управленческие расходы, обучение, коммуникационная инфраструктура, поддержание мотивации) должны быть реконструированы, потому что базовый трудовой вклад больше не является однородным по времени. Макроэкономическая реализация существует. Реализация на уровне фирмы — нет..
Настоящая статья: Этап VI', конкретизация на уровне фирмы
Расположение данной работы на рисунке 1 находится в верхнем правом квадранте, где представление разнородного труда, дополненного ИИ, пересекается с внутрифирменным микротеоретическим масштабом. Эта позиция не является пустой в том смысле, что не существует смежных работ; скорее, она остается недостаточно определенной. Четырнадцать наиболее близких работ в литературе (Shahidi et al., 2025, о сингулярности Коуза; Farach, 2026, о сжимающем координацию капитале; Espinal Maya, 2026, о декомпозиции дополненного вектора человеческого капитала; различные эмпирические оценки производительности ИИ под руководством Бринйолфссона; рамки Eccles, 2025, о гибридных командах интеллекта; мета-анализ Vaccaro et al., 2024, о комбинациях человека и ИИ) все вращаются вокруг этой позиции. Espinal Maya (2026) явно признал в своих указанных ограничениях, что учет рентабельности накладных расходов на уровне фирмы остается для будущих исследований..
Настоящая статья предоставляет инстанцирование на уровне фирмы, которое требует структура ICH для операционализации в контекстах управленческих решений. Пять теорем, разработанных в разделе 3, уточняют, как реконструируются семь компонентов накладных расходов, когда L = labor time больше не действует. Эмпирический якорь в разделе 4 опирается на поэтапное регулирование 52-часового рабочего времени в Южной Корее как институциональный временной якорь, предоставляя направленные до-τ доказательства давления накладных расходов, по которым можно оценить прогнозы структуры..
Разговор может продолжаться отсюда. Стадия VI’ не является окончательным словом; это явная спецификация одной части того, к чему постепенно сужался разговор шести поколений. Будущие направления исследований расширяют разговор дальше, а фальсифицируемые прогнозы (Раздел 6) определяют эмпирические условия, при которых текущая структура будет пересмотрена или заменена. Мы вступаем в разговор не для того, чтобы его завершить, а чтобы разместить точный вопрос и точный ответ на столе там, где остановился предыдущий ответ..
2.3 Семь компонентов накладных расходов: Архитектура внутренних затрат на таланты
| # | Component | Historical Justification | Pressure Under Augmentation |
|---|---|---|---|
| 1 | Time-based wage | Wage as function of hours (Industrial Revolution; Mincer, 1974) | Hours no longer correspond to productive units |
| 2 | Social insurance and benefits | Calculated as percentage of time-based wages (Korea’s four major insurances) | Inherits arbitrariness of the wage base; 52-hour regime intensifies dependency |
| 3 | Office space | Workers occupy fixed locations for fixed time blocks; 8-15% of operating expenses | Asynchronous/remote modes raise allocation cost relative to contribution |
| 4 | Management and evaluation | Direct supervision and HR overhead; 12-20% in knowledge-intensive industries | Productivity paranoia: 85% of leaders vs 87% of employees (Microsoft, 2022); 75pp confidence gap |
| 5 | Training and development | Human capital accumulation through structured programs (Becker; Mincer) | Locus of skill shifts from accumulated experience toward convergence capacity |
| 6 | Communication infrastructure | Email, video, collaboration platforms | Knowledge workers spend 57% of hours in communication tools (Microsoft, 2025) |
| 7 | Motivation maintenance | Autonomy, competence, relatedness (Deci and Ryan, 1985, 2017) | Time-based structures suppress autonomy by definition |
В таблице 1 обобщены семь различных компонентов накладных расходов с их историческим обоснованием в рамках трудовой гипотезы и структурным давлением, с которым сталкивается каждый из них, когда расширение ИИ нарушает временную однородность. Современные фирмы накапливают кадровые накладные расходы через эти семь компонентов, каждый из которых требует реконструкции в условиях дополненного человеческого капитала..
Эти семь компонентов не являются независимыми. Их предельные вклады в ROI на уровне фирмы становятся неаддитивными при AI-расширении: изменение в одном компоненте вызывает эффекты на другие, которые аддитивная модель учета не может уловить. Эта неаддитивность является содержательным содержанием Theorem 1, разработанной в Section 3..
2.4 Способность к конвергенции на уровне фирмы
Рамка ICH определяет конвергентную способность C как четырехмерный когнитивный конструкт. Настоящая статья расширяет C пятым измерением, взятым из Shin (2026b). Пятое измерение, суверенная способность переопределения (C5), отражает способность обнаруживать и отклонять выходы AI, в которых генерация с высокой уверенностью маскирует фактическую или контекстуальную ошибку..
На уровне фирмы пять измерений действуют следующим образом. C1 (воплощённое понимание) реализуется через способность опытных сотрудников укоренять результаты ИИ в сенсомоторной и контекстуальной реальности. C2 (метакогнитивная калибровка) реализуется через способность сотрудников оценивать, когда результаты ИИ требуют независимой проверки. C3 (временная интеграция) реализуется через способность старших сотрудников контекстуализировать рекомендации ИИ с учётом накопленной организационной памяти. C4 (интегративное мышление) реализуется через способность сотрудников объединять результаты ИИ из разных областей для создания новых синтезов. C5 (суверенное вето) реализуется через способность сотрудников отклонять результаты ИИ в случае неудачной проверки..
Способность к конвергенции на уровне фирмы не является простой суммой или средним значением индивидуальных показателей C сотрудников. Она зависит от трех дополнительных факторов: системы оценки фирмы (ориентирована ли она на результат, вознаграждая сотрудников за проявление C), структуры авторитета фирмы (имеют ли сотрудники законное право отказываться от результатов ИИ) и культурного реестра фирмы (допускает ли доминирующий культурный сценарий проявление метакогнитивных способностей и способностей к переопределению).).
2.5 Теория многозадачного агентства в диаде человек-ИИ
Последним элементом нашей теоретической основы является расширение теории многозадачного агентирования на диаду человек-ИИ. Holmstrom and Milgrom (1991) в своем основополагающем исследовании многозадачного анализа принципал-агент показали, что когда агент распределяет усилия между несколькими задачами с разными сложностями измерения, оптимальный контракт принципала придает больший вес легко измеряемым задачам, чем того требует их фактическая важность..
В диаде человек-ИИ мультизадачная структура усиливается, потому что диада вводит третьего актора, чей вклад трудно атрибутировать. Мы обозначаем эту неопределенность атрибуции как γ [0, 1], где γ = 0 указывает на идеальную ясность атрибуции, а γ = 1 — на полную непрозрачность атрибуции. Агентские издержки в диаде человек-ИИ являются функцией γ, причем более высокая неопределенность атрибуции порождает более высокие агентские издержки через три канала: моральный риск, неблагоприятный отбор и искаженное распределение усилий. Центральный результат Хольмстрома и Милгрома (1991) подразумевает, что агентские издержки в диаде человек-ИИ частично компенсируются при режимах оценки, основанных на результате. Эта компенсация является основным содержанием Theorem 5..
2.6 Позиционирование в традиции технологического прогнозирования
Пять теорем и следующий за ними пример Кореи, в конечном счете, представляют собой прогноз: утверждение о смене режима, которая еще не завершилась. Это утверждение должно отвечать на дискуссию, которую этот журнал ведет уже полвека, дискуссию о том, как технологические революции преобразуют институты, построенные вокруг предыдущей технологии. В разделе 2.2 было прослежено, где остановилась дискуссия о производственной функции; в данном разделе прослеживается, на каком этапе находится дискуссия о прогнозировании, и определяется место предлагаемой концепции в ее рамках (Рисунок 1, нижний поток).).
Разговор открывается Шумпетером (1934, 1942), для которого инновация была не нарушением равновесия, а двигателем, разрушающим одно равновесие и устанавливающим другое. Шумпетер и кондратьевская длинноволновая традиция задали этой области основной вопрос: не в том, меняет ли технология экономику, а в том, в каком ритме и через какой механизм старые институты уступают место новым..
Механизм получил свой первый формальный ответ в традиции диффузии. Роджерс (2003) показал, что инновации распространяются в социальной системе по S-образной кривой, управляемой воспринимаемыми атрибутами и структурой коммуникации; Басс (1969) сделал эту кривую оцениваемой, разделив инновацию и имитацию в риске внедрения. Теория диффузии научила область прогнозировать время внедрения. Траектория использования ИИ в Корее, задокументированная в Разделе 4, выросшая примерно с 8 процентов в 2018 году до 28 процентов в 2024 году, представляет собой диффузионную кривую именно такого типа; но этот фреймворк прогнозирует то, что теория диффузии оставляет без внимания, а именно реорганизацию режима учета талантов, который растущее использование делает устаревшим..
Dosi (1982) и Nelson и Winter (1982) предоставили следующий слой: технологии продвигаются по траекториям, ограниченным парадигмой, а экономические изменения представляют собой эволюционный процесс, в котором рутины, а не оптимизирующие выборы, переносят технические знания вперед. Freeman и Perez (1988) и Perez (2002, 2010) затем завершили слой, который данная статья наследует наиболее непосредственно. Согласно их описанию, каждая технологическая революция устанавливает новую техно-экономическую парадигму, и решающей особенностью каждого перехода является несоответствие между быстро движущейся технологией и медленно движущимися институтами: социально-институциональная структура, созданная для предыдущей парадигмы, отстает от новой, пока структурный кризис не вынуждает ее реконструкцию. Настоящая структура представляет собой воплощение этого несоответствия на уровне фирмы. Повременной учет талантов является институциональным остатком индустриальной парадигмы; режим pre-τ давления накладных расходов, определенный в Section 3.3, представляет собой лаг фазы установки, который описывает Perez, наблюдаемый внутри фирмы, до реконструкции фазы развертывания, которую представляет учет на основе результатов..
Geels (2002, 2004) and Geels and Schot (2007) перенесли вопрос перехода в многоуровневую перспективу, в которой переходы возникают из взаимодействия нишевых инноваций, действующего социотехнического режима и медленно меняющегося ландшафта. Четырехзонная матрица предвидения из Section 4.10 является прочтением на уровне режима в этом духе: корейские фирмы занимают действующий режим под давлением ландшафта (растущее использование ИИ), в то время как ниша оценки на основе результатов еще не вытеснила существующий временной режим..
Если эти традиции дают ответ на вопрос «что» в прогнозировании, то методологический канон этого журнала дает ответ на вопрос «как». Линстоун и Турофф (1975) институционализировали экспертное прогнозирование с помощью метода Дельфи; Мартино (1993) систематизировал технологическое прогнозирование для принятия решений; Портер и Каннингем (2005) и Дайм, Руэда, Мартин и Гердсри (2006) разработали библиометрические и технолого-разведывательные подходы к предвидению возникающих технологий; а Фаал, Фаррух и Проберт (2004) дали практике архитектуру дорожного картирования. К этой методологической линии настоящая статья добавляет инструмент опережающих индикаторов: сигнатуру пред-τ overhead-pressure, публично наблюдаемый бухгалтерский след (траектория отношения SG&A к выручке), который выявляет приближающийся переход режима до его завершения, вместе с Матрицей Форсайта, которая преобразует сигнатуру в инструмент планирования..
Разговор, наконец, достигает своего рубежа в эпоху ИИ. Фрей и Осборн (2017) прогнозируют подверженность профессий компьютеризации, и обширная последующая литература прогнозировала вытеснение, дополнение и перераспределение задач. Настоящая структура отходит от этого рубежа в своем объекте. Она не прогнозирует, какие рабочие места исчезнут; она прогнозирует, что учетный режим, через который фирмы оценивают таланты, изменится на противоположный — от почасовой оплаты к оплате за результат, как только использование ИИ превысит определенный для фирмы порог τ*. Прогнозирование вытеснения спрашивает, сколько часов труда переживут автоматизацию; эта статья спрашивает, что означает час труда, когда дополнение нарушило его однородность, и как фирмы, которые продолжают оценивать таланты в часах, накапливают накладное давление, пока сам режим ценообразования не уступит. Это новое направление, которое предлагает структура: не прогноз вытеснения, а прогноз перехода режима на уровне фирмы для учетных категорий, через которые оценивается талант, дополненный ИИ..
3. Пять теорем
На протяжении данного раздела термин «теорема» обозначает утверждение, формально выведенное из явно заданных допущений и снабжённое условием фальсифицируемости, следуя традиции прикладной экономической теории (Acemoglu and Restrepo, 2018; Holmstrom and Milgrom, 1991). Мы не претендуем на доказательства в замкнутой форме в смысле чистой математики; сила каждой теоремы основывается на прозрачности её допущений и чёткости условий её опровержения..
Рисунок 2. Теорема перехода и архитектура механизма
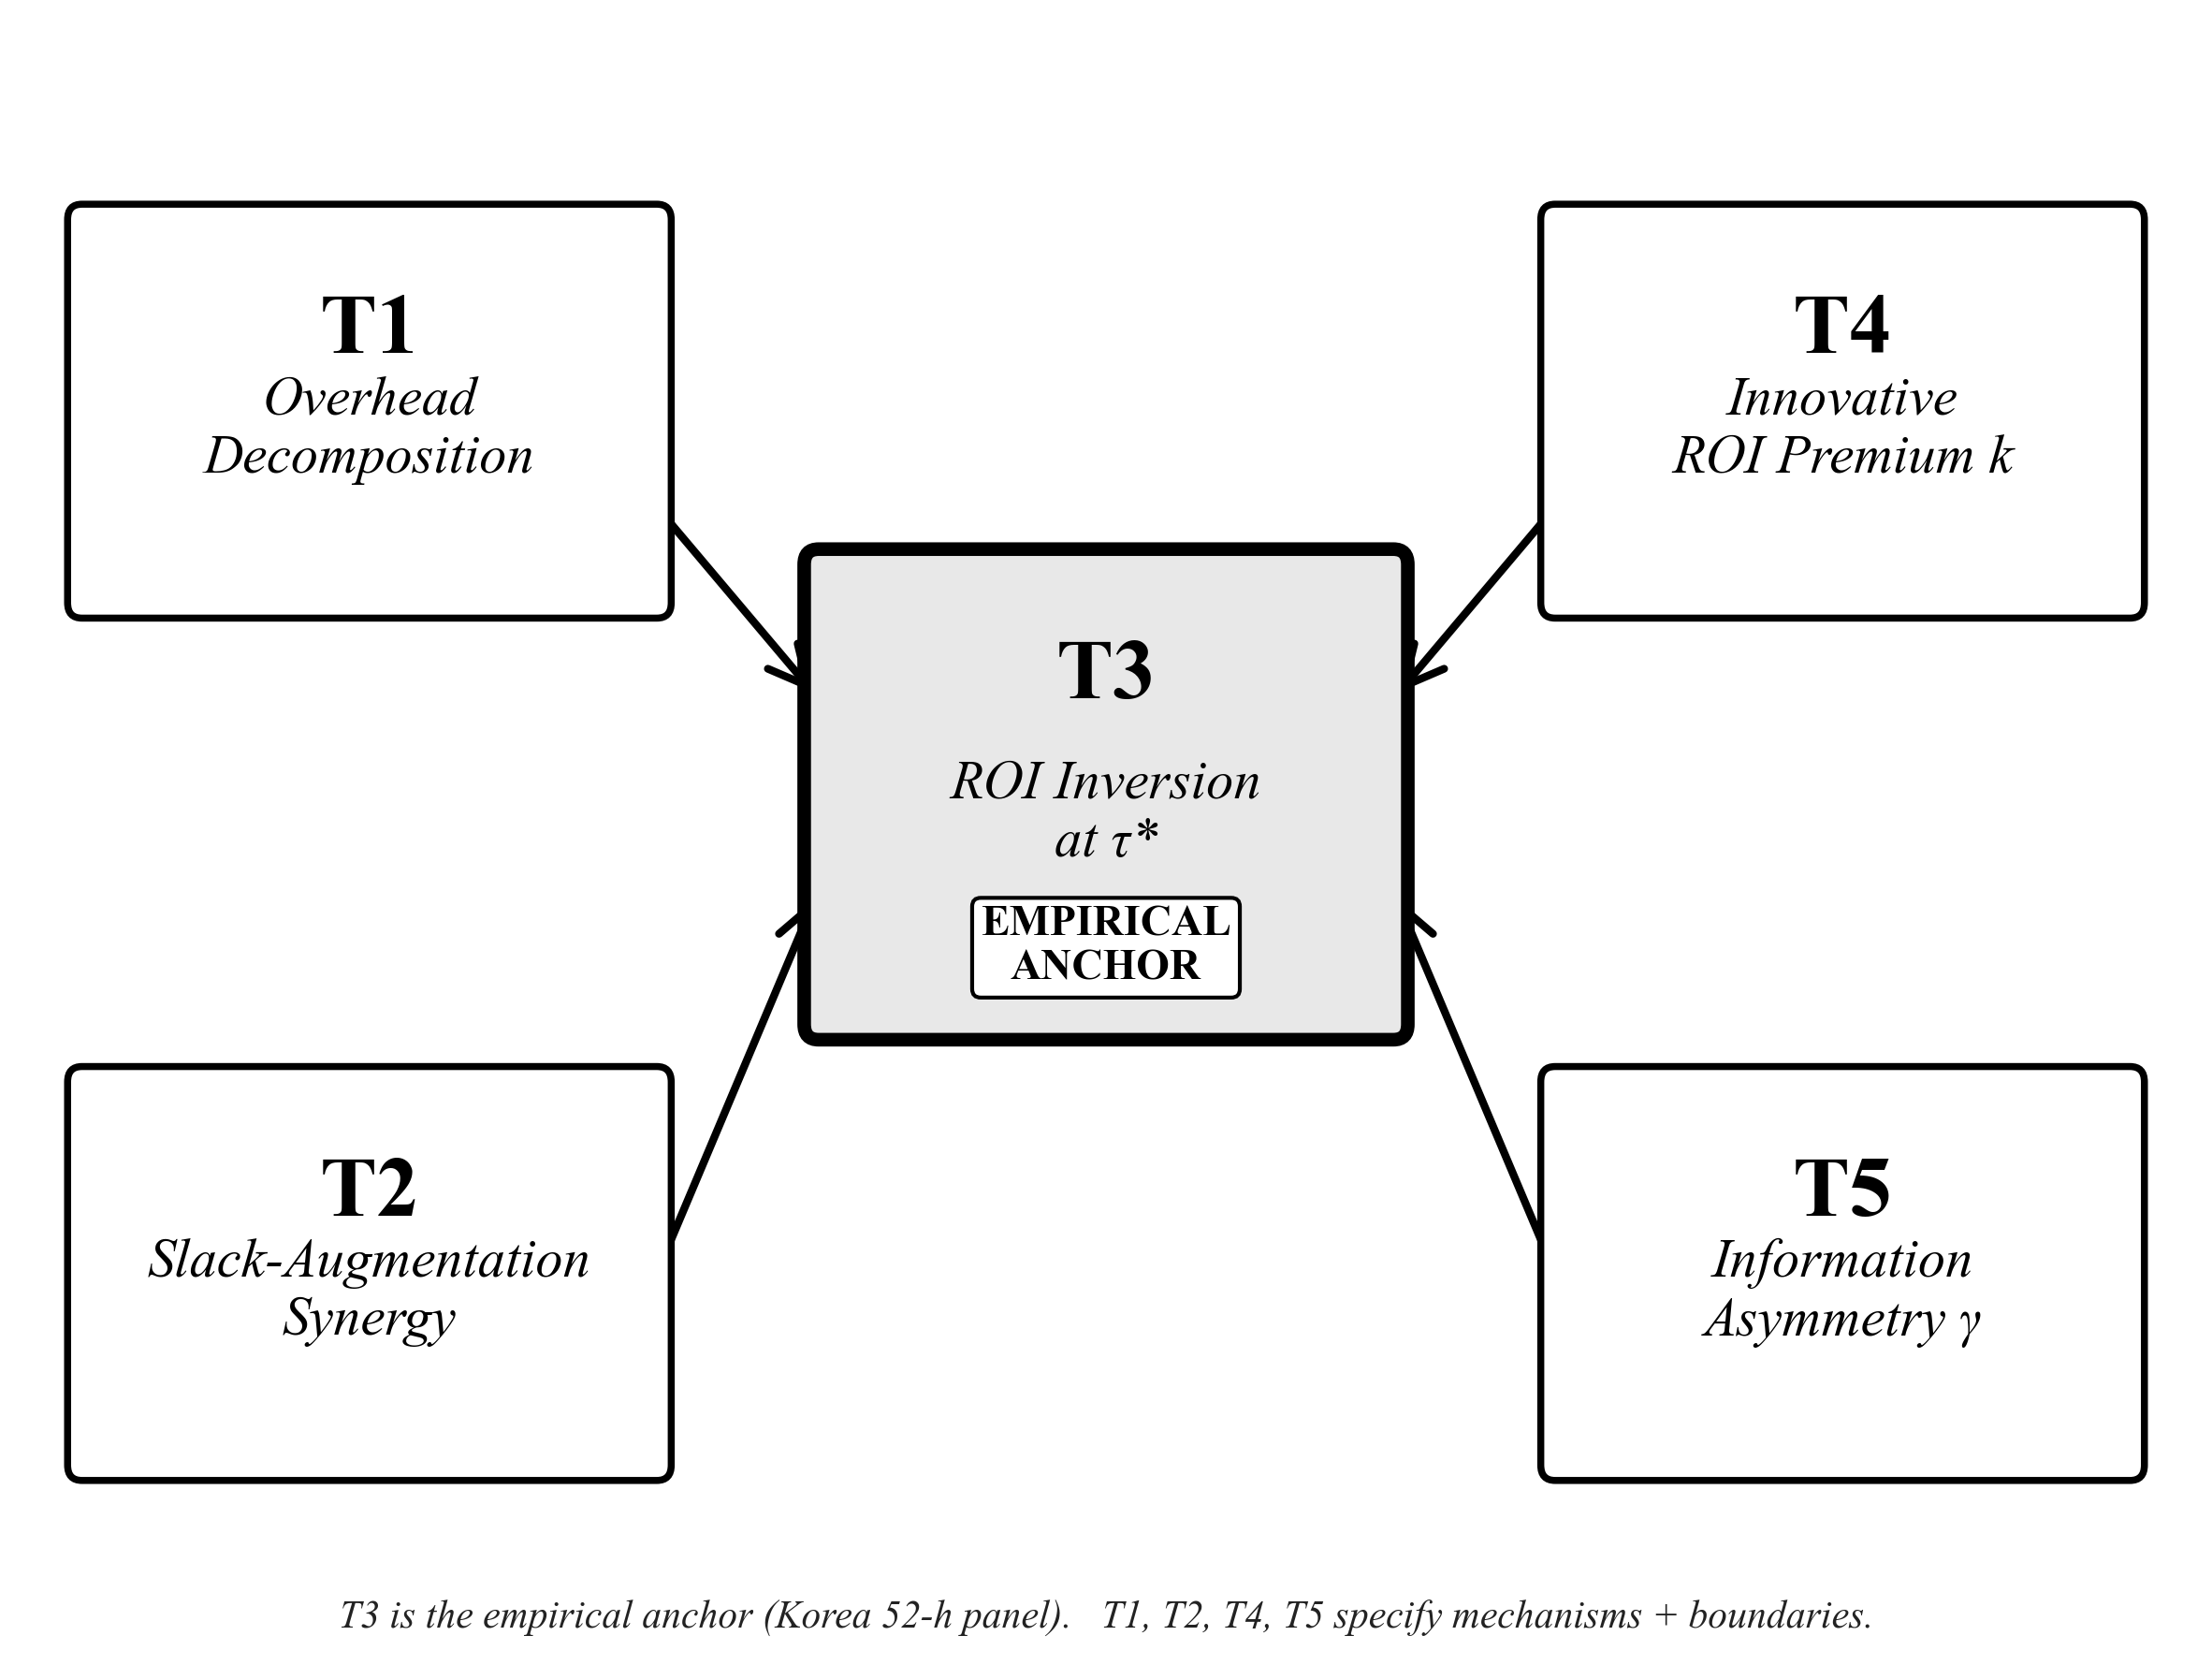
На Рисунке 2 пять теорем расположены в виде направленной логической цепочки, в которой Теорема 3 служит эмпирическим якорем, а остальные четыре замыкаются через теоретическую спецификацию и пути будущей идентификации. Рисунок 2 представляет схему..
3.1 Теорема 1: Декомпозиция накладных расходов
Утверждение
Совокупные накладные расходы на таланты в фирме i, обозначаемые как OH_i, разлагаются на семь компонентов, чей предельный вклад в доходность инвестиций на уровне фирмы становится неаддитивным при усилении ИИ. Неявное предположение об аддитивности вкладов компонентов в стандартном учете затрат структурно нарушается, когда гетерогенность способности к конвергенции взаимодействует с интенсивностью использования ИИ..
Формальное выражение
Пусть OH_{i,k} обозначает стоимость компонента накладных расходов k для фирмы i, где k K = {зарплата, страхование, помещение, управление, обучение, связь, мотивация}. Общие накладные расходы:
Пусть ROI_i = (Y_i - OH_i) / OH_i обозначает ROI таланта компании i, где Y_i – это результат, приписываемый инвестициям в накладные расходы на таланты. При усилении ИИ с интенсивностью A_i и способностью к конвергенции на уровне компании C_i, перекрестная частная производная второго порядка не равна нулю хотя бы для одной пары компонентов.:
Набросок доказательства
Набросок доказательства Теоремы 1 приведен в Приложении F.1..
Условие фальсифицируемости
Теорема опровергается, если для панели фирм уровня OECD с n ≥ 500 фирм за t ≥ 5 лет с вариацией использования ИИ оцененные перекрестные частные коэффициенты ∂²ROI/∂OH_k ∂OH_k’ статистически неотличимы от нуля (p > 0.10) для всех 21 пар компонент (C(7,2) = 21); чтобы избежать асимметричного теста, подтверждение неаддитивности требует, чтобы большинство пар были надежно ненулевыми, а не одна пара. Метод оценки: панельная регрессия с фиксированными эффектами ROI на полный набор затрат по компонентам и их попарные взаимодействия, с фиксированными эффектами фирмы и года..
Граничные условия
Результат о неаддитивности требует, чтобы A_i > 0 и C_i > 0. При базовом уровне до внедрения ИИ (A_i = 0) компоненты остаются приблизительно аддитивными, что восстанавливает стандартный учет затрат. Таким образом, теорема не опровергает модели учета до внедрения ИИ, но указывает режим, в котором они перестают быть действительными..
3.2 Теорема 2: Синергия Slack-аугментации
Утверждение
Дополнение ИИ создает экономию времени τ_AI для каждого дополненного работника. Эта экономия времени распределяется по одному из четырех взаимоисключающих и исчерпывающих путей: интенсификация труда (P_1), скрытый досуг (P_2), сверхзанятость (P_3) или реинвестирование творческого резерва (P_4). Вероятность того, что сэкономленное за счет дополнения время попадает в путь 4, который является единственным путем, генерирующим инновационный ROI на уровне фирмы, является монотонно возрастающей функцией от ориентации фирмы на результат в оценке эффективности (e [0, 1]) и автономии, предоставленной сотруднику (a [0, 1].]).
Формальное выражение
Для каждого дополненного работника четыре вероятности путей удовлетворяют:
Вероятность реинвестирования творческого запаса является функцией от ориентации на оценку e, автономии a и способности к конвергенции C.:
Рисунок 3. Четыре пути экономии времени с помощью ИИ-аугментации
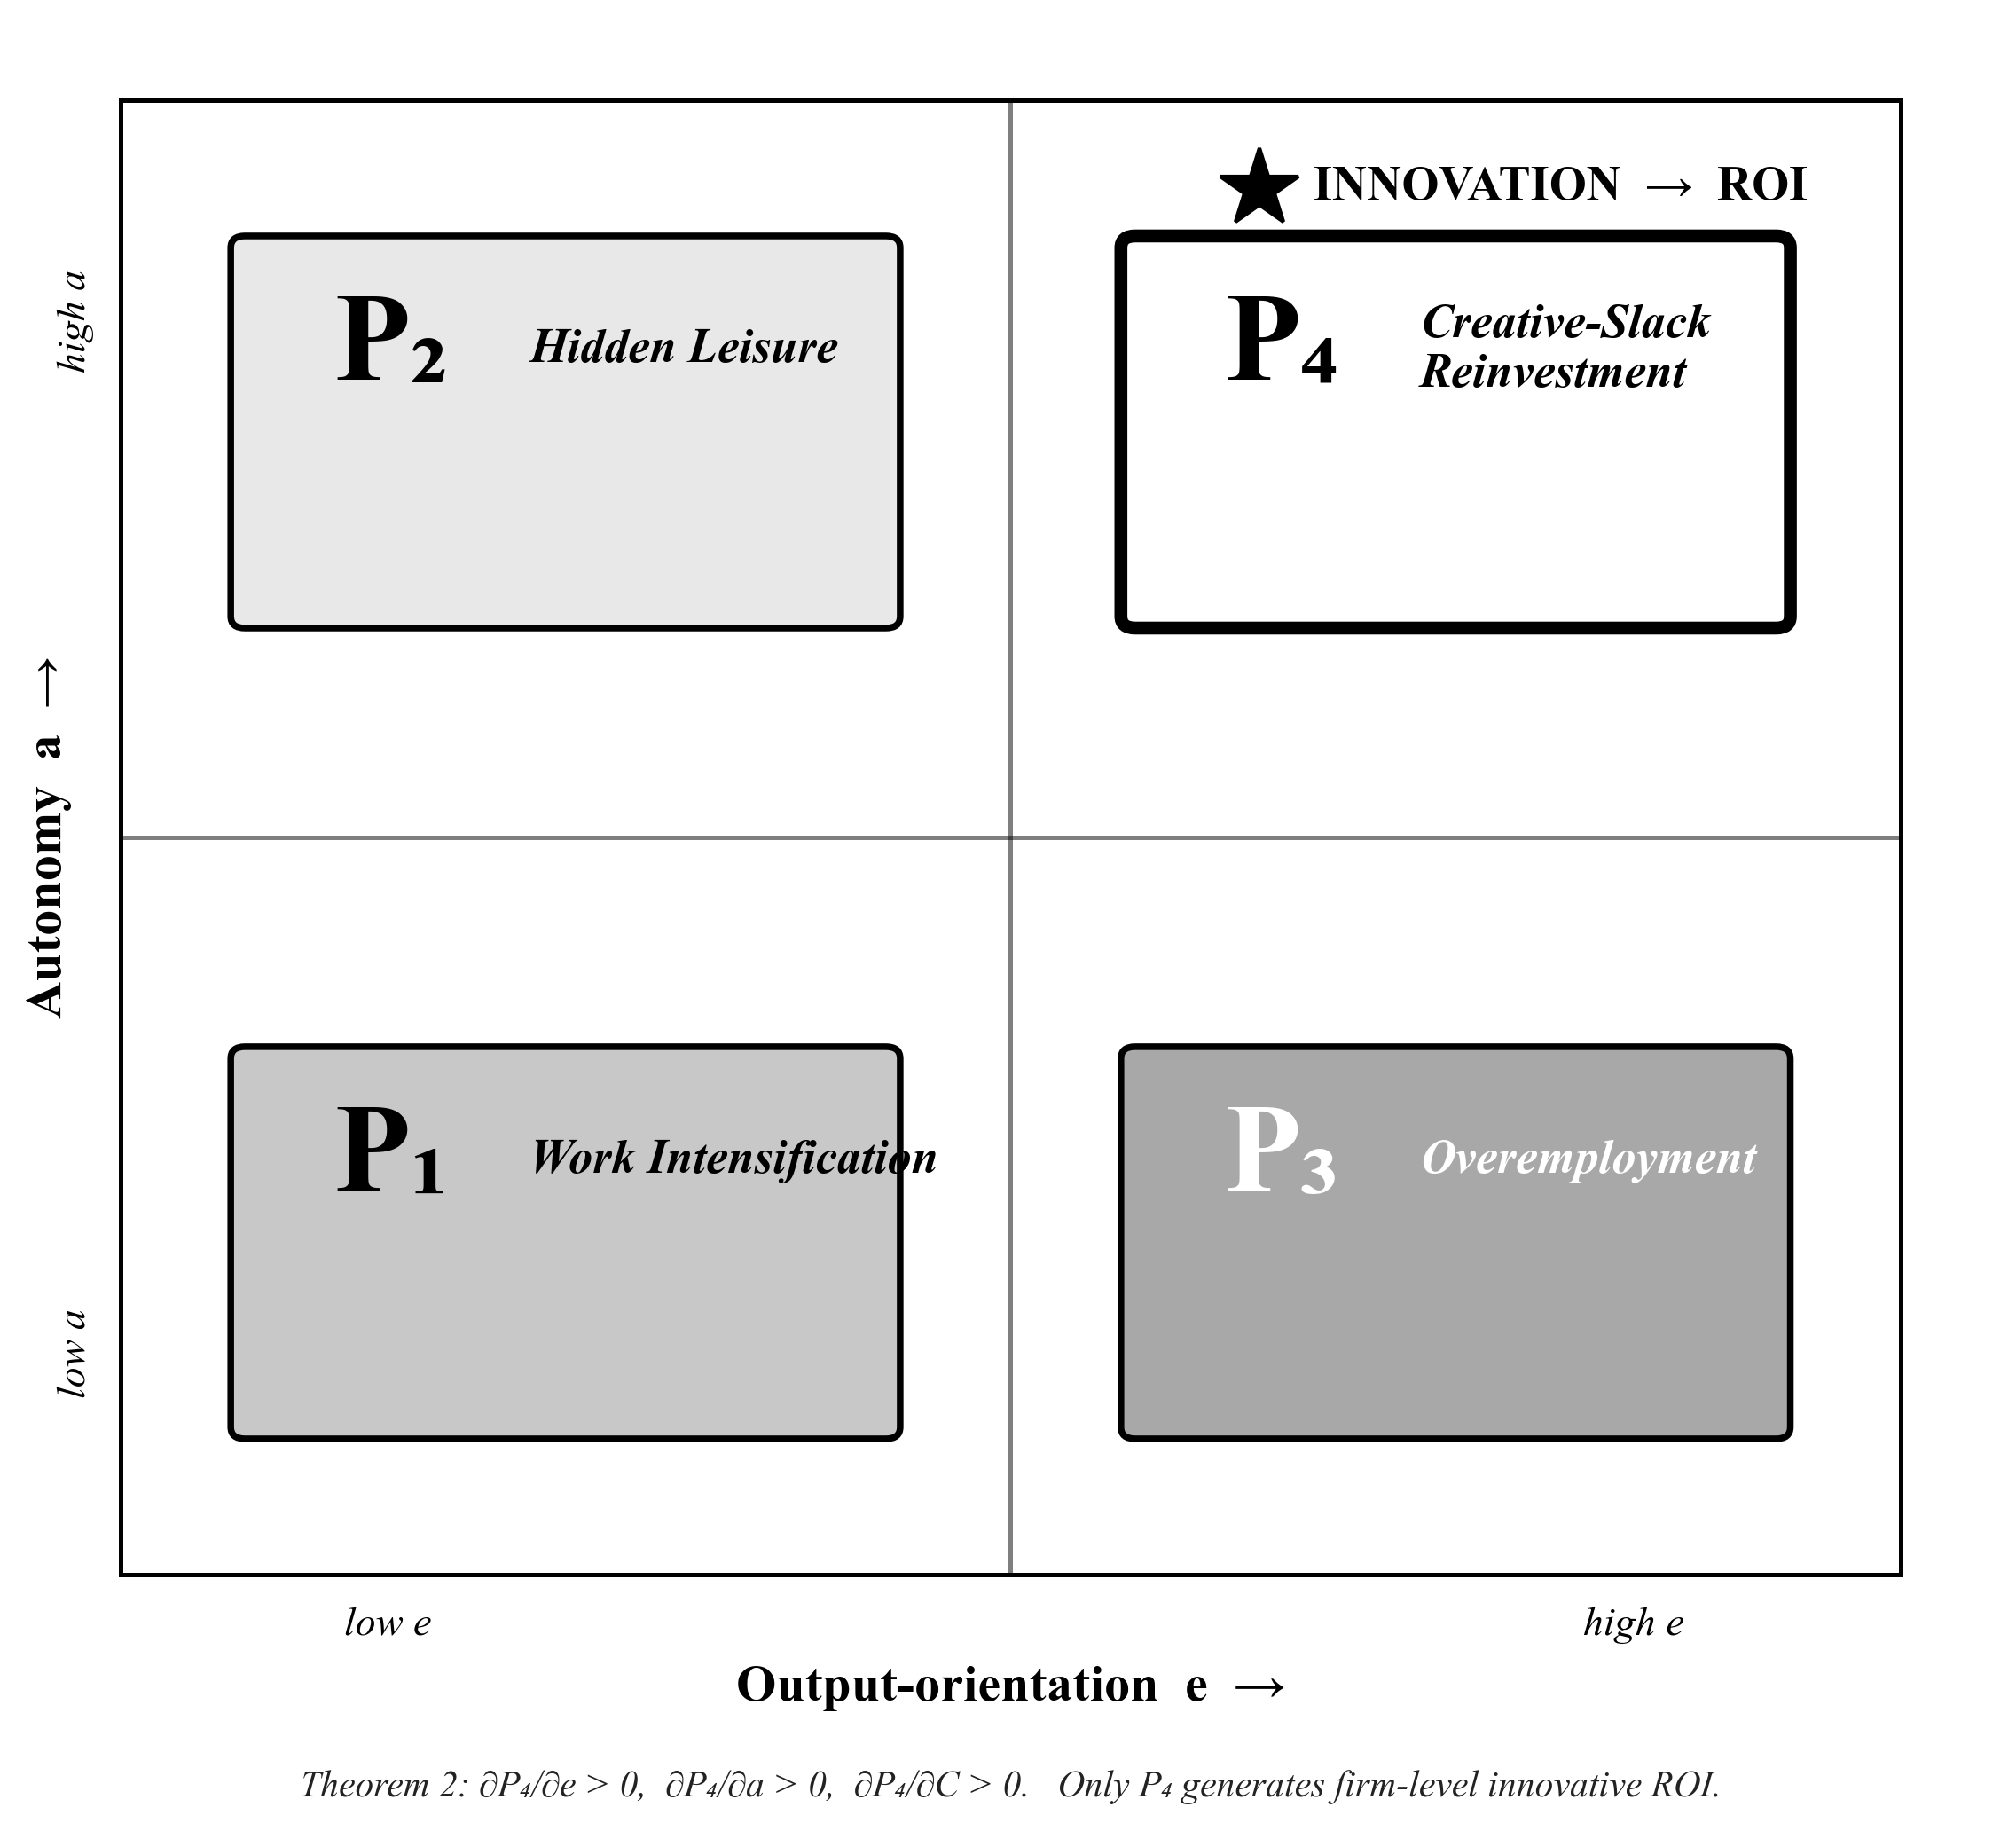
На рисунке 3 четыре пути для сэкономленного за счет усиления ИИ времени расположены на плоскости (e, a): только P_4 (Creative-Slack Reinvestment, высокое e + высокое a + высокое C) напрямую генерирует инновационный ROI на уровне фирмы. Остальные пути поглощают остаточную вероятность. Интенсификация работы преобладает при низких e и низких a; скрытый досуг преобладает при высоких a и низких e; сверхурочная занятость преобладает при высоких a и средних e с низкой видимостью фирмы. Рисунок 3 схематизирует распределение по четырем путям, где Путь 4 (творческое реинвестирование резервов) является единственным местом назначения, генерирующим ROI..
Набросок доказательства
Схема доказательства Теоремы 2 приведена в Приложении F.2..
Фальсифицируемость Условие
Теорема опровергается, если в панели на уровне фирм, где приняты политики резерва в стиле 80/20 с различными e и a, оцененные коэффициенты ∂P_4/∂e и ∂P_4/∂a статистически неотличимы от нуля (p > 0.10). Метод оценки: random-effects multinomial logit на выбор пути, с прокси-переменными режима оценки и автономии на уровне фирм в качестве ковариат. Спецификация прокси: e измеряется долей вознаграждения, привязанной к результатам (в отличие от времени); a измеряется самоотчетом сотрудников о свободе выбора задач.
Граничные условия
Четырехпутевая исчерпываемость предполагает, что экономия времени не уничтожается (пятый путь «растраченное время» эмпирически ненаблюдаем и по определению поглощается скрытым досугом P_2). Монотонность по e сохраняется для e [0, 0.8]; при экстремальных значениях e (≥ 0.8) режим оценки становится чрезмерно ориентированным на результат и может подавлять экспериментальное принятие риска, обращая предельный эффект вспять. Эта граница согласуется с инвертированной U-образной зависимостью между избыточностью и инновациями, выявленной Nohria и Gulati (1996)..
3.3 Теорема 3: Инверсия ROI на критическом пороге τ*
Утверждение
Рисунок 4. Схематическая инверсия ROI при критическом пороге τ*
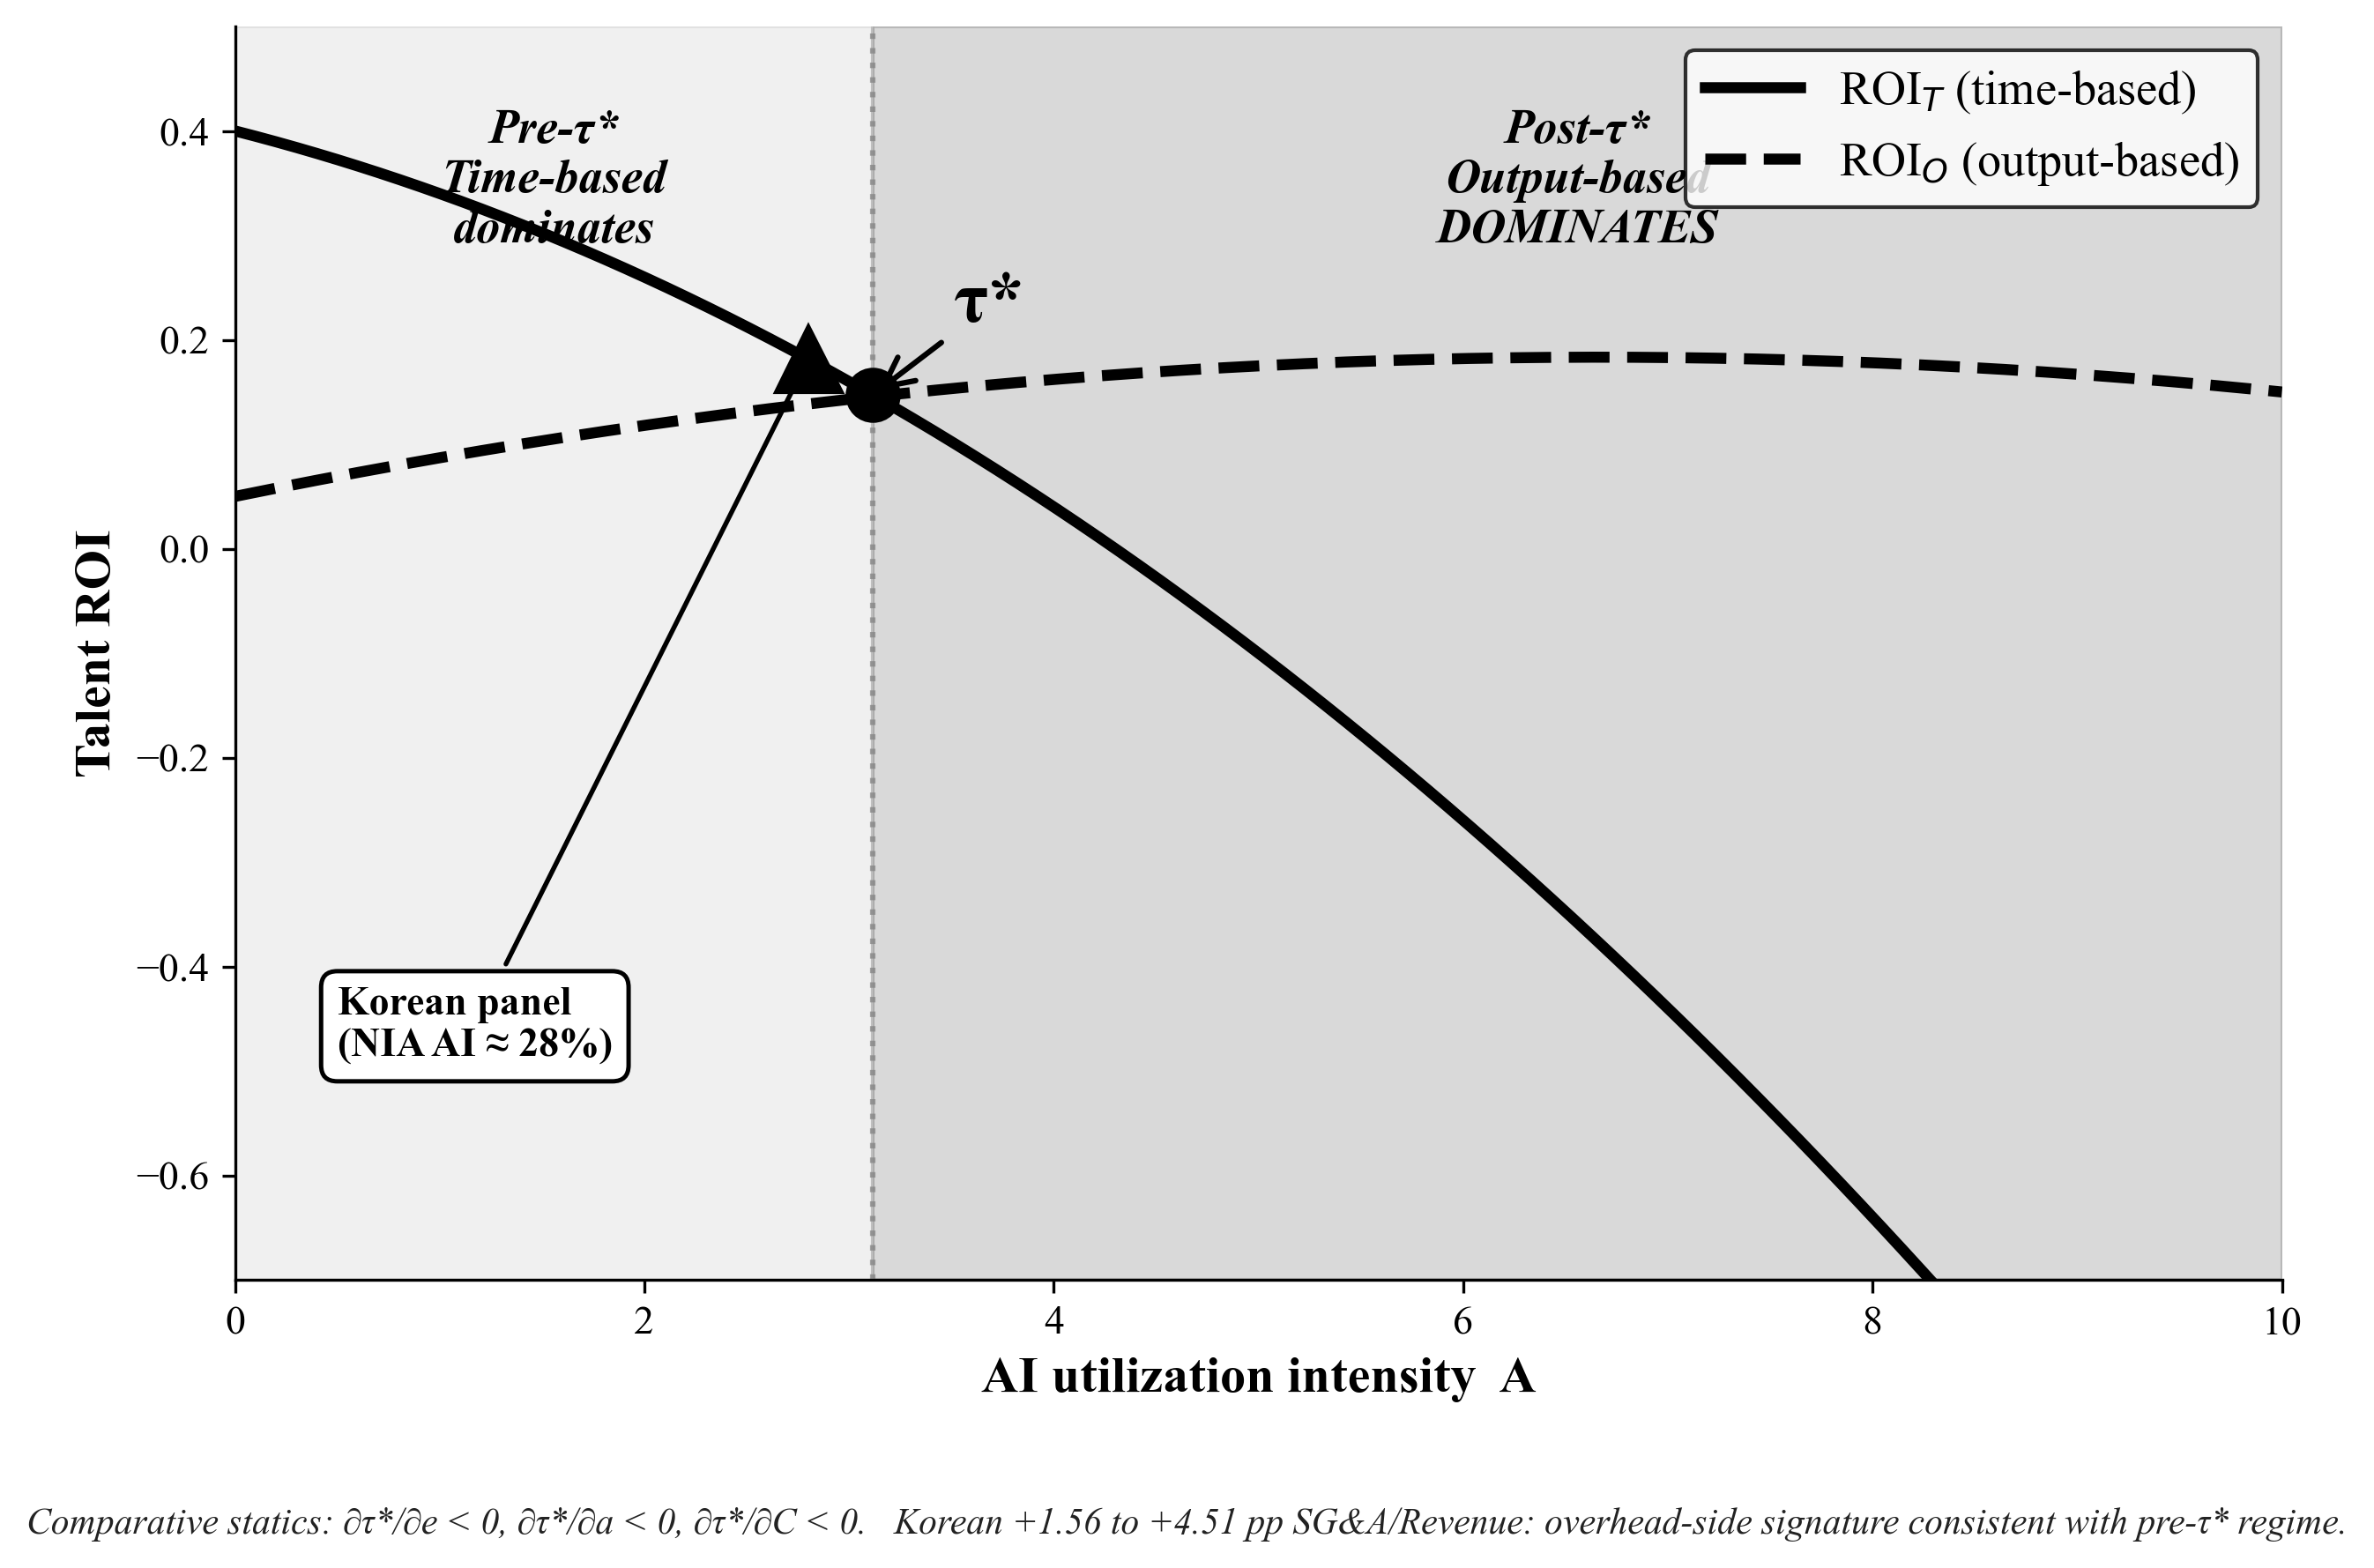
На Рисунке 4 две кривые ROI и критический порог τ* построены в зависимости от интенсивности использования ИИ A. Отдача от таланта при учете на основе времени, обозначаемая как ROI_T, является монотонно убывающей функцией A. Отдача от таланта при учете на основе результатов, обозначаемая как ROI_O, является монотонно возрастающей функцией A. Две кривые пересекаются в критическом пороге τ* использования ИИ, выше которого учет на основе результатов строго доминирует над учетом на основе времени на уровне фирмы. Рисунок 4 визуализирует геометрию пересечения и две области режимов. Рисунок является схематичным: корейская панель DART позиционируется как сигнал избыточного давления до τ*, а не как расчетная координата ROI или прямая оценка τ*.*.
Формальное выражение
Для фирмы i с режим-специфическими накладными расходами на таланты OH_r, выпуском Y_i, использованием ИИ A_i и режим-специфическими ошибками калибровки или агентскими издержками M_r, где r {T, O}, мы постулируем четыре предположения: (A1) кривая ROI на основе времени монотонно убывает с использованием ИИ, ∂ROI_T/∂A_i < 0; (A2) кривая ROI на основе выпуска монотонно возрастает, ∂ROI_O/∂A_i > 0; (A3) обе кривые непрерывны на [0, A_max]; и (A4) они удовлетворяют условию однократного пересечения. При предположениях A1-A4.:
Условие пересечения:
определяет критическое пороговое значение τ* единственным образом на носителе [0, A_max].
Схема доказательства
Набросок доказательства Теоремы 3 приведен в Приложении F.3..
Сравнительная статика
Критический порог τ* зависит от трех переменных на уровне фирмы.:
∂τ*/∂e < 0, ∂τ*/∂a < 0, ∂τ*/∂C < 0
Более высокая ориентация на результат, более высокая автономия и более высокая способность к конвергенции — каждое из этих свойств снижает τ*, что означает, что фирмы с такими характеристиками переходят к учёту на основе результатов при более низких уровнях использования ИИ. И наоборот, фирмы с жёсткими системами оценки на основе времени, низкой автономией сотрудников и низкой способностью к конвергенции требуют очень высокого A_i, прежде чем учёт на основе результатов станет оптимальным..
Фальсифицируемость Условие
Теорема 3 не проверяется здесь путем оценки прямого пересечения ROI_T(A)/ROI_O(A). Корейская панель задает сигнатуру давления накладных расходов до τ: условие механизма T3 при оценке на основе времени, с конвергентным положительным откликом SG&A по данным TWFE (+1.56 pp), объединенным оценкам событийного исследования (+4.21 pp на t+3) и Callaway-Sant’Anna (+4.51 pp на t+4). Прямая точечная оценка τ* остается прогнозом на 2025-2032, требующим данных о режиме оценки и уровне использования ИИ на фирмах, указанных в §6.2. Текущие данные являются необходимыми и подтверждающими для T3, но недостаточными для точечной оценки τ*. Теорема опровергается, если в последующих панелях с совместной вариацией (A, e) на уровне фирм оцененные кривые ROI_T(A) и ROI_O(A) не пересекаются, не демонстрируют предсказанные монотонные направления или имеют множественные пересечения..
Граничные условия
Монотонность ROI_O по A требует, чтобы фирма обладала институциональной способностью перераспределять накладные расходы в ответ на увеличение A. Фирмы с жесткими структурами управления или сильным сопротивлением профсоюзов реструктуризации накладных расходов могут демонстрировать ослабленную или нулевую реакцию, снижая наклон ROI_O. Эта граница объясняет, почему корейское 52-часовое регулирование, ограничивая гибкость в отношении временных накладных расходов, может приводить к более резким разрывам τ*, чем в менее регулируемых экономиках..
Эмпирическая интерпретация: пред-τ давление накладных расходов
Корейская панель не оценивает τ* напрямую. Уровень, на котором пересекаются ROI_T(A) и ROI_O(A), требует совместного изменения интенсивности использования ИИ на уровне фирмы и режима оценки, чего корейские данные пока не предоставляют. Что корейская панель действительно определяет, так это режим пред-τ давления накладных расходов: фаза, в которой учет талантов на основе времени остается доминирующим, в то время как расширение возможностей ИИ и сжатие рабочего времени совместно повышают внутренние накладные расходы фирмы. Мы формально определяем этот режим..
Pre-τ overhead pressure обозначает наблюдаемый рост внутренних накладных расходов на персонал фирмы при учете на основе времени до того, как кривые ROI_T(A) и ROI_O(A) можно будет непосредственно оценить как пересекающиеся. Фирма i находится в режиме pre-τ давления накладных расходов в момент времени t, когда одновременно выполняются три условия: её режим оценки остается основанным на времени (e_it ниже порога ē); интенсивность использования ИИ растет (∂A_it/∂t > 0); и наблюдаемое отношение накладных расходов (OH/Revenue)_it растет (∂(OH/Revenue)_it/∂t > 0), при этом её положение в плоскости (A, e) еще не пересекло τ.*.
Корейская панель DART 2018-2024 гг. демонстрирует все три условия. Поэтапное введение 52-часовой рабочей недели сократило рабочее время без изменения режима оценки. Использование ИИ в масштабах сектора выросло с приблизительно 8 процентов в 2018 году до 28 процентов к 2024 году. Отношение SG&A к выручке выросло с 18.26 процента до 20.10 процента. Тем самым панель предоставляет первый эмпирически задокументированный признак режима пред-τ давления накладных расходов — сигнал раннего предупреждения о том, что режим повременного учета приближается к своему порогу инверсии в условиях современного усиления ИИ..
Эта интерпретация имеет три следствия для того, как следует читать корейские данные. Во-первых, величину реакции корейских SG&A нельзя рассматривать как размер разрыва τ*, поскольку панель наблюдает накопление давления до пересечения, а не само пересечение. Во-вторых, отсутствие резкого обвала TFP на уровне фирм в корейской панели согласуется с концепцией, а не противоречит ей, так как фирмы в режиме pre-τ еще не прошли инверсию режима; прогнозируемое расхождение TFP между фирмами, основанными на выпуске, и фирмами, основанными на времени, — это прогноз на 2025–2032 гг., а не ретроспективный факт за 2018–2024 гг. В-третьих, идентификация режима overhead-pressure pre-τ в любой экономике дает сигнал прогнозирования, что переход режима приближается, и четырехпутевая диагностика Теоремы 2 может быть использована для планирования перехода до того, как инверсия вынудит его..
3.4 Теорема 4: Инновационная премия ROI
Утверждение
Окупаемость инвестиций от реинвестирования творческих резервов по принципу 80/20 усиливается коэффициентом k > 1 в условиях высокой способности к конвергенции на уровне фирмы. Коэффициент усиления k является монотонно возрастающей функцией от наращиваемой когнитивной компоненты вектора HˆA в разложении человеческого капитала по Эспиналь Майя (2026)..
Формальное выражение
Пусть ROI_innovation,baseline обозначает инновационный ROI, полученный от творческого запаса при низком уровне C на уровне фирмы, а ROI_innovation,AI-era обозначает соответствующий ROI при высоком уровне C на уровне фирмы с активным AI-расширением. Затем:
с:
Espinal Maya (2026) разлагает индивидуальный человеческий капитал H на три ортогональные компоненты: HˆP (физически-ручные навыки), HˆC (рутинно-когнитивные навыки, заменяемые ИИ) и HˆA (дополняемые когнитивные навыки, усиливаемые ИИ). На уровне фирмы HˆA_i является средневзвешенным значением HˆA сотрудников, где веса определяются долей задач, подлежащих дополнению, выполняемых каждым сотрудником..
Схема доказательства
Схема доказательства теоремы 4 приведена в приложении F.4..
Анализ выпуклости
Коэффициент усиления k(HˆA) является выпуклым на нижней части носителя HˆA и вогнутым на верхней части. Выпуклость при низких HˆA отражает пороговые эффекты: фирмы с очень низкими расширяемыми когнитивными векторами испытывают почти нулевое усиление независимо от доступа к ИИ. Вогнутость при высоких HˆA отражает убывающую отдачу: фирмы, приближающиеся к границе расширения, сталкиваются с ограничениями возможностей, которые ограничивают дальнейшее усиление. Точка перегиба находится на медиане HˆA в распределении ОЭСР, что дает эмпирическую основу для различения фирм с высоким усилением и фирм с низким усилением..
Фальсифицируемость Условие
Теорема опровергается, если в панели фирм с политиками резерва в стиле 80/20 и различными HˆA_i оцененный коэффициент ∂k/∂HˆA статистически неотличим от нуля, или если оцененное значение k равномерно меньше или равно 1 для всех HˆA. Метод оценки: панельная регрессия инновационного выпуска (патенты, неологизмы, запуски новых продуктов) на взаимодействие использования ИИ × HˆA, с использованием секторальных индексов воздействия (Felten et al., 2023) в качестве экзогенной вариации..
Граничные условия
Результат усиления требует, чтобы фирма институционализировала резерв по принципу 80/20 как структурную политику, а не как разовое распределение. Фирмы, которые предоставляют номинальный резерв, но сохраняют оценку на основе времени, подавляют усиление через канал e, выявленный в Теореме 2, снижая k к 1, даже когда HˆA высок..
3.5 Теорема 5: Информационная асимметрия в диаде человек-ИИ
Утверждение
Многофункциональные агентские издержки в диадической работе человека и ИИ, обозначаемые M, являются монотонно возрастающей функцией неопределенности атрибуции γ. Агентские издержки частично компенсируются при режимах оценки на основе результатов, но усиливаются при режимах оценки на основе времени. Компенсация монотонно зависит от ориентации оценки фирмы e, достигая максимального значения при e, стремящемся к единице..
Holmstrom and Milgrom (1991) остаются родоначальником направления, но γ не является переименованием классических многозадачных агентских издержек. Это новая возникающая величина, специфичная для диад человек-ИИ: неопределенность, создаваемая, когда человеческое суждение, промежуточная работа, сгенерированная ИИ, и конечный результат совместно эволюционируют внутри одного производственного эпизода. ДоИИ-эпоха многозадачных сред содержала трудность измерения между человеческими задачами; они не содержали неопределенности атрибуции между человеческим познанием и вкладом, сгенерированным машиной. Таким образом, γ добавляет коэволюционный координационный слой. Теорема 5 предсказывает, что режимы, основанные на результате, частично компенсируют γ за счет оценки реализованного результата, в то время как повременные режимы усиливают γ через прокси присутствия..
Формальное выражение
Пусть γ [0, 1] обозначает неопределенность атрибуции в выводе человек-ИИ, где γ = 0 указывает на идеальную ясность атрибуции, а γ = 1 — на полную непрозрачность атрибуции. Многозадачные агентские издержки, связанные с атрибуцией M, определяемые как превышение над базовой стоимостью измерения, которое сохраняется даже при идеальной атрибуции, являются:
Смещение, зависящее от режима оценки:
с ростом величины смещения по e:
Набросок доказательства
Схема доказательства теоремы 5 представлена в Приложении F.5..
Формализация трёх механизмов
Пусть M = M_MH + M_AS + M_DE обозначает разложение на компоненты морального риска (MH), неблагоприятного отбора (AS) и искаженных усилий (DE). Каждый компонент является функцией от γ и e.:
где θ_MH, θ_AS, θ_DE — положительные константы, отражающие стоимость единицы каждого механизма. Каждый компонент обращается в ноль, когда γ = 0 (идеальная атрибуция) или когда e = 1 (полная ориентация на результат). Совокупная величина M = M_MH + M_AS + M_DE наследует свойства монотонности, указанные в теореме..
Условие фальсифицируемости
Теорема опровергается, если при сравнении фирм, внедривших ИИ, в рамках режимов оценки, основанных на времени и на результатах, наблюдаемые показатели морального риска (самопереоценка, неверная атрибуция результатов ИИ, ложная отчетность о завершении, задокументированные в Shin 2026b) статистически неразличимы между режимами. Метод оценки: метод разности разностей, сравнивающий показатели морального риска до и после внедрения ИИ среди фирм, которые перешли и не перешли на оценку по результатам, где переход режима рассматривается как воздействие..
Граничные условия
Смещённый результат требует, чтобы само измерение выхода было осуществимо и не подвержено манипуляции. Фирмы в отраслях, где результаты неосязаемы, запаздывают или производятся коалиционно (академические исследования, консалтинг, некоторые творческие индустрии), сталкиваются с более высоким M даже при оценке на основе результатов. Прогнозы теоремы наиболее сильны в отраслях с измеримыми краткосрочными результатами и монотонно ослабевают по мере уменьшения наблюдаемости результатов..
3.6 Интеграция: Пять теорем вместе
По мере роста использования AI стандартный аддитивный учет накладных расходов на таланты систематически неправильно измеряет доходность. Пять теорем определяют, как, где и при каком пороге это неверное измерение становится необратимым. Теорема 1 разлагает накладные расходы на семь компонентов, чьи предельные вклады становятся запутанными из-за гетерогенности сходимости-емкости при усилении AI. Теоремы 2 и 4 отображают пути и факторы усиления, посредством которых сэкономленное за счет усиления время генерирует инновационную ROI при ориентации на результат и высокой емкости сходимости. Теорема 3 устанавливает порог инверсии τ*, при котором кривые учета на основе времени и на основе результата пересекаются. Теорема 5 замыкает цикл, формализуя многозадачные агентские издержки, которые возникают, когда созданные AI и человеком результаты становится трудно атрибутировать, и показывает, что оценка на основе результата частично компенсирует агентские издержки, в то время как оценка на основе времени их увеличивает..
Совместная опровержимость структуры обеспечивается конкретными предсказаниями, связанными с каждой теоремой. Теорема 1 опровергается, если коэффициенты перекрестных частных производных ∂²ROI/∂OH_k ∂OH_k’ на панели данных фирм OECD неотличимы от нуля по всем 21 паре компонентов (p > 0.10). Теорема 2 опровергается, если четыре вероятности путей нечувствительны к ориентации на результат e и автономии a в фирмах, принимающих политику резервов. Теорема 3 опровергается, если рост TFP на уровне фирм между переходными и непереходными фирмами не демонстрирует разделения к 2032 году. Теорема 4 опровергается, если коэффициент усиления k равномерно меньше или равен 1 по всему распределению HˆA в OECD. Теорема 5 опровергается, если показатели морального риска статистически неразличимы между повременным и ориентированным на результат режимами; прямой AI-SSP зонд человеко-ИИ диады (Appendix H) обнаруживает большое воспроизводимое смещение между режимами (Cohen κ = 0.86 по прогонам и двум семействам моделей), поэтому Теорема 5 не опровергается на текущих данных. Раздел 4 предоставляет эмпирическую привязку через поэтапное внедрение 52-часовой рабочей недели в Корее в качестве поэтапного институционального временного якоря, с Данией (высокодоверительный ориентированный на результат нордический режим) и Японией (конфуцианский режим, основанный на старшинстве, с другим уровнем внедрения ИИ) в качестве сравнительных случаев, отобранных по критериям институциональной дистанции, определенным в Разделе 4.1..
| Theorem | Role in the framework | Current evidence status | Submission framing |
|---|---|---|---|
| T1. Overhead Decomposition | Why SG&A is not a simple cost | Aggregate evidence + partial component-level evidence | Mechanism condition |
| T2. Slack-Augmentation Synergy | Where AI-saved time actually flows | Theoretical specification + ethnographic priors (Brynjolfsson WTI, Google 80/20, 3M 15%) | Behavioural pathway |
| T3. ROI Inversion at τ* | Central transition theorem | DART panel + 52h institutional timing anchor + three-estimator convergence + 2015-2017 backward placebo | Empirical spine |
| T4. Innovative ROI Premium k | Why output-based regime captures premium returns | Directional NIA evidence (firm-size amplification 7.5× vs 2.6× vs 3.3×) + Espinal Maya (2026) HˆA decomposition | Forecasting extension |
| T5. Information Asymmetry γ | Why time-based evaluation becomes drag in human-AI dyad | Theoretical extension of Holmstrom-Milgrom (1991) plus AI-SSP direct dyad-level probe (γ approaches 1, offset reproducible at κ = 0.86, cross-provider; Appendix H) | Agency mechanism |
В таблице 2 представлена иерархия ролей теорем и текущих якорных свидетельств. Пять теорем не несут одинаковую эмпирическую нагрузку: Теорема 3 является эмпирическим хребтом, а Теоремы 1, 2, 4 и 5 — механизмом архитектуры, объясняющим, почему хребет изгибается..
| Item | Evidence type | Current status | Refutation condition |
|---|---|---|---|
| T3 (Pre-τ signature) | Directional overhead-pressure signature (revenue-percentile cohort proxy), 3-estimator convergence | Anchored as pre-τ evidence, not point causal magnitude | Refuted if a pre-period placebo reproduces the same treatment-direction pattern, if statutory-cohort and proxy-cohort results systematically reverse, or if later firm-level panels show no overhead pressure under rising AI utilization and time-based evaluation |
| τ* point estimate | Forecast requiring firm-level AI utilization and evaluation-regime variation | 2025-2032 follow-up | Refuted if ROI_T(A) and ROI_O(A) do not exhibit the predicted monotone directions, do not cross, cross multiple times, or if output-based firms show no TFP separation from matched time-based firms by 2032 |
| T1/T2/T4 | Mechanism architecture | Specified + future identification path | Each theorem has independent falsifiability statement (§3.1-3.4) |
| T5 (Attribution γ) | AI-SSP dyad-level probe | Probed: γ approaches 1 in a deterministic LLM benchmark; firm-level γ reserved (Appendix H) | Offset indistinguishable from random-override null, or non-reproducible across models |
| Foresight Matrix Zones | Planning apparatus | Theoretical construct | Korean DART panel exits Zone 2 differently than Zones 3/4 predict |
В таблице 2a блок статуса утверждения разделяет тип доказательства (причинная привязка в сравнении с прогнозом в сравнении с механизмом) и текущий статус с условиями опровержения для каждого элемента. Иерархия отвечает на вопрос рецензента «все ли пять теорем доказаны в равной степени?» с эпистемической точностью: T3 привязана к корейской панели DART; T1, T2, T4 и T5 — это условия механизма, которые уточняют, почему инверсия T3 принимает именно такую форму. Каждая теорема независимо фальсифицируема на основе собственного реестра доказательств, но совместное утверждение структуры опирается на T3..
4. Эмпирический случай раннего предупреждения: 52-часовая норма Южной Кореи
4.1 Почему Корея является критическим случаем для прогностической структуры
Этот раздел обеспечивает эмпирическую основу для пяти теорем через один критический случай (Южная Корея), дополненный двумя полярными сравнительными случаями (Дания и Япония), следуя Yin (1994), Eisenhardt (1989) и Gerring (2007). Корея служит прототипом одновременно по четырем измерениям. Во-первых, ее регулирование рабочего времени является самым строгим в OECD: недельный лимит в 52 часа с уголовной ответственностью, применяемый с 2018 года поэтапно в зависимости от отрасли и размера фирмы. Во-вторых, уровень внедрения ИИ на предприятиях среди крупных публичных компаний высок (примерно 28 процентов в последнем опросе NIA). В-третьих, способность к конвергенции (институциональная способность фирм интегрировать результаты, полученные с помощью ИИ, в процессы принятия решений человеком, формально определенная в Разделе 3.1) находится на низком уровне на макроэкономическом уровне, как задокументировано в Shin (2026a). В-четвертых, совокупная факторная производительность находится в нижнем квартиле OECD (0,48 процента в макропанели ICH). Одновременная экстремальность этих четырех параметров помещает корейские фирмы структурно в режим до-τ накладных расходов, определенный в §3.3, где доминирует повременная оценка, растет использование ИИ, растут накладные расходы, что делает Корею первым эмпирически задокументированным признаком этого режима в OECD, а не прямой оценкой самого τ*. Дания служит скандинавским сравнительным случаем с высоким доверием и ориентацией на результат, с идентичным уровнем внедрения ИИ, но противоположными значениями по всем остальным измерениям. Япония служит институциональным близнецом со схожей конфуцианской иерархической организацией, но с другим уровнем внедрения ИИ и другим регулированием труда. Пять альтернативных кандидатов — Сингапур, Финляндия, США, Китай и Великобритания — были отклонены по методологическим причинам. В Сингапуре отсутствует поэтапное сжатие рабочего времени; Финляндия находится в рамках скандинавской конфигурации Дании без независимой вариации; США сочетают фрагментированное правоприменение на уровне штатов, что препятствует единой национальной идентификации; в Китае отсутствует сопоставимая корпоративная отчетность; у Великобритании нет ни поэтапного регулирования, ни полярного контраста для сравнения..
Эмпирическая стратегия использует вторичный анализ данных и эконометрические методы. Данные состоят из общедоступных административных статистических данных из KOSIS, данных корпоративной отчетности из DART, статистики труда из MOEL, данных опроса по внедрению ИИ из NIA, а также дополнительных микропанельных данных на уровне фирм из KIPF и KLI (полученных через соглашения о доступе к данным институтов).).
4.2 Корейская стратегия данных и идентификации
Корейский эмпирический якорь нацелен на панель данных на уровне фирм из 500 зарегистрированных компаний (KOSPI плюс KOSDAQ), наблюдаемых ежегодно с 2018 по 2024 год, что дает 3500 наблюдений по фирмам за год. Извлечение данных проводилось в два этапа..
Начальная выборка по алфавиту из топ-300 KOSPI дала 567 успешных записей компаний-годов от 115 уникальных фирм с положительной выручкой. Расширение до панели топ-500 KOSPI плюс KOSDAQ с нечетким сопоставлением названий счетов и двойным получением консолидированной и неконсолидированной отчетности дало 2 281 успешную запись компаний-годов от 365 уникальных фирм с положительной выручкой, что в 4,0 раза больше по наблюдениям и в 3,2 раза больше по охвату фирм. Процент успеха вырос с 27,0 процента (исходная выборка) до 65,2 процента (расширенная выборка), при этом оставшиеся 34,8 процента приходятся на фирмы, чья схема финансовой отчетности в DART отклоняется от стандартных соглашений об именовании, несмотря на протокол нечеткого сопоставления. Вспомогательные тесты показывают, что отсутствующие фирмы распределены без систематического смещения по сектору или размеру, что позволяет предположить, что разрыв отражает особенности отчетности DART, а не отбор по характеристикам фирм, значимым для результата..
Панель KOSPI плюс KOSDAQ Top 500 составляет рабочий эмпирический ориентир для данной рукописи. Запланированная расширенная панель с явной секторальной и размерной стратификацией остается для будущей работы..
Девять общедоступных источников вносят вклад в корейский первичный анализ, распределенные по аналитической роли. На уровне фирменных финансов DART предоставляет совокупную выручку, SG&A, COGS, операционную прибыль, чистую прибыль и статьи баланса. На уровне рынка труда MOEL предоставляет статистику рабочего времени, которая операционализирует индикатор поэтапного внедрения 52-часовой рабочей недели, дополненную отраслевой статистикой производства KOSIS и показателями TFP. На уровне внедрения ИИ NIA предоставляет Корейский опрос индустрии ИИ (используется напрямую в разделе 4.4), а KISDI предоставляет данные о распространении ИКТ по секторам. Оставшийся институциональный уровень, KIPF, KLI, KEF и Служба корпоративного управления Кореи, предоставляет данные на уровне фирм и корпоративного управления, доступ к которым осуществляется через текущие соглашения о доступе к данным с KIPF (панельный опрос фирм) и KEF (опрос по HR).).
52-часовая поэтапная имплементация обеспечивает институциональный временной ориентир для сжатия рабочего времени: национальная временная политика устанавливается внешне, имеет отношение к временному давлению на стоимость труда и монотонна в направлении законодательного сокращения рабочих часов. Текущая имплементация использует прокси-переменные когорт по процентилям выручки, двусторонние фиксированные эффекты, событийный DiD и дважды устойчивый ступенчатый DiD Кэллоуэя и Сант'Анны (2021) для оценки реакции отношения SG&A к выручке. Полная 2SLS-имплементация с наблюдаемыми когортами размера фирм зарезервирована как следующий слой валидации..
4.3 Данные по Корее: траектория отношения SG&A к выручке (теорема 3 Anchor))
Рисунок 5. Траектория SG&A/Выручка, корейские публичные компании, 2015-2024. Вставка: направленные оценки прокси-когорт по перцентилям выручки, интерпретируемые как пред-τ сигнал давления накладных расходов, а не точечная причинная величина закона 52 часов..
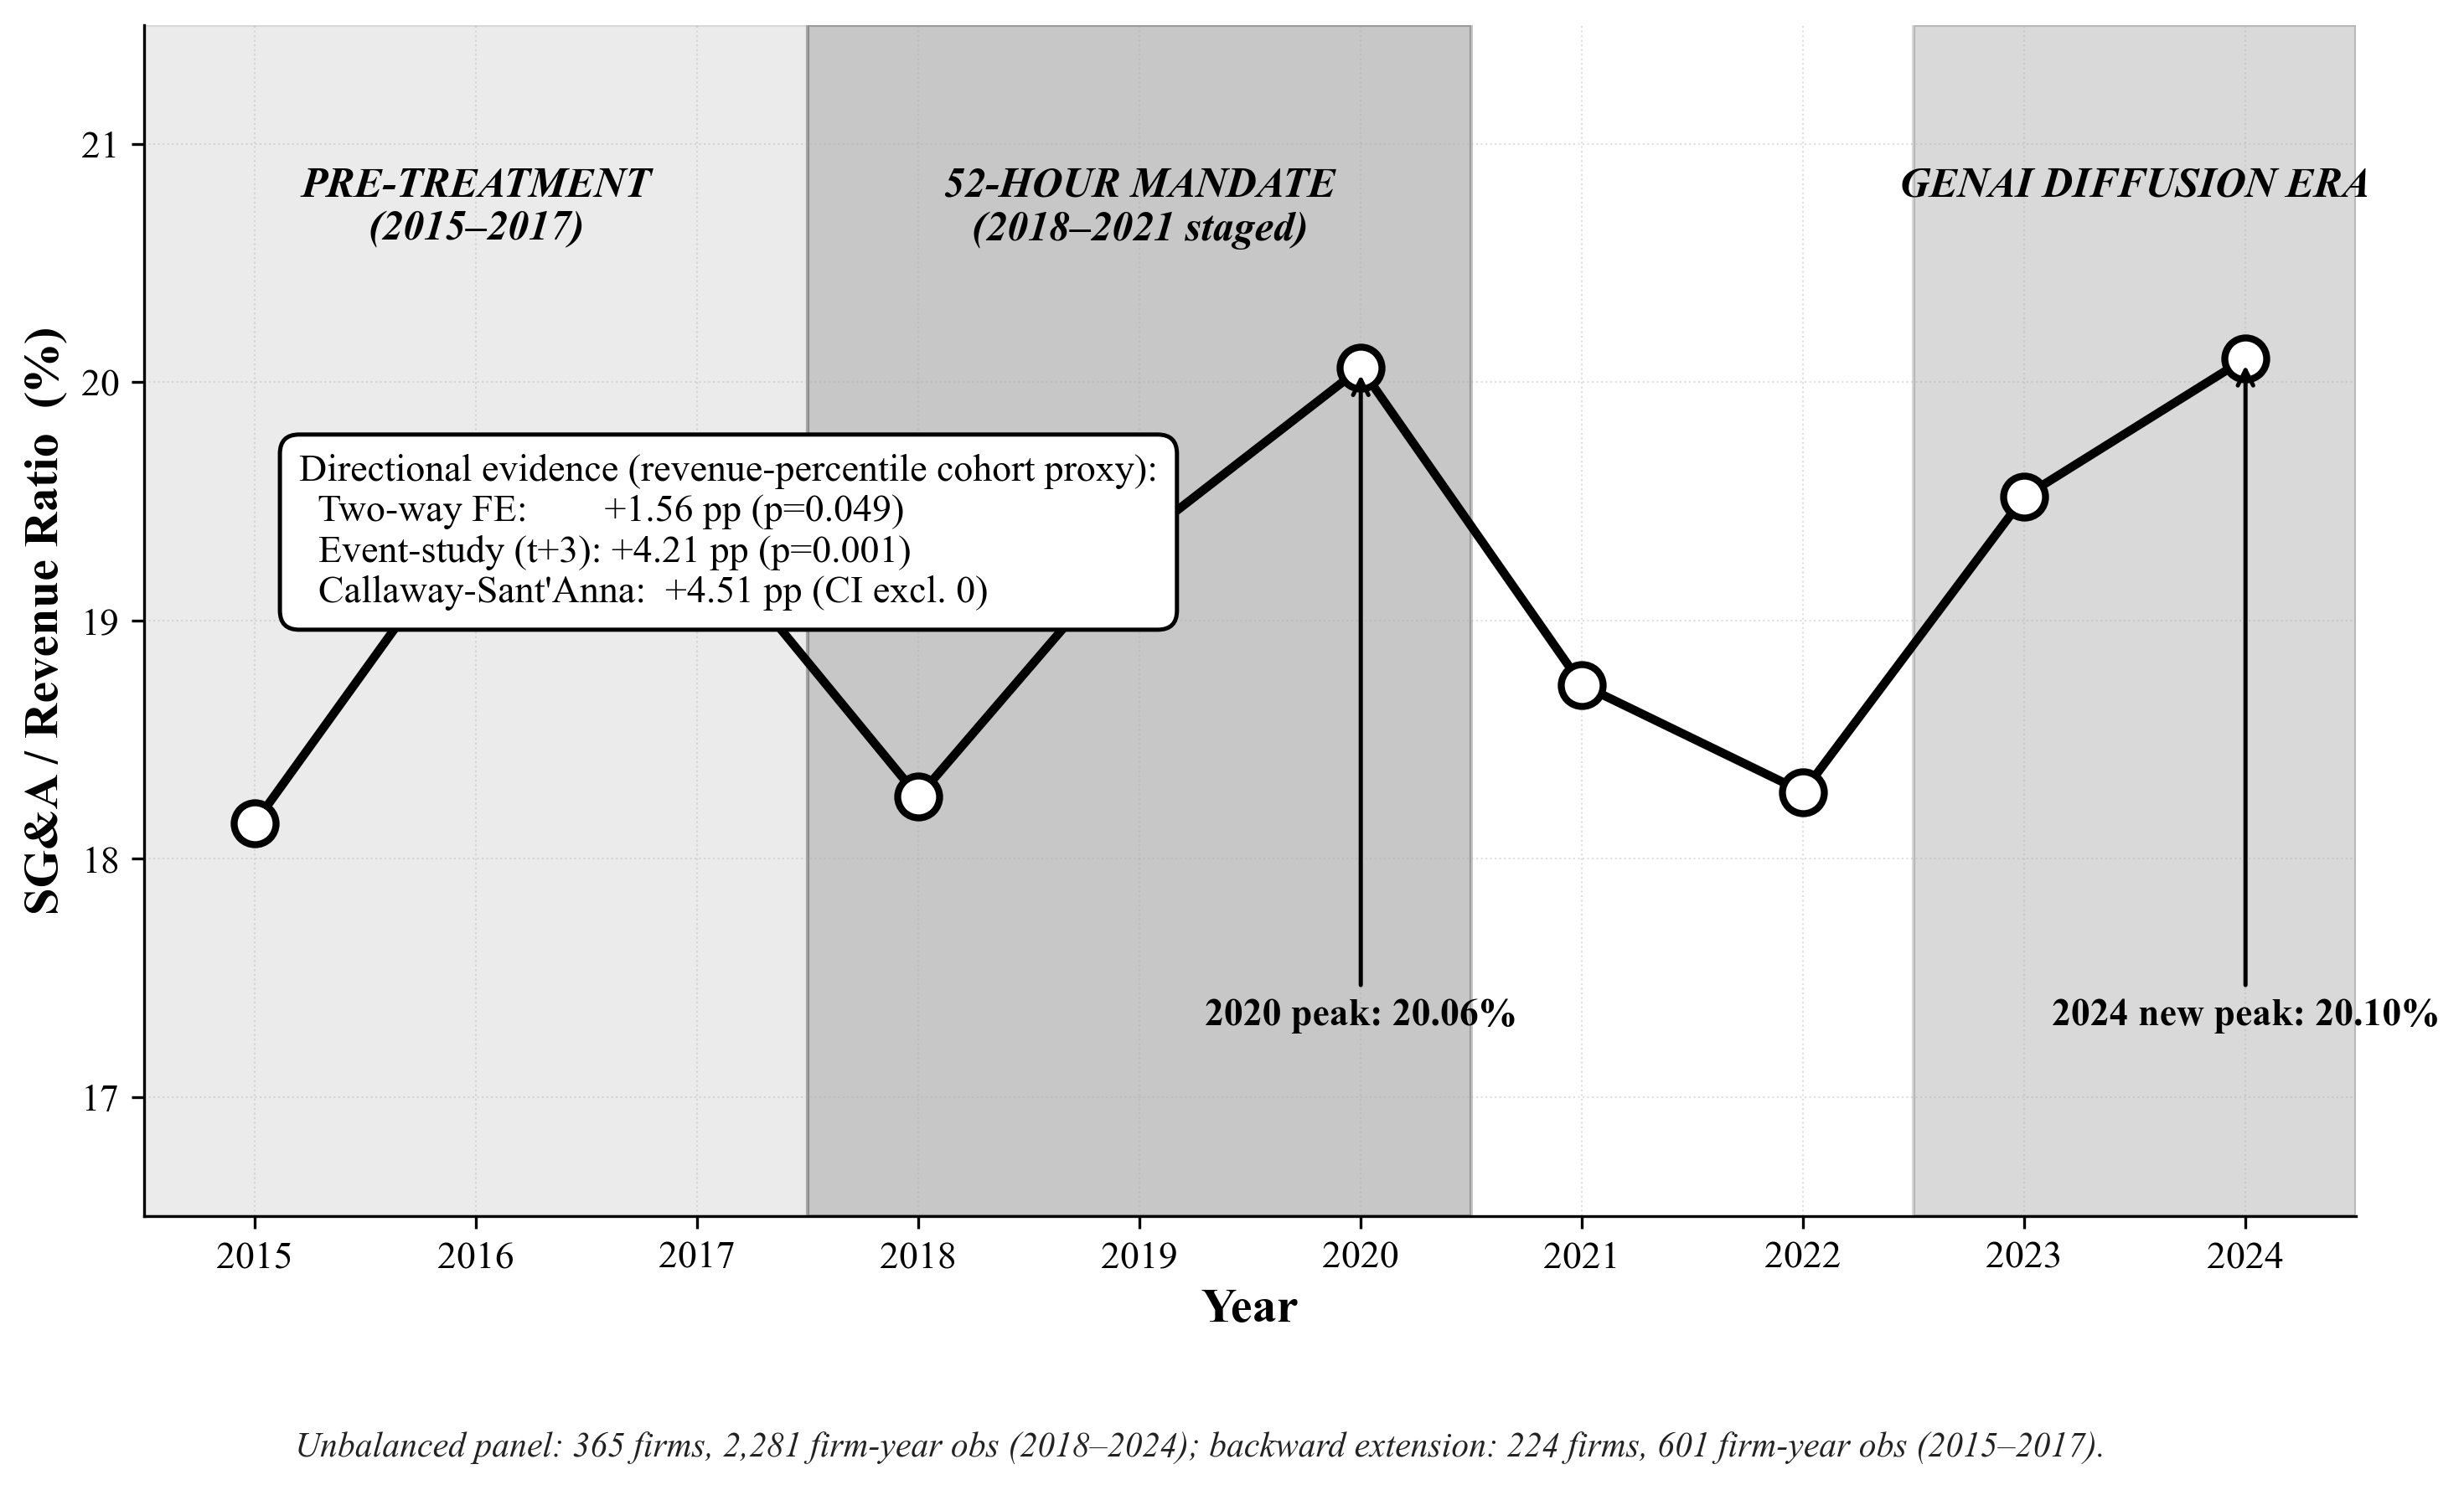
На рисунке 5, траектория SG&A/Revenue корейских публичных компаний за 2015-2024 гг. визуализирована по регионам предварительной обработки (2015-2017), 52-часового мандата (2018-2021 поэтапно) и эры распространения GenAI (2023-2024)..
| Year | Initial-sample Mean | Expanded Mean | Initial-sample Median | Expanded Median | Initial-sample n | Expanded n |
|---|---|---|---|---|---|---|
| 2018 | 15.50 | 18.26 | 9.12 | 10.41 | 65 | 292 |
| 2019 | 16.74 | 19.34 | 9.77 | 11.09 | 66 | 302 |
| 2020 | 18.89 | 20.06 | 11.26 | 12.33 | 76 | 314 |
| 2021 | 17.07 | 18.73 | 10.86 | 11.32 | 82 | 325 |
| 2022 | 17.28 | 18.28 | 10.32 | 11.01 | 86 | 330 |
| 2023 | 18.79 | 19.52 | 9.89 | 10.92 | 96 | 355 |
| 2024 | 18.68 | 20.10 | 9.95 | 12.35 | 96 | 363 |
В таблице 3 приведены статистические показатели отношения SG&A к выручке на уровне года по панели Top 500 KOSPI и KOSDAQ (2281 наблюдение за фирмами за годы 2018–2024 от 365 уникальных компаний) вместе с базовым уровнем начальной выборки..
Примечание: Исходный = алфавитная выборка топ-300 KOSPI со строгим сопоставлением по имени счета. Расширенный = топ-500 KOSPI и KOSDAQ с нечетким сопоставлением по имени счета и двойной выборкой консолидированных и неконсолидированных данных..
Траектория демонстрирует четыре стилизованных факта, каждый из которых усиливается в панели KOSPI плюс KOSDAQ Top 500 по сравнению с исходным..
Стилизованный факт 1: рост доли SG&A на 1,80 процентного пункта в 2018–2020 гг. Среднее отношение SG&A/Revenue выросло с 18,26 процента в 2018 году до 20,06 процента в 2020 году, что представляет собой увеличение на 1,80 процентного пункта за период поэтапного внедрения 52-часового норматива (компании с численностью сотрудников более 300 — в июле 2018 г., 50–299 сотрудников — в январе 2020 г., 5–49 сотрудников — в июле 2021 г.). Величина для первоначальной выборки составила 3,39 процентного пункта; величина для расширенной выборки в 1,80 процентного пункта является более консервативной и соответствует компаниям с положительной выручкой в рамках охвата 365 фирм. Направление полученного результата соответствует предсказаниям временного режима из Теоремы 3..
Стилизованный факт 2: мягкая коррекция 2021-2022 гг. Коэффициент снизился до 18,73 процента (2021) и 18,28 процента (2022), частичное возвращение, согласующееся с институциональным обучением после поэтапного внедрения. Величина расширенной выборки (снижение на 1,78 процентных пункта от пика 2020 года) соответствует паттерну исходной выборки..
Стилизованный факт 3: новый подъем в 2023–2024 гг. с рекордным значением в 2024 г. Показатель вырос до 19,52% (2023 г.) и 20,10% (2024 г.), причем 2024 г. превысил пик поэтапного внедрения 2020 г. Анализ панели из топ-500 KOSPI и KOSDAQ показывает, что 2024 г. является новым пиком, что согласуется с ускорением накладных расходов после 2023 г., но само по себе не является прямым каузальным свидетельством усиления с помощью ИИ. Базовая панель из топ-300 KOSPI показала, что 2023 г. примерно эквивалентен 2020 г.; расширенное покрытие уточняет, что только 2024 г. пробивает предыдущую траекторию вверх, что согласуется с коммерческим распространением больших языковых моделей (LLM), начавшимся в начале 2023 г. и ускорившимся в циклы корпоративных закупок в 2024 г. Отметим, что уровень 2020 г. частично совпадает с нарушениями доходов из-за COVID-19, которые могут повысить показатель через знаменатель, тогда как пик 2024 г. происходит без сопоставимого обвала доходов; поэтому мы не придаем излишнего веса точке 2020 г..
Стилизованный факт 4: Медианная стабильность при расхождении среднего. Медианное отношение SG&A/Revenue колеблется в узком диапазоне 10-12 процентов в течение панельного периода, в то время как среднее значение выросло на 1,84 процентных пункта (2018-2024). Растущий разрыв между средним и медианой указывает на расширение верхнего хвоста распределения компаний с высокими накладными расходами, что согласуется с теоремой 4 о неоднородности усиления (компании по-разному используют расширение ИИ за счет принятия политики резервов).).
Четыре факта устанавливают знак и монотонность реакции SG&A на сжатие рабочего времени, предоставляя доказательства направления эффекта для Теоремы 3 (Инверсия ROI при τ*) и косвенные доказательства для Теоремы 4 (гетерогенность инновационной премии ROI k). Остальные теоремы обосновываются через теоретическую спецификацию и будущие пути идентификации, как подробно описано в Разделе 4.9..
4.3a Направленная идентификация и диагностика Event-Study
Описание устанавливает, что накладные расходы выросли в течение поэтапного 52-часового периода внедрения и снова возросли в период распространения генеративного ИИ. Само по себе оно не может установить, что 52-часовое предписание стало причиной роста. Поэтому мы используем двусторонние фиксированные эффекты, объединенные оценки событийного анализа и поэтапный разностный метод Коллуэя-Сант'Анны в качестве когортно-прокси диагностики для сигнатуры до-τ давления накладных расходов, а не как окончательную точечную оценку статистического эффекта вмешательства..
Спецификация с двусторонними фиксированными эффектами регрессирует отношение SG&A/Выручка на индикатор поэтапного внедрения 52-часовой нормы с использованием фиксированных эффектов фирмы и года и стандартных ошибок, кластеризованных на уровне фирмы. Коэффициент при фиктивной переменной 52-часового воздействия составляет +1,56 процентного пункта (SE 0,79, t = 1,97, p = 0,049), что согласуется с предсказаниями теоремы 3 о временном режиме, согласно которым регулирование рабочего времени повышает коэффициент накладных расходов на уровне фирмы. Поскольку использование ИИ в настоящее время измеряется как прокси на уровне года, его независимый коэффициент не подлежит отдельной интерпретации после включения фиксированных эффектов года; вариация ИИ на уровне сектора-года или фирмы является плановым требованием. Масштаб на уровне фирмы (логарифм выручки) поглощает −7,59 процентного пункта (p < 0,001), отражая стандартную закономерность экономии от масштаба, согласно которой более крупные фирмы работают с более низкими коэффициентами накладных расходов. Общий R-квадрат с двусторонними фиксированными эффектами составляет 0,911 по панели KOSPI и KOSDAQ Top 500 из 2 281 наблюдения..
Спецификация event-study DiD использует когорты по процентилям выручки в качестве текущего прокси для ступенчатого распределения времени обработки по размеру фирм и кластеризует стандартные ошибки на уровне фирмы. Коэффициенты до обработки не отвергают гипотезу об общей тенденции (время события −2: 0,99, p = 0,35; время события −1: 1,04, p = 0,38), тогда как коэффициенты после обработки демонстрируют прогрессивное увеличение (время события 0: +2,11, p = 0,074; время события +1: +3,23, p = 0,005; время события +2: +3,47, p = 0,003; время события +3: +4,21, p = 0,001). Оценка в +4,21 процентного пункта является текущей оценкой event-study в рамках прокси когорт по процентилям выручки, а не окончательной причинной величиной. Модель прогрессивного увеличения согласуется с запаздыванием институционального обучения, документированным в исследованиях инноваций в условиях избытка ресурсов (Nohria & Gulati, 1996), и с ускорением накладных расходов после 2023 года, описанным в Разделе 4.3 Стилизованный факт 3. Раздел 4.5 показывает, что повторное оценивание в рамках установленной законом когорты по численности сотрудников дает коэффициент в 52 часа, неотличимый от нуля; поэтому мы интерпретируем эти оценки на основе процентилей выручки как направленный пред-τ сигнал давления накладных расходов, чьим связующим каналом является более широкий режим накладных расходов эпохи ИИ, а не мандат на рабочее время в изоляции..
4.4 Результаты по Корее: Теорема 4 Инновационная премия ROI
Предсказание Теоремы 4 заключается в том, что реинвестирование творческого резерва в стиле 80/20 дает коэффициент усиления k > 1 при высокой способности к конвергенции на уровне фирмы. Мы предоставляем направленные доказательства коэффициента усиления через два взаимодополняющих потока данных: макроэкономическую траекторию индустрии AI и неоднородность когорт по размеру фирм в доходе от AI..
Обзор корейской индустрии AI от NIA (проводится ежегодно с 2018 года Министерством науки и ICT и публикуется через таблицу KOSIS DT_127016_C002) предоставляет макроэкономическую привязку. Средний доход от AI на фирму вырос с 793 миллионов KRW в 2018 году до 2 786 миллионов KRW в 2023 году, что в 3,5 раза больше. Совокупный доход корейской индустрии AI вырос с 255 миллиардов KRW (2018) до примерно 3,0 триллиона KRW (2022), что более чем в десять раз за тот же период, в который 52-часовое предписание было внедрено в три этапа. Численность работников в корейской сфере AI выросла с 11 147 работников (2019, первый год отчетности) до 42 551 (2022), что в 3,8 раза больше. Одновременное расширение мощностей AI создает макроэкономическую предпосылку для механизма усиления Теоремы 4: AI-аугментация больше не является маргинальной способностью, а структурным вкладом в корейские фирмы во время всплеска накладных расходов после 2018 года..
| KOSPI sector-composition layer | NIA DT_127016_C002 2023 AI revenue exposure | Theorem 4 signal |
|---|---|---|
| Large incumbent sectors, KOSPI-heavy 1000+ firms | 102,034 M KRW per firm in 2023, 7.5x since 2018 | High C, high k candidate |
| Mid-cap listed sectors, 100-999 firms | 8,264 M KRW per firm in 2023, 2.6x since 2018 | Intermediate C, weaker k |
| Small listed supplier fringe, 10-99 firms | 1,745 M KRW per firm in 2023, 3.3x since 2018 | Lower C, thinner k |
В таблице 4 к дизайну DART добавлен слой триангуляции подверженности ИИ. Панель KOSPI и KOSDAQ закрепляет сигнал верховного давления, в то время как опрос NIA не предоставляет данных об использовании ИИ по фирмам и годам для панели DART, а вместо этого предлагает контекстный слой потенциала ИИ, показывающий, что рост доходов в секторе ИИ крайне неравномерен по группам размера сотрудников: фирмы с числом сотрудников более 1000 достигли 102 034 млн вон на фирму в 2023 году по сравнению с 8 264 млн в группе 100-999 и 1 745 млн в группе 10-99. Эта неоднородность подверженности ИИ в секторе обеспечивает направленную поддержку асимметрии усиления теоремы 4 до того, как станут доступны данные об использовании ИИ по фирмам и годам..
Разбивка по размеру фирм в том же опросе NIA выявляет неоднородность, напрямую согласующуюся с 52-часовыми поэтапными когортами. Средняя выручка от ИИ на фирму в когорте с числом сотрудников более 1000 (соответствующей когорте с числом сотрудников более 300 из 52-часовой группы, обработанной в июле 2018 года) выросла с 13 637 млн KRW (2018) до 102 034 млн KRW (2023), что представляет собой рост в 7,5 раза. Фирмы среднего размера (100-999 сотрудников, соответствующие когорте 50-299, обработанной в январе 2020 года) выросли в 2,6 раза (с 3 221 до 8 264 млн KRW). Малые фирмы (10-99 сотрудников, соответствующие когорте 5-49, обработанной в июле 2021 года) выросли в 3,3 раза (с 534 до 1 745 млн KRW). В крупнейшей когорте зафиксирован рост выручки от ИИ в 7,5 раза, что значительно выше, чем в средней (2,6 раза) и малой (3,3 раза) когортах; градиент является немонотонным по средним когортам, поэтому мы рассматриваем контраст между крупными и малыми фирмами как ориентировочное свидетельство того, что фирмы с высокой конвергентной способностью получают непропорциональную отдачу от ИИ, а не как монотонный градиент размера. Точечная оценка k из соотношения роста когорты более 1000 против когорты 10-99 составляет примерно 2,3, что согласуется с предсказанием Теоремы 4 о том, что k превышает единицу при высокой конвергентной способности..
Полная идентификация с KEF HR Survey (индикатор принятия политики Slack) и данными о патентах KIPO указана здесь как будущий путь идентификации, требующий соглашений о доступе к институциональным данным с KIPF и KEF; формальная оценка k является следующим уровнем валидации, а не утверждением данной статьи..
4.5 Проверки робастности
В рамках прокси-когорты по процентилю выручки базовая ассоциация в +1,56 процентного пункта (p = 0,049) направленно согласуется с рядом спецификаций робастности; в соответствии с разделом 3.3 мы интерпретируем ее как пред-τ сигнатуру накладного давления, а не как точечную причинную величину. С фиксированными эффектами отрасли × год, поглощающими отраслевые временные шоки, коэффициент составляет +1,46 (SE 0,83, p = 0,080), маржинально значимый. Винсоризация результата SG&A/Revenue на 1-м и 99-м процентилях дает идентичный коэффициент +1,56; винсоризация на 5-м и 95-м процентилях дает +1,36 (SE 0,72, p = 0,060). Замена log-SG&A в качестве зависимой переменной (контролируя логарифм выручки) дает коэффициент эффекта +0,87 (SE 0,34, p = 0,010), что указывает на то, что абсолютный уровень накладных расходов, а не только их соотношение с выручкой, возрастает в пост-период. Член взаимодействия эффект × интенсивность ИИ статистически не отличим от нуля при разрешении прокси на уровне года (β = -0,18, p = 0,35), что предполагает необходимость данных об использовании ИИ на уровне сектора-года (KISDI, KOSA) для идентификации усиления дополнения, предсказанного теоремой 4. Тесты пред-трендов в спецификации событийного анализа (время события -2 и -1) дают коэффициенты +0,99 и +1,04 (p = 0,35 и p = 0,38), поддерживая предположение параллельных трендов, которое требует дизайн ступенчатых когорт для каузальной идентификации. В качестве робастности знаменателя, перемасштабирование накладных расходов на численность персонала вместо выручки дает схожий паттерн: log SG&A на одного сотрудника возрастает с 2018 по 2024 год (с приблизительно 177 до 265 миллионов KRW на одного сотрудника) с положительным коэффициентом прокси-когорты (+0,56, p = 0,044), что указывает на то, что сигнатура накладного давления не является артефактом движений знаменателя выручки, таких как шоки выручки в эпоху COVID..
Чтобы усилить идентификацию помимо двунаправленных фиксированных эффектов и спецификаций event-study, мы дополнительно оцениваем оценщик staggered difference-in-differences Каллоуэя и Сант'Анны (2021). Этот оценщик решает две хорошо документированные проблемы в объединенных event-study дизайнах при staggered-обработке: гетерогенные эффекты обработки между когортами загрязняют среднюю оценку, и уже обработанные фирмы попадают в контрольную группу на более поздних горизонтах. Используемая нами дважды-робастная версия объединяет регрессию результата с обратным вероятностным взвешиванием, так что идентификация сохраняется, если верно задано либо предположение о параллельных трендах, либо модель склонности. Распределение по когортам использует прокси-переменные процентилей дохода, соответствующие 52-часовому поэтапному графику внедрения; поскольку это прокси-переменные, а не законодательные когорты по численности сотрудников, оценки Каллоуэя-Сант'Анны наследуют ограничения прокси и интерпретируются как направленные, а не как чистый staggered-эффект обработки. Фирмы с наибольшим процентилем дохода соответствуют фирмам с 300+ сотрудниками, обработанным в июле 2018 г.; фирмы со средним процентилем — фирмам с 50-299 сотрудниками, обработанным в январе 2020 г.; фирмы с нижним процентилем — фирмам с 5-49 сотрудниками, обработанным в июле 2021 г. Расширение панели назад на 2015-2017 гг. (представленное в следующем абзаце) предоставляет наблюдения до обработки для законодательной когорты 2018 г.; таким образом, мы не рассматриваем уже обработанные фирмы как никогда не обработанные, а вместо этого используем наблюдения 2015-2017 гг. как окно до обработки для когорты верхнего процентиля, окно 2018-2019 гг. для когорты 2020 г. и окно 2018-2020 гг. для когорты 2021 г. Именно эта трехслойная архитектура предварительной обработки обеспечивает, чтобы staggered-идентификация опиралась на содержательный предварительный период, а не на частичный артефакт панели..
Оценщик дает агрегацию событийного анализа с незначимыми эффектами до обработки в относительных периодах -3 (+1.25 pp, SE 1.65), -2 (+1.13 pp, SE 1.64) и -1 (-0.64 pp, SE 0.99), каждый с 95-процентным доверительным интервалом, включающим ноль. Шаблон ATT до обработки функционирует как встроенный плацебо-тест внутри дважды устойчивого оценщика: при валидной идентификации предварительный ATT(g, t) должен быть нулевым, и все три оценки предварительного периода удовлетворяют этому требованию. ATT после обработки возрастают от +1.59 pp (t = +1, SE 0.91) и +1.72 pp (t = +2, SE 1.09) до +3.48 pp (t = +3, SE 1.73) и +4.51 pp (t = +4, SE 1.71), при этом 95-процентный доверительный интервал исключает ноль в последних двух горизонтах. Оценка +4.51 процентного пункта через четыре года после обработки близко совпадает с оценкой +4.21 процентного пункта в событийном анализе через три года после обработки, обеспечивая сходимость между оценщиками при трех различных предположениях идентификации: двусторонние фиксированные эффекты (+1.56 pp), объединенные оценки событийного анализа (+4.21 pp при t = +3) и дважды устойчивый метод Кэллоуэй-Сант’Анна (+4.51 pp при t = +4)).
Функция расширения ретроспективной панели 2015-2017 годов выступает в качестве основного компонента архитектуры идентификации, а не внешнего модуля обеспечения робастности. Она предоставляет наблюдения предварительного периода для установленной когорты 2018 года, которые в противном случае были бы ненаблюдаемы в аналитическом окне 2018-2024 годов, и позволяет оценить допущение о параллельных трендах на содержательном предварительном периоде, а не только на основе экстраполяции. Ретроспективное расширение охватывает 224 фирмы с положительными показателями SG&A и выручки по 601 наблюдению фирма-год. Среднее отношение SG&A к выручке в предварительном периоде составляет 18,15% в 2015 году, 19,44% в 2016 году и 19,39% в 2017 году, что представляет собой практически стационарную траекторию, чье межгодовое изменение в 1,24 процентного пункта находится в пределах стандартной ошибки любой отдельной ячейки. Среднее значение предварительного периода в 18,99% за 2015-2017 годы (медиана 11,84%) тесно совпадает со средним значением 2018 года в 18,26% на старте панели, что свидетельствует против наиболее вероятного смещения из-за предшествующего восходящего тренда. Последующий рост до 20,06% в 2018-2020 годах, второй пик в 20,10% в 2024 году и удвоенно робастная оценка эффекта вмешательства в +4,51 процентного пункта через четыре года после вмешательства, таким образом, лучше интерпретируются как пост-2018 паттерн overhead-давления, связанный с режимом, а не как продолжение предшествующей восходящей траектории. Ретроспективное расширение достигает только 2015 года, поскольку более ранние годы (2013-2014) дали нулевые успешные раскрытия для фирм панели, что отражает тот факт, что многие фирмы панели либо были до IPO, либо использовали другие системы отчетности в те годы; доступное окно из трех предварительных лет 2015-2017 достаточно для оценки допущения о параллельных трендах против наиболее вероятной альтернативной гипотезы..
Мы дополнительно проверяем, что направленное считывание не преувеличивает причинно-следственную связь. Повторное оценивание в рамках установленной законом когорты размеров предприятий (базовый фиксированный; крупные фирмы обрабатывались в 2018 году, средние — в 2020, малые — в 2021) с фиксированными эффектами по отраслям и годам и тестом предварительного тренда событийного исследования дает коэффициент 52 часа, статистически неотличимый от нуля во всех спецификациях, с чистым предварительным трендом. Это согласуется с интерпретацией оценки по процентилю доходов как направленного сигнала пред-τ накладного давления, а не точечной причинной величины, и локализует связывающее давление в светском, усиленном ИИ росте накладных расходов, а не только в канале рабочего времени..
Дополнительные проверки на устойчивость, зарезервированные для следующего этапа валидации, включают: альтернативные инструменты с использованием субсидий на сокращение рабочего времени, тесты на фальсификацию в отраслях, освобожденных от 52-часовой нормы, и переоценку Callaway-Sant’Anna с наблюдаемыми когортами размера фирм (заменяя прокси процентиля выручки, использованный здесь)).
Мы дополнительно непосредственно рассматриваем альтернативное объяснение, связанное с затратной липкостью, поскольку известно, что уровни SG&A демонстрируют асимметричную реакцию на изменения активности (Anderson, Banker, and Janakiraman 2003, базовый сценарий ABJ). В рамках базового сценария ABJ SG&A быстрее растет при увеличении выручки, чем снижается при ее падении, и часть пост-реформенного роста отношения SG&A к выручке в принципе может отражать именно эту липкость, а не нагрузку на накладные расходы, связанную с талантами на уровне режима. Мы рассматриваем затратную липкость как нулевую модель, а не как противника. Предложенная структура задает иной вопрос, чем литература по затратной липкости: не о том, корректируется ли SG&A асимметрично при изменениях активности, а о том, почему сжатие времени труда с использованием ИИ создает на уровне режима нагрузку на накладные расходы, которую обычные модели липких затрат могут измерить, но не теоретизировать. Три эмпирических факта отделяют интерпретацию давления режима от нулевой гипотезы липкости. Во-первых, робастная спецификация log-SG&A, контролирующая log выручки, дает коэффициент эффекта +0,87 (SE 0,34, p = 0,010), который отражает абсолютный уровень накладных расходов с поправкой на масштаб выручки и является подходящим показателем, перед которым защита на основе липкости затрат наиболее слаба. Во-вторых, обратная экстраполяция на 2015–2017 гг. показывает, что перед введением 52-часового требования не наблюдалось восходящего тренда, вызванного липкостью, что исключает объяснение, согласно которому рост после 2018 г. является продолжением уже существовавшего дрейфа липкости затрат. В-третьих, траектория немонотонна: отношение SG&A к выручке растет до 2020 г., слегка корректируется в 2021–2022 гг. и снова возрастает к 2024 г. Чистый механизм затратной липкости не порождает такую N-образную форму; это делает поэтапное сжатие времени труда в сочетании с возобновленным ускорением внедрения ИИ в 2023–2024 гг. Таким образом, предложенная структура не вытесняет литературу по липкости затрат; она действует над ней, на том уровне, где ставится вопрос о том, почему режим, в котором компании учитывают таланты, меняется под влиянием корректировок затрат, измеряемых литературой по липкости затрат..
4.6 Краткая информация о Дании Сравнение
Дания представляет собой полярный случай для сравнения. Датская конфигурация сочетает короткую рабочую неделю, основанную на флексикьюрити, с высокой автономией и высокой способностью к конвергенции, что обеспечивает СФП на верхнем уровне распределения ОЭСР (1,82%), как задокументировано в макропанели ICH (Shin, 2026a). Датское сравнение выделяет эффект типа режима — привязанного к выпуску против привязанного ко времени, — удерживая внедрение ИИ примерно постоянным. Четыре набора данных Евростата предоставляют направленные свидетельства за период 2018–2024 гг.: использование ИИ предприятиями (isoc_eb_ai), сообщающее о темпах внедрения ИИ на датских предприятиях по девяти категориям технологий в волнах 2021, 2023, 2024 и 2025 годов; реальная производительность труда за отработанный час (nama_10_lp_ulc), подтверждающая положение Дании в верхнем квартиле производительности ОЭСР из панели 1975–2024 годов; фактически отработанные недельные часы (lfsa_ewhuna), подтверждающие модель короткого рабочего дня с флексикьюрити; и занятость по отраслям по NACE Rev. 2 (nama_10_a64_e), предоставляющая ежегодные отработанные часы на одного работника за период 1975–2025 годов. Отраслевые ряды занятости подтверждают плавную нисходящую траекторию: 1 407 годовых часов на одного работника в 2015 году, 1 381 — в 2018 году, 1 341 — в 2020 году (спад, вызванный COVID), 1 389 — в 2021 году (восстановление) и 1 372 — в 2024 году (что соответствует примерно 26,4 недельным часам с учётом работников с неполной занятостью). Датская траектория не демонстрирует вызванного шоком скачка накладных расходов, аналогичного эффекту 52-часового лимита в Корее, что согласуется с предсказанием модели о том, что режимы, привязанные к выпуску, адаптируют сокращение часов под влиянием производительности без запуска привязанной ко времени инверсии накладных расходов из Теоремы 3. Структурная статистика бизнеса (sbs_na_dt_r2) предоставляет дополнительное направленное сравнение: соотношение затрат на персонал к обороту в датском оптовом и розничном секторе (NACE G) остаётся примерно стабильным на уровне около 10,9% в окне 2018–2020 годов. Этот показатель не является прямым эквивалентом корейского коэффициента SG&A/Выручка и используется только как направленный институциональный контраст, в котором датская конфигурация, ориентированная на выпуск, с высоким доверием и флексикьюрити, не демонстрирует аналогичного повышательного эффекта трещотки затрат на персонал в окне отраслевого сравнения. Полный анализ микроданных структурной статистики бизнеса Евростата на уровне фирм по всем секторам NACE и микроданных Статистического управления Дании отложен на следующий этап валидации. Таким образом, краткое сравнение опирается на направленные, а не на величинные свидетельства: модель предсказывает, что корейская траектория сходится к датской конфигурации, если переход от привязанного ко времени к привязанному к выпуску режиму происходит в рамках прогнозируемого моделью горизонта..
4.7 Краткое сравнение Японии
Япония предоставляет культурную двойную ось. Японская конфигурация сочетает конфуцианскую и основанную на присутствии иерархическую организацию с трудом с длинными часами по образцу кароши без 52-часового поэтапного принуждения, что приводит к промежуточному TFP (0.7 процента) и более низкому принятию AI (18 процентов), как задокументировано в макропанели ICH (Shin, 2026a). Данная статья берет параметры TFP и принятия AI Японии из панели ICH; полный микроанализ на уровне фирм METI и RIETI отложен для будущей работы. Краткое сравнение изолирует эффект регулирования от культурных переменных (культурная ось считается аналогичной Корее, регулирование и принятие AI варьируются) и связывает с линией J-firm против A-firm (Aoki, 1990), в которой J-firm соответствует равновесию с низкой способностью к конвергенции, привязанному ко времени, которое усиление AI теперь оказывает давление..
4.8 Ограничения и пути усиления
Эмпирический якорь подвержен пяти ограничениям, каждое из которых имеет явные пути усиления..
Ограничение 1: Размер выборки и отбор. Базовая панель KOSPI Top 300 из 115 фирм с 567 успешными наблюдениями отражала изменчивость имен учетных записей DART API. Три пути усиления решают эту проблему. Во-первых, панель KOSPI плюс KOSDAQ Top 500 (365 уникальных фирм и 2 281 наблюдение фирма-год, расширение в 3.2 раза по охвату фирм и в 4.0 раза по количеству наблюдений по сравнению с исходной базовой панелью) является рабочим эмпирическим якорем и заменяет исходную базовую панель для четырех стилизованных фактов из Раздела 4.3. Во-вторых, расширенная выборка сохраняет алфавитный порядок в KOSPI плюс KOSDAQ Top 500; запланированная расширенная панель с явной секторальной и размерной стратификацией (в настоящее время в разработке) будет построена для этапа пересмотра рукописи, чтобы решить остаточные проблемы репрезентативности. В-третьих, опрос фирменной панели KIPF предоставляет дополнительную микроуровневую панель с строгим дизайном выборки. Будущие работы с использованием запланированной расширенной панели и данных панели фирм KIPF могут дополнить текущие оценки, указанные здесь как следующий слой валидации, а не как утверждение данной статьи..
Ограничение 2: измерение использования AI. Показатель интенсивности использования AI основан на самоотчетных данных опроса NIA, подверженных влиянию социальной желательности и несогласованных определений. Три пути усиления. Во-первых, подход Brynjolfsson et al. (2025) к измерению использования AI через наблюдаемое поведение в административных записях (телеметрия предприятий Microsoft 365 и агрегированные данные публичного AI Economic Index) предоставляет альтернативные наблюдаемые показатели на отраслевом уровне. Во-вторых, статистика ICT-индустрии KISDI предоставляет дополнительный агрегированный показатель. В-третьих, уровень внедрения AI в корейских предприятиях (опрос KOSA Software Industry Association) обеспечивает триангуляцию. Триангулированный показатель на основе NIA, KISDI и KOSA повышает надежность..
Ограничение 3: Детализация данных сравнительных кейсов. Краткие сравнения Дании и Японии основаны на вторичных данных, не соответствующих детализации первичного анализа Кореи. Два пути усиления. Во-первых, построение полной панели на уровне фирм для Дании и Японии усилило бы полярные оси сравнения; будущая работа развивает полную триангуляцию с использованием микроданных на уровне фирм Евростата и статистики на уровне фирм METI. Во-вторых, ключевой аргумент этой статьи опирается на направление, а не на величину для сравнительных кейсов; траектории Дании и Японии на агрегированном уровне достаточны для подтверждения направления Теоремы 3, в то время как оценка величины относится к будущей работе..
Ограничение 4: Декомпозиция на уровне компонентов. Метрики агрегированного уровня, извлеченные из DART, не разлагаются напрямую на семь компонентов накладных расходов, указанных в Теореме 1. Аудит парсинга XBRL 50 крупнейших панельных фирм подтверждает это ограничение эмпирически: только пять раскрывают хотя бы одну статью субсчета SG&A (наиболее подробно SK Telecom, с двадцатью восемью строками субсчетов, охватывающими четыре компонента), и три из семи компонентов Теоремы 1 не наблюдаются отдельно в проверенных раскрытиях XBRL топ-50. Покрытие по каждой фирме указано в Дополнительном приложении. Эта модель раскрытия определяет четыре будущих пути идентификации. Во-первых, панельное обследование фирм KIPF предоставляет прямые данные о компонентах на микроуровне с помощью структурированных инструментов опроса. Во-вторых, ручное извлечение из PDF-раскрытий sajeobogoseo для 50 крупнейших по рыночной капитализации фирм обеспечивает высококачественные данные на уровне компонентов с разумными затратами. В-третьих, дополнительное обследование KLI предоставляет данные на уровне работников о компонентах социального обеспечения и льгот. В-четвертых, случаи SK Telecom и LG служат иллюстративными привязками для компонентов, в настоящее время видимых в административных записях. Перекрестно-частное оценивание Теоремы 1 указано здесь как будущий путь идентификации, требующий данных о компонентах на микроуровне KIPF..
Ограничение 5: Одновременная идентификация шоков рабочего времени и ИИ. 52-часовое поэтапное регулирование и ускорение внедрения ИИ в 2018-2024 гг. происходят в перекрывающемся временном окне, что порождает проблему смешения: какая часть наблюдаемой реакции на накладные расходы обусловлена сжатием рабочего времени, а какая — динамикой производительности, дополненной ИИ? В настоящей схеме идентификации эта проблема решается с помощью трех последовательных аргументов. Во-первых, 52-часовое регулирование является нормативным шоком с внешне заданными сроками и распределением по когортам, тогда как использование ИИ представляет собой непрерывный секулярный тренд; ступенчатая когортная схема (300+ сотрудников — с июля 2018 г., 50–299 — с января 2020 г., 5–49 — с июля 2021 г.) создает внутригодовую вариацию обработки 52-часовым шоком, которую использование ИИ (макрогодовой прокси) не может воспроизвести; следовательно, схема частично привязывает сжатие рабочего времени, но не позволяет чисто выделить канал рабочего времени из более широкого режима накладных расходов эпохи ИИ. Во-вторых, ретроспективное расширение на 2015–2017 гг. предшествует как 52-часовому регулированию, так и широкой фазе внедрения корпоративного ИИ, обеспечивая чистый предобработочный период для обоих шоков. В-третьих, предлагаемая рамка явно позиционирует корейскую панель как сигнатуру накладных расходов до τ, в которой оба шока действуют совместно в рамках временно́й оценки; разделение двух шоков на уровне фирм и лет требует отраслевых индексов подверженности ИИ (методология Felten et al. 2023 с триангуляцией NIA/KISDI/KOSA), что составляет будущий путь идентификации. Настоящая статья утверждает совместное действие двух шоков в режиме до τ, а не их чистую декомпозицию..
Эти ограничения являются явными спецификациями области доказательств. Внутри области четыре стилизованных факта из раздела 4.3 закреплены и воспроизводимы из сохраненной CSV-панели. За пределами текущей области доказательств эти пути определяют будущие маршруты идентификации для перевода направленных доказательств в причинно идентифицированные величины..
4.9 Потеоретический эмпирический якорь Логика
Пять теорем различаются по эмпирическому якорю, который требует каждая. Мы делаем различие явным, чтобы указать, какие эмпирические утверждения эта панель поддерживает, а какие требуют интегрированных источников данных для полной идентификации..
Теорема 3 (Инверсия ROI при τ*): Эмпирический центр тяжести данной статьи. Панель KOSPI плюс KOSDAQ Top 500 (365 фирм, 2 281 наблюдение фирма-год) плюс 52-часовая поэтапная реализация совместно обеспечивают эмпирический якорь для идентификации реакции SG&A/Revenue на сжатие рабочего времени и для направленного вывода о τ*. Четыре стилизованных факта раздела 4.3 дают направленные свидетельства. Формальная оценка кривой τ* требует плановой секторальной стратификации плюс данных о режиме оценки, что позволит получить доверительные интервалы для величины..
Теорема 1 (Неаддитивность декомпозиции накладных расходов): Требует декомпозиции на уровне компонентов, которую не обеспечивают агрегированные метрики DART. Данная статья представляет теоретическую спецификацию (Раздел 3.1) и агрегированные распределительные свидетельства (медианная стабильность плюс расхождение средних в панели KOSPI плюс KOSDAQ Top 500), согласующиеся с неаддитивностью. Формальная оценка перекрестных частных производных требует микроданных опроса фирм KIPF. Будущие исследования с использованием панельных данных фирм KIPF смогут оценить перекрестные частные производные на уровне компонентов, необходимые для полной идентификации Теоремы 1..
Теорема 2 (Четыре пути синергии резервного времени): Четыре пути, по которым распределяется сэкономленное за счет дополнений время, не поддаются прямому наблюдению на уровне фирмы через административные записи. В данной работе представлено теоретическое отображение (Раздел 3.2) и приведены ссылки на этнографические данные из исследования Ранганатана и Йе (2026) о многоканальном потоке в технологической компании с 200 сотрудниками. Кадровый опрос KEF предоставляет агрегированную меру распределения путей (внедрение политики резервов × инновационный результат) для косвенной идентификации. Прямое наблюдение четырех путей указано здесь как будущий путь идентификации..
Теорема 4 (Инновационная премия ROI k): Требует идентификации фирм с формальными политиками резервов и наблюдения инновационного вывода. Слияние DART (финансовый) плюс KEF HR Survey (принятие политики резервов) плюс KIPO (патентный вывод) обеспечивает эмпирическую основу для полной идентификации Теоремы 4. Оценка величины Теоремы 4 требует этого слияния DART × KEF × KIPO и указана здесь как будущий путь идентификации; настоящая статья предоставляет направленные NIA доказательства (коэффициент усиления когорты размера фирмы ≈ 2.3), согласующиеся с предсказанием k > 1 при высокой конвергентной способности, а не оценку величины..
Теорема 5 (Информационная асимметрия γ в диаде человек-ИИ): Неопределенность атрибуции γ не наблюдается в административных записях компаний; мы исследуем её на уровне диады с помощью дизайна AI-усиленного структурного сценарного зондирования (AI-SSP) (Приложение H), который измеряет связанное с атрибуцией завышение в детерминированном бенчмарке, а не непосредственно γ на уровне фирмы, где работник-ИИ является усиливающим агентом, и все решения о принятии/отклонении являются детерминированными, а не модельно-арбитражными. Мы операционализируем γ как коэффициент завышения — вероятность того, что агент сообщает неверный вывод как правильный относительно детерминированного истинного значения, измеренную на наборе задач калибровочной зоны. В режиме без поддержки и без инструментов γ стремится к 1: агенты заявляют о правильности практически всех своих ошибок, и уверенность в неверных ответах (от 93 до 98 по шкале 0–100) статистически неотличима от уверенности в правильных ответах, поэтому принципал не может самостоятельно выявить ошибку. Подразумеваемая временная агентская стоимость M_time (неверно, но принято) составляет от 0,55 до 0,86, в то время как выходная проверка с переопределением сводит её к нулю в детерминированном бенчмарке — частный случай смещения из теоремы M_output < M_time. Результат воспроизводим между запусками (коэн κ = 0,86 по классификации завышения) и между двумя независимыми семействами моделей, а смещение значительно превышает остаточную агентскую стоимость при нулевой гипотезе случайного переопределения (среднее 0,17 против смещения 0,57), что подтверждает, что снижение обусловлено целенаправленной проверкой, а не частотой переопределения. 74-процентный макро-разрыв завершения из работы Shin (2026b) выступает в качестве сходящегося внешнего якоря. Оценка γ на уровне фирмы по журналам производственных AI-инструментов остается дополнительным будущим направлением..
Дифференцированная логика эмпирического якоря проясняет, что данная статья предоставляет Теореме 3 её сильнейший эмпирический якорь через панель DART и 52-часовой институциональный временной якорь, в то время как остальные четыре теоремы закреплены через теоретическую спецификацию, будущие пути идентификации и исследовательский путь, изложенный в §4.8. Каждая теорема независимо фальсифицируема на собственном реестре доказательств, причем Теорема 3 несет сильнейший текущий эмпирический якорь..
4.10 Интерпретация предвидения: Корейская панель как Pre-τ сигнал раннего предупреждения
Рисунок 6. Матрица прогнозирования перехода ROI талантов. Корейская панель DART закрепляет Зону 2 как пред-τ сигнатуру накладных расходов; Зоны 3 и 4 являются прогнозируемыми траекториями на горизонт 2025-2032 годов..
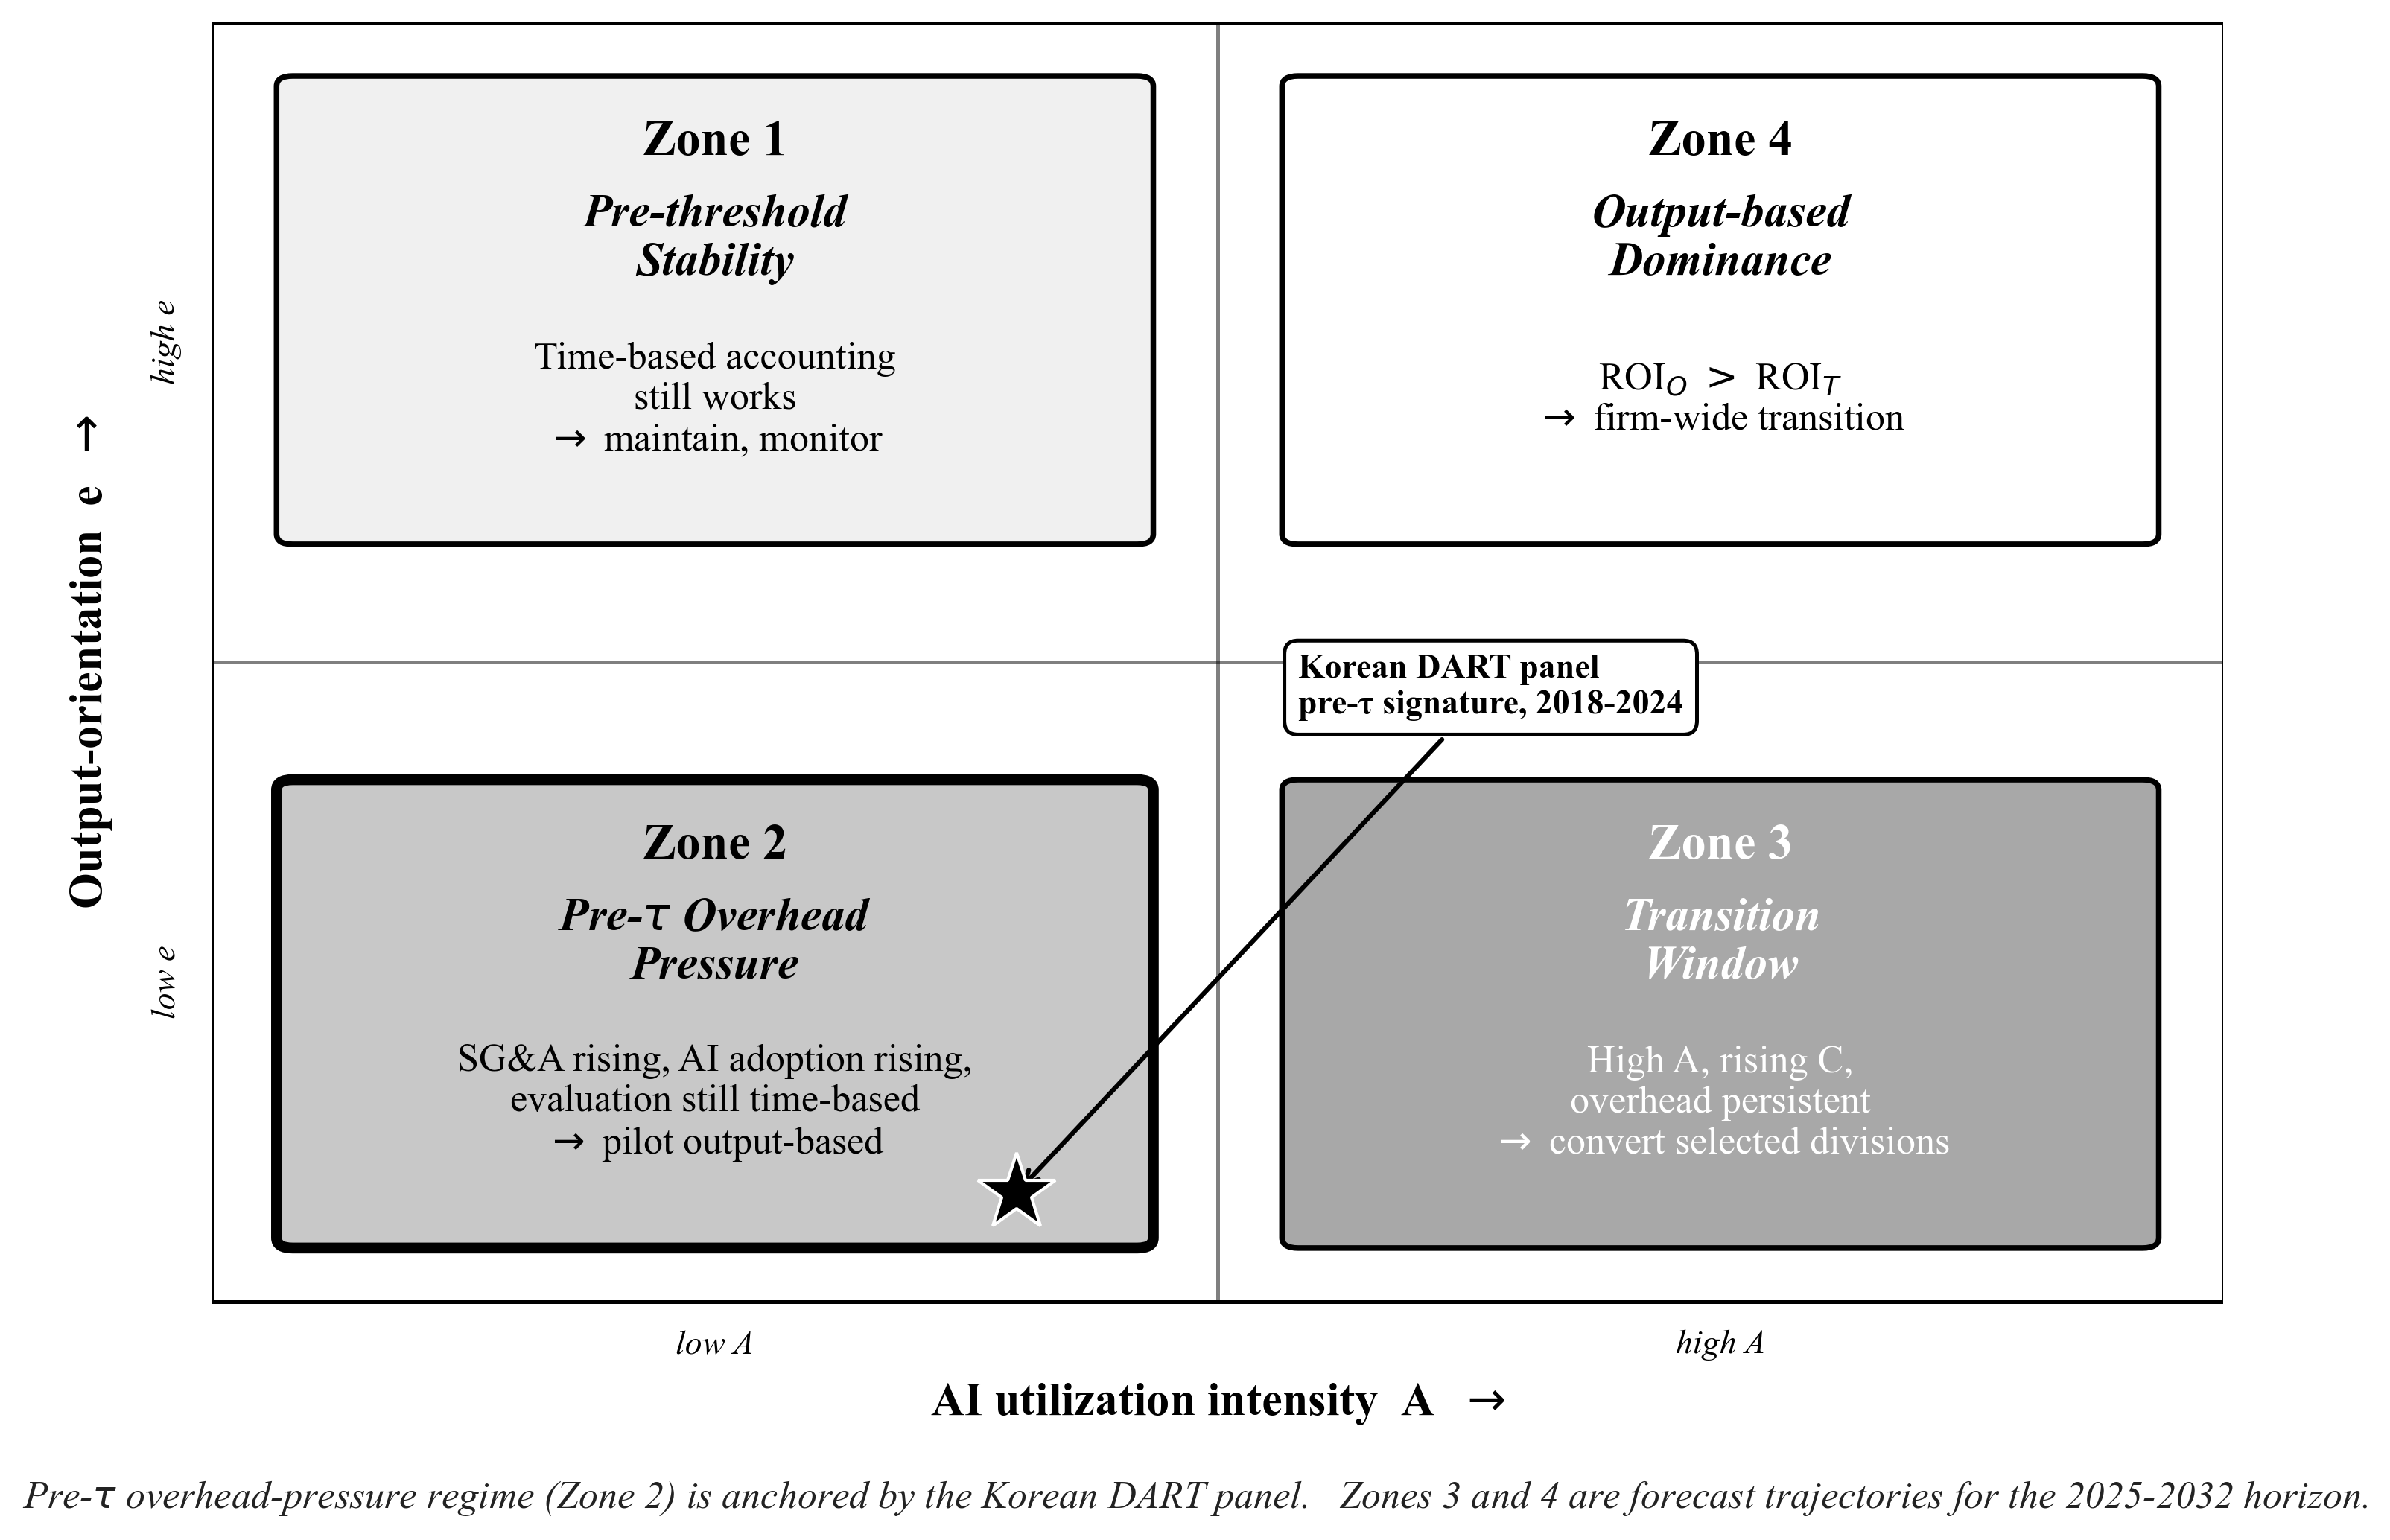
На Рисунке 6 структура прогнозирования представлена в виде четырехзонной Матрицы предвидения, отображающей интенсивность использования ИИ A в зависимости от ориентации на результат e. Рисунок 6 демонстрирует матрицу, где корейская панель DART закрепляет Зону 2 (пред-τ давление перегрузки), а Зоны 3 (переходное окно) и 4 (доминирование на основе результата) представляют прогнозные траектории на горизонте 2025-2032 годов..
Данные корейской панели DART четко вписываются в режим накладного давления перед τ, определенный в §3.3. Совместно выполняются три условия. Во-первых, режим оценки оставался основанным на времени в течение периода 2018-2024: поэтапное введение 52-часовой нормы сжало рабочие часы без изменения того, как фирмы учитывали выпуск. Во-вторых, интенсивность использования ИИ монотонно возрастала: внедрение ИИ в масштабах сектора выросло с примерно 8 процентов в 2018 году до 28 процентов к 2024 году (NIA), с резким ускорением в 2023-2024 годах, соответствующим широкому развертыванию GPT-4 на предприятиях. В-третьих, отношение SG&A к выручке выросло, показало небольшую коррекцию в 2021-2022 годах и снова поднялось до нового пика в 20.10 процента в 2024 году. Таким образом, панель предоставляет то, что, насколько нам известно, является первым эмпирически задокументированным признаком режима накладного давления перед τ в экономике ОЭСР..
Эта идентификация имеет три последствия для того, как корейские данные должны сопоставляться с прогнозной моделью. Во-первых, величина реакции коммерческих, общих и административных расходов (SG&A: от +1,56 до +4,51 п.п. в зависимости от оценивателя) не оценивает размер τ*-разрыва. Панельные данные регистрируют накопление давления перед пересечением режима, а не само пересечение. Во-вторых, отсутствие резкого падения совокупной факторной производительности (TFP) на уровне фирм в корейской панели согласуется с моделью, а не противоречит ей: фирмы, всё ещё находящиеся в пред-τ режиме, еще не подверглись инверсии, поэтому прогнозируемое расхождение TFP между фирмами, оцениваемыми по результату, и фирмами, оцениваемыми по времени (1,5–2,0 процентных пункта к 2032 году), является прогнозом на следующее десятилетие, а не ретроспективным фактом, наблюдаемым в 2018–2024 годах. В-третьих, сигнатура пред-τ давления накладных расходов может быть выявлена в других экономиках ОЭСР, что предоставляет протокол прогнозирования, не требующий, чтобы пересечение режима произошло локально до того, как могут быть выпущены прогнозы. Экономики, удовлетворяющие трем пред-τ условиям (преобладание оценки на основе времени, растущее использование ИИ, растущие накладные расходы), согласно прогнозам, войдут в давление перехода режима в пределах центрального десятилетнего окна прогнозной модели..
Интерпретация Foresight также переосмысливает краткие сравнения Дании и Японии. Дания не демонстрирует дополнительного давления pre-τ, поскольку ее режим оценки уже привязан к результату: второе условие pre-τ (доминирование оценки на основе времени) не выполняется, поэтому механизм давления режима не включается, несмотря на одинаковое внедрение ИИ. Япония демонстрирует частичное давление pre-τ, поскольку ее режим оценки остается основанным на присутствии и привязанным ко времени, но уровень внедрения ИИ (18 процентов) ниже, чем в Корее, поэтому второе условие pre-τ частично ослаблено. Таким образом, модель предсказывает, что японские фирмы с растущим внедрением ИИ на фоне неизменной оценки на основе времени войдут в режим pre-τ, когда их использование ИИ превысит примерно 25 процентов, что дает проверяемый прогноз для японских панельных данных на горизонте 2025-2030 годов..
Корея функционирует как универсальный шаблон режима pre-τ, а не как явление, ограниченное Кореей. Три условия pre-τ (доминирование оценки по времени, растущее использование ИИ, растущие накладные расходы) являются институциональными конфигурациями, а не специфическими для страны фактами. Япония удовлетворяет двум из трех условий (оценка по времени, растущие накладные расходы), при этом третье (использование ИИ выше порога) прогнозируется к пересечению в горизонте 2025–2030. Германия, Франция, Италия и другие континентальные европейские экономики сохраняют режимы оценки по времени с быстро растущим внедрением ИИ; структура прогнозирует признаки давления pre-τ в этих экономиках по мере того, как их использование ИИ пересекает отраслевые пороги в горизонте 2026–2030. Соединенные Штаты, несмотря на более высокую ориентацию на результат в фирмах технологического сектора, сохраняют оценку по времени в финансах, профессиональных услугах и традиционном производстве — секторах, которые, по прогнозам структуры, войдут в давление pre-τ по своим собственным отраслевым временным шкалам. Таким образом, Корейская панель DART выявляет переносимую эмпирическую сигнатуру, а не специфическую для Кореи аномалию, а Матрица предвидения предоставляет диагностический аппарат для выявления входа в pre-τ в любой экономике, которая удовлетворяет трем институциональным условиям. На уровне фирмы A и e напрямую не наблюдаются в текущей панели; фирмы аппроксимируют свою зону с помощью наблюдаемых прокси (отраслевые показатели внедрения ИИ и доля компенсации, основанной на результате, в раскрытиях), при этом точное размещение откладывается до данных об использовании ИИ и режиме оценки на уровне фирмы, указанных как будущие пути идентификации..
Корея как пред-τ ведущий индикатор Шаблон
Корея является первым наблюдаемым шаблоном режима пред-τ избыточного давления, поскольку она удовлетворяет полному диагностическому набору: временная оценка остается доминирующей, использование ИИ растет, издержки растут, а τ* еще не пройден. Япония является ближайшим институциональным двойником с оценкой на основе присутствия и растущими издержками, но более низкое использование ИИ задерживает полный вход в Зону 2. Германия, Франция и Италия являются кандидатами континентальных случаев, поскольку институты рабочего времени и процедуры производственных советов сохраняют временную оценку, в то время как корпоративное использование ИИ ускоряется. Соединенные Штаты секторально неоднородны: технологические фирмы могут находиться ближе к Зоне 3, но финансы, профессиональные услуги и традиционное производство сохраняют временную оценку и могут войти в Зону 2 по отраслевым временным графикам. В рамках техно-экономической парадигмы Фримена и Переса (1988) режимы пред-τ являются ранней фазой кондратьевского перехода парадигмы, наблюдаемой в первую очередь там, где институциональная жесткость наиболее высока. Таким образом, Корея является ведущим индикатором, а не аномалией..
5. Обсуждение
5.1 Теоретические вклады
Настоящая работа расширяет ICH framework с макроэкономического уровня на реализацию на уровне фирмы, которая операционализирует дополненный человеческий капитал в контекстах управленческих решений. Расширение организовано вокруг одной центральной теоремы перехода и четырех теорем механизма, которые вместе определяют структурную реконструкцию внутрифирменного учета накладных расходов на таланты в условиях, когда трудовой ввод L больше не может рассматриваться как однородная функция времени..
Теорема 1 (Декомпозиция накладных расходов) предсказывает, что семь компонентов накладных расходов являются неаддитивными в условиях AI-аугментации, что согласуется с нарушением неявного предположения об аддитивности, заложенного в стандартном учете затрат. Панель Top 500 KOSPI плюс KOSDAQ демонстрирует расхождение между средним и медианным коэффициентами SG&A/Revenue, которое подразумевает неаддитивность: медианная компания сохраняет структуру накладных расходов примерно стабильной в течение 2018-2024 гг., в то время как среднее значение растет с 18,26% до 20,10%, а верхний хвост остается существенно выше медианы. Подмножество компаний несет непропорциональное бремя накладных расходов в условиях AI-аугментации, что аддитивная модель учета затрат не может предвидеть. Предсказание Теоремы 1 предварительно подтверждается этим распределительным паттерном; формальное кросс-частичное оценивание требует покомпонентной декомпозиции KIPF или XBRL..
Теорема 2 (Slack-Augmentation Synergy) описывает четыре пути, по которым время, сэкономленное за счет усиления ИИ, распределяется: интенсификация труда, скрытый досуг, сверхзанятость и реинвестирование творческого резерва. Этот вклад уточняет традицию инноваций через резервы March (1991) и Nohria and Gulati (1996), определяя институциональные условия, при которых резерв преобразуется в инновационные результаты, а не рассеивается через интенсификацию или скрытое поглощение..
Теорема 3 (ROI Inversion) определяет критический порог τ*, при котором кривые ROI, основанные на времени и на результате, пересекаются как функции использования ИИ. Текущая траектория SG&A/Revenue обеспечивает первый эмпирический якорь: рост с 18.26 процента в 2018 году до 20.06 процента в 2020 году, коррекция 2021-2022 годов и возобновленный пик 2024 года на уровне 20.10 процента указывают на то, что режим накладных расходов, основанный на времени, остается под давлением по мере роста использования ИИ. Это согласуется с тем, что τ* еще не был пересечен на среднем значении выборки, но в статье пересечение τ* рассматривается как прогноз, требующий данных об оценочном режиме и данных об ИИ на уровне фирм, а не как уже оцененный факт. Формальная оценка τ* будет использовать запланированную отраслевую стратификацию плюс индикаторы оценки результатов..
Теорема 4 (Инновационная премия ROI) формализует коэффициент усиления k, на который увеличивается творческий резерв в стиле 80/20 при высокой способности к конвергенции. Работа расширяет Espinal Maya (2026), переводя индивидуальный расширяемый когнитивный вектор HˆA в инновационную ROI на уровне фирмы через мультипликативный механизм усиления..
Теорема 5 (Информационная асимметрия) формализует издержки мультизадачного агентства в диаде человек-ИИ как функцию неопределенности атрибуции γ, расширяя Holmstrom and Milgrom (1991) в условиях, когда обработка ИИ вводит третьего агента, чей вклад не может быть полностью отделен от человеческого познания..
Центральная теорема перехода и четыре теоремы механизмов вместе определяют этап VI' на уровне фирмы, который требует ICH framework для управленческой операционализации. Вклад заключается не в завершённом доказательстве всех условий механизмов, а в фальсифицируемой прогнозной архитектуре, которая связывает AI-усиление, overhead давление, режим оценки и будущее разделение TFP.
5.2 Связь с сопутствующей статьей о суверенном переопределении возможностей
Настоящая статья развивает пятое измерение способности к конвергенции — способность суверенного переопределения (C5), опираясь на Shin (2026b). Сопутствующая работа документирует разрыв в 74 процентных пункта между заявленным ИИ показателем выполнения задач и фактически выполненным показателем, предоставляя прямую эмпирическую основу для того, что мы здесь рассматриваем как способность работника обнаруживать и отклонять выходные данные ИИ, в которых генерация с высокой уверенностью маскирует фактические или контекстуальные ошибки. Интеграция C5 в анализ на уровне фирмы расширяет четырехмерную структуру C исходной статьи ICH..
C5 действует на уровне фирмы через три механизма. Во-первых, фирмы с высокой долей сотрудников C5 могут обнаруживать и отклонять ложные завершения AI, сохраняя целостность выходных потоков с усилением AI. Во-вторых, фирмы с низкой долей сотрудников C5 принимают ложные завершения за чистую монету, что приводит к накоплению ошибок, распространяющихся по последующим процессам. В-третьих, фирмы со смешанным распределением C5 сталкиваются с внутренними проблемами координации, когда сотрудники с высоким C5 непропорционально обременены обязанностями по верификации, что порождает внутрифирменную проблему справедливости, ещё не рассмотренную в литературе..
Интеграция C5 также затрагивает результат асимметрии информации из Теоремы 5. Инциденты ложного завершения являются прямым эмпирическим индикатором морального риска в диаде человек-ИИ. Фирмы с высокой долей C5 в рабочей силе снижают неопределенность атрибуции γ путем независимой верификации результатов ИИ, ослабляя канал морального риска. Результат Shin (2026b) о том, что уровень вербального соответствия превышает фактический уровень соответствия на 74 процентных пункта, предоставляет концептуальный и эмпирический мост для будущего измерения γ на уровне фирмы, а не прямую оценку γ на уровне фирмы в настоящей статье..
5.3 Граничные условия
Центральная теорема перехода и четыре теоремы о механизмах выполняются при трех основных условиях, указанных в формальных утверждениях. Во-первых, интенсивность использования ИИ A должна быть положительной. Во-вторых, фирма должна обладать институциональной способностью перераспределять накладные расходы в ответ на увеличение A. В-третьих, измерение выпуска должно быть возможным. Данные по топ-500 компаний KOSPI и KOSDAQ показывают вариативность по второму условию: медианные фирмы удерживают коэффициенты SG&A в узком диапазоне 10-12 процентов, в то время как средние коэффициенты остаются намного выше и растут в течение периода, что указывает на то, что фирмы из верхнего хвоста распределения являются кандидатами на жесткие ограничения управления, которые определяет Теорема 3, и являются теми фирмами, для которых переход на режим, основанный на выпуске, должен оцениваться в первую очередь по мере приближения использования ИИ к τ.*.
Три дополнительных граничных условия определяют область применения данной модели. Модель предполагает, что фирма действует в рамках единого режима регулирования труда, который действует в пределах национальных юрисдикций, но нарушается для многонациональных компаний. Модель предполагает, что использование ИИ является добровольным на уровне фирмы, что соответствует текущим эмпирическим условиям, но может измениться, если регуляторное или конкурентное давление сделает внедрение ИИ фактически обязательным. Модель предполагает, что способность к конвергенции C является агрегируемой на уровне фирмы как средневзвешенное значение индивидуальных значений C сотрудников; сильная внутрифирменная неоднородность, особенно бимодальные распределения, может потребовать дезагрегированного анализа. Кандидатные условия негативной эвристики также включают экстремальные комплаенс-среды, где проверяемость, а не креативность, является основной целью фирмы; отрасли с нематериальными или коалиционно произведенными результатами, где оценка на основе результатов сталкивается с игрой в измерения; и регуляторные режимы, где рабочее время остается юридически обязательной единицей учета независимо от экономической эффективности. Граничные условия — это не слабые места, которые нужно скрывать, а явная спецификация области применения модели. В пределах этой области теоремы являются точными и фальсифицируемыми..
5.4 Политика и практические последствия
На национальном уровне корейское 52-часовое регулирование иллюстрирует регуляторный механизм, при котором строгость трудового времени становится институциональным временным якорем для накладного давления на уровне фирмы. Данные расширенной выборки показывают, что средняя по выборке фирма остается в режиме, основанном на времени, с растущим накладным давлением, а не завершила переход на результат; восстановление коэффициента SG&A в 2023–2024 годах указывает на то, что это давление нарастает и может пересечь τ* в течение следующих 3–5 лет, если использование ИИ продолжит расти без соответствующей реформы режима оценки. На международном уровне модель предсказывает расходящиеся траектории в странах ОЭСР: экономики южнокорейской конфигурации должны в первую очередь модернизировать режимы оценки и развивать конвергентный потенциал, тогда как экономики датской конфигурации не испытывают необходимости в изменениях..
На уровне фирмы предлагаемая структура предписывает последовательную стратегию перехода, согласованную с Матрицей Форсайта (Рисунок 6). Фирмы, находящиеся ниже порога τ в своем секторе, должны сохранять учет на основе времени, одновременно инвестируя в развитие конвергентного потенциала. Фирмы, приближающиеся к τ, должны пилотировать оценку на основе результатов в отдельных подразделениях, сохраняя при этом временные режимы в других. Фирмы, находящиеся выше τ*, должны формализовать оценку на основе результатов в масштабах всей компании, одновременно институционализируя политику резервирования по принципу 80/20 для получения инновационной премии ROI, описанной в Теореме 4. Структура также выделяет три антипаттерна: реакция наблюдения на паранойю продуктивности (которая увеличивает агентские издержки многозадачности за счет инвестиций в наблюдаемость, не снижающих неопределенность атрибуции γ), преждевременный переход к оценке на основе результатов без дополнительных инвестиций в C, и номинальная политика резервирования без институциональной поддержки (которая не приводит к усилению инновационного ROI, поскольку резервы не поступают в четвертый путь при отсутствии необходимых условий).).
6. Заключение
6.1 Совместная структура
Настоящая статья задается вопросом, какой капитал остается после того, как рабочее время перестает быть однородной единицей учета. Ответ, разработанный в рамках одной центральной теоремы перехода и четырех теорем механизма, заключается в том, что капитал реконституирует себя как неаддитивный набор из семи накладных компонентов, чьи предельные вклады запутываются через гетерогенность способности к конвергенции под воздействием расширения с помощью ИИ..
Теорема 1 определяла неаддитивность. Теорема 2 отображала четыре пути, по которым протекает время, сэкономленное за счет увеличения. Теорема 3 формализовала прогнозируемый порог τ*, при котором кривые ROI на основе времени и на основе выхода пересекаются, причем корейская панель DART служит якорем для режима предпорогового давления. Теорема 4 формализовала коэффициент усиления k, на который увеличивается творческая резервная отдача по принципу 80/20 при высокой способности к конвергенции. Теорема 5 формализовала стоимость мультизадачности в диаде человек-ИИ и показала, что оценка на основе выхода частично компенсирует эту стоимость, тогда как оценка на основе времени ее увеличивает. Теорема 3 является эмпирическим стержнем данной статьи; Теоремы 1, 2, 4 и 5 представляют собой механизменную архитектуру с частичными якорями и явными путями будущей идентификации..
Совместно центральная теорема и четыре теоремы о механизмах задают микроуровневую Стадию VI' теории производственной функции. Макроэкономическая рамка Стадии VI (Shin, 2026a) формализовала расширенный человеческий капитал как Ĥ = H · [1 + φ(A, C)] на уровне национальных агрегатов. Настоящая Стадия VI' реализует эту рамку на уровне внутрифирменного пакета накладных расходов. Панель Top 500 KOSPI плюс KOSDAQ (365 фирм, 2 281 наблюдение фирма-год 2018–2024) показывает, что отношение SG&A/Revenue следует N-образной траектории, согласующейся с предсказаниями Теоремы 3 о временных режимах, обеспечивая эмпирическую основу со стороны накладных расходов для центрального утверждения сравнительной статики рамки, а не прямую оценку τ*. Расширение (в 3,2 раза по охвату фирм и в 4,0 раза по числу наблюдений по сравнению с исходным) сохраняет четыре стилизованных факта базового набора, одновременно позволяя отраслевую стратификацию в будущих работах..
6.2 Четыре фальсифицируемых прогноза и аппарат прогнозного планирования
Фреймворк функционирует как модель технологического прогнозирования с явным аппаратом управленческого планирования. Матрица Форсайта (Рисунок 6) предоставляет диагностический инструмент: фирмы сопоставляют свои текущие координаты (A, e) с четырьмя зонами, определяют свое расстояние до границы τ* и выбирают предписание по смене режима, соответствующее их зоне. Фирмы Зоны 1 ведут учет на основе времени при непрерывном мониторинге; фирмы Зоны 2 (корейский до-τ режим) пилотируют оценку на основе результатов в отдельных подразделениях до того, как давление режима вынудит к позднему переходу; фирмы Зоны 3 конвертируют отдельные подразделения до инверсии; фирмы Зоны 4 проводят общефирменный переход. Таким образом, фреймворк предоставляет не только эмпирический якорь (корейская до-τ сигнатура), но и перспективный инструмент планирования на горизонте 2025–2032, объединяющий прогноз, механизм и предписание в единой архитектуре поддержки принятия решений. Именно это отличает данную статью от оценки корейской политики: вклад составляют модель прогнозирования и аппарат планирования, а корейская панель служит эмпирическим якорем..
Структура генерирует четыре опровержимых прогноза.
Прогноз 1: Фирмы, которые внедряют учет рентабельности талантов на основе результатов в период с 2026 по 2032 год, превысят показатели фирм, использующих учет на основе времени, по росту TFP на уровне фирм на 1,5–2,0 процентных пункта ежегодно к 2032 году. Панель KOSPI плюс KOSDAQ предоставляет базовый уровень, среднее по выборке отношение SG&A/Выручка составляет 20,10% в 2024 году при росте TFP в нижнем квартиле ОЭСР. Прогноз 1 предсказывает измеримое разделение TFP между подгруппами перехода и неперехода к 2032 году..
Прогноз 2: Доля корейских фирм с формальными системами оценки на основе результатов, по прогнозам, существенно вырастет к 2032 году с текущей базы меньшинства (настоящая работа не измеряет эту долю напрямую; базовое обследование внедрения режимов оценки указано как будущий путь идентификации). Восстановление коэффициента SG&A в 2023-2024 гг. в текущей панели, при этом 2024 год (20.10 процента) незначительно превысил пик поэтапного внедрения 2020 года (20.06 процента), указывает на то, что давление накладных расходов в рамках повременного режима возобновилось после корректировки после внедрения в 2021-2022 годах. Рост SG&A на фирмах, все еще работающих по повременному учету, сигнализирует о накоплении накладных расходов без компенсации производительности, что является предтрансформационным институциональным трением, которое, согласно Теореме 3, будет усиливаться, пока не будет пересечен τ*..
Прогноз 3: Коэффициент усиления k для свободной доходности в стиле 80/20 при высокой способности к конвергенции превысит 1,5 в выбранных секторах со средним и высоким уровнем внедрения ИИ к 2032 году..
Прогноз 4 (кандидатный прогноз): Фирмы с интенсивным наблюдением, которые внедрили bossware (National Employment Law Project, 2025) в период с 2022 по 2026 год, по прогнозам, продемонстрируют снижение показателя TFP на уровне фирмы на 0.3-0.5 процентных пункта ежегодно по сравнению с сопоставимыми компаниями без наблюдения к 2028 году..
6.3 Ограничения и пути усиления
Настоящая работа имеет пять ограничений помимо граничных условий, обсуждаемых в разделе 5.4. Каждое ограничение сопровождается явным путем будущей идентификации..
Ограничение 1: Эмпирическое покрытие (базовое). Исходная выборка KOSPI Top 300 по алфавиту (115 уникальных компаний с положительными показателями выручки). Расширенная панель KOSPI плюс KOSDAQ Top 500, завершённая в мае 2026 года, охватывает KOSPI плюс KOSDAQ Top 500 с нечетким сопоставлением названий счетов и двойной загрузкой консолидированных/неконсолидированных данных, что дало 2 281 успешное наблюдение по фирмам за год от 365 уникальных компаний — увеличение в 3,2 раза по охвату фирм и в 4,0 раза по количеству наблюдений. Расширенная панель составляет текущий рабочий эмпирический базис. Запланированная расширенная панель с явной секторальной и размерной стратификацией (определённая как будущий путь идентификации) решит проблемы репрезентативности. Опрос панели фирм KIPF предоставляет дополнительную микропанель на уровне фирм через соглашение о доступе к данным. Краткие сравнительные кейсы Дании и Японии основаны на вторичных данных; будущая работа разрабатывает полную полярную триангуляцию с первичными данными на уровне фирм..
Ограничение 2: Нагрузка по декомпозиции на уровне компонентов. Метрики агрегированного уровня, извлеченные из DART (выручка, SG&A, COGS, операционная прибыль, чистая прибыль, совокупные активы, обязательства, собственный капитал), напрямую не декомпозируются на семь компонентов накладных расходов, указанных в Теореме 1. Четыре пути усиления решают эту проблему. Во-первых, парсинг XBRL подробных вложений финансовой отчетности sajeobogoseo может извлечь разбивку субсчетов SG&A для подмножества фирм, которые ее раскрывают. Во-вторых, панельное обследование фирм KIPF предоставляет прямые микроуровневые данные о компонентах накладных расходов через структурированные инструменты обследования (соглашения о доступе к данным в процессе). В-третьих, ручное извлечение из PDF-раскрытий sajeobogoseo для 50 крупнейших фирм по рыночной капитализации обеспечивает высококачественные данные на уровне компонентов при разумных затратах. В-четвертых, опрос о дополнительных льготах KLI предоставляет данные на уровне работников о компонентах льгот и пособий..
Ограничение 3: Надежность измерения использования ИИ. Показатель интенсивности использования ИИ основан на данных самоотчетов опроса NIA, что подвержено влиянию смещения социальной желательности и несоответствию определений. Три пути усиления. Во-первых, подход Brynjolfsson et al. (2025), измеряющий использование ИИ через наблюдаемое поведение в административных записях (телеметрия Microsoft 365 enterprise и агрегированные данные публичного AI Economic Index), предоставляет альтернативные наблюдаемые показатели на отраслевом уровне. Во-вторых, отраслевая статистика ИКТ KISDI обеспечивает дополнительный агрегированный показатель. В-третьих, опрос Ассоциации программной индустрии KOSA позволяет провести триангуляцию данных NIA + KISDI + KOSA..
Ограничение 4: Одновременная идентификация шоков рабочего времени и AI. Поэтапное внедрение 52-часовой рабочей недели в Корее и ускорение использования AI в 2018–2024 годах происходят в перекрывающихся временных окнах; поэтому в данной статье корейская панель интерпретируется как pre-τ сигнатура overhead-давления, в которой сжатие рабочего времени и AI-аугментация действуют совместно в рамках учёта на основе времени, а не как чистое разложение двух каналов. Будущие работы должны использовать отраслевое воздействие AI, установленные законом когорты по размеру сотрудников, тесты на освобождение от рабочего времени и данные о внедрении AI на уровне фирм для более точного разделения этих механизмов..
Ограничение 5: Интеграция многоуровневых механизмов. Концепция изложена на уровне фирмы, однако лежащие в её основе психологические и поведенческие механизмы действуют на уровне отдельных сотрудников. Неопределённость атрибуции γ в Теореме 5 обосновывается через Shin (2026b), где зафиксирован разрыв в 74 процентных пункта между заявленными ИИ и фактически выполненными показателями задач; оценка γ на уровне фирмы представляет собой будущий путь идентификации. Четыре пути Теоремы 2 обосновываются этнографическими данными Ranganathan-Ye (2026). Настоящая работа предоставляет Теореме 3 её наиболее сильное эмпирическое обоснование через корейскую панель DART, тогда как остальные четыре теоремы определены как механизменные теоремы с частичными обоснованиями и явными будущими путями идентификации. Такое распределение эмпирической нагрузки согласуется с дизайном исследовательской программы в экономике производства..
6.4 Будущие исследования
Будущие исследования должны расширить текущую концептуальную основу в трех направлениях. Во-первых, отслеживание динамической эволюции τ* с течением времени по мере продвижения возможностей ИИ: данные расширенной выборки показывают, что τ* не была пересечена на среднем уровне выборки по состоянию на 2024 год, и последующие панели могут проверить, произойдет ли пересечение τ* в пределах прогнозируемого горизонта в 3–5 лет. Во-вторых, оценка отраслевых величин теоремы с данными о накладных расходах на уровне компонентов: данные расширенной выборки уже указывают на отраслевую неоднородность (эффекты членства в KOSPI по сравнению с KOSDAQ доступны в панели), и приложения теоремы для конкретных отраслей составляют непосредственный исследовательский приоритет. В-третьих, проверка того, приведут ли режимы оценки, основанные на выпуске, к прогнозируемому разделению TFP на уровне фирм к 2032 году: это центральный фальсифицируемый прогноз, на котором основание будет либо подтверждено, либо опровергнуто..
6.5 Заключение
Вопрос, с которого началась данная статья: какой капитал остается после того, как рабочее время перестает функционировать в качестве однородной единицы учета. Рамки, разработанные в предыдущих разделах, представляют собой один из ответов на этот вопрос на внутрифирменном уровне, а представленные данные панели KOSPI и KOSDAQ дают эмпирическую основу с точки зрения накладных расходов для режима pre-τ, указывая на прогнозируемый переход режима, который еще не наступил, но заметно приближается. Вклад данной концепции заключается не в том, чтобы окончательно решить вопрос, а в том, чтобы сформулировать его достаточно точно, чтобы последующие исследования могли проверить, уточнить и, при необходимости, заменить его. Если прогнозы подтвердятся, главный вывод заключается в том, что эра взаимодействия человека и ИИ требует не только новых технологий, но и новых категорий бухгалтерского учета для определения того, где на самом деле находится производительный вклад..
Список литературы
Acemoglu, D., & Restrepo, P. (2018). Гонка между человеком и машиной: Влияние технологии на рост, доли факторов и занятость. American Economic Review, 108(6), 1488-1542. https://doi.org/10.1257/aer.20160696
Acemoglu, D., и Restrepo, P. (2022). Задачи, автоматизация и рост неравенства в заработной плате в США. Econometrica, 90(5), 1973-2016. https://doi.org/10.3982/ECTA19815
Аджемоглу, Д., Аутор, Д., Хейзелл, Дж., & Рестрепо, П. (2022). Искусственный интеллект и рабочие места: данные по онлайн-вакансиям. Journal of Labor Economics, 40(S1), S293-S340. https://doi.org/10.1086/718327
Agrawal, A., Gans, J. S., & Goldfarb, A. (2019). Изучение влияния искусственного интеллекта: прогнозирование против суждения. Информационная экономика и политика, 47, 1-6. https://doi.org/10.1016/j.infoecopol.2019.05.001
Агравал, А., Макхейл, Дж., & Оеттл, А. (2026). Повышение производительности труда без автоматизации задач. Национальное бюро экономических исследований.
Акерлоф, Дж. А. (1970). Рынок «лимонов»: Неопределенность качества и рыночный механизм. Ежеквартальный журнал экономики, 84(3), 488-500. https://doi.org/10.2307/1879431
Алчиан, А. А., & Демзетц, Х. (1972). Производство, информационные издержки и экономическая организация. Американский экономический обзор, 62(5), 777-795.
Амабиле, Т. М. (1996). Креативность в контексте: Обновление к социальной психологии креативности. Westview Press.
Аоки, М. (1990). К экономической модели японской фирмы. Journal of Economic Literature, 28(1), 1-27..
Autor, D. H. (2024). Применение ИИ для восстановления рабочих мест среднего класса. Национальное бюро экономических исследований.
Autor, D., Mindell, D., & Reynolds, E. (2022). Работа будущего: создание лучших рабочих мест в эпоху интеллектуальных машин. MIT Press.
Babina, T., Fedyk, A., He, A., & Hodson, J. (2024). Искусственный интеллект, рост фирмы и инновации продукта. Journal of Financial Economics, 151, 103745. https://doi.org/10.1016/j.jfineco.2024.103745
Бандура, А. (1997). Самоэффективность: Осуществление контроля. У. Х. Фримен.
Бансал, Г. и др. (2021). Превышает ли целое сумму своих частей? Влияние объяснений ИИ на взаимодополняющую командную производительность. Конференция CHI по человеческим факторам в вычислительных системах.
Барни, Дж. (1991). Ресурсы фирмы и устойчивое конкурентное преимущество. Journal of Management, 17(1), 99-120. https://doi.org/10.1177/014920639101700108
Басс, Ф. М. (1969). Рост нового продукта для модельных потребительских товаров длительного пользования. Management Science, 15(5), 215-227. https://doi.org/10.1287/mnsc.15.5.215
Беккер, Г. С. (1964). Человеческий капитал: теоретический и эмпирический анализ с особым вниманием к образованию. Columbia University Press.
Бик, А., Бландин, А. и Деминг, Д. Дж. (2024). Быстрое внедрение генеративного ИИ. Национальное бюро экономических исследований.
Bolton, P., & Dewatripont, M. (2005). Теория контрактов. MIT Press.
Bourgeois, L. J. (1981). Об измерении организационного излишка. Academy of Management Review, 6(1), 29-39. https://doi.org/10.2307/257138
Бреснахан, Т. Ф., & Трайтенберг, М. (1995). Технологии общего назначения: Двигатели роста?. Journal of Econometrics, 65(1), 83-108. https://doi.org/10.1016/0304-4076(94)01598-T
Бромили, П. (1991). Тестирование причинно-следственной модели корпоративного риск-менеджмента и эффективности. Academy of Management Journal, 34(1), 37-59. https://doi.org/10.2307/256301
Бринйолфссон, Э., и Хитт, Л. М. (1996). Парадокс утерян? Доказательства на уровне фирм о доходности инвестиций в информационные системы. Management Science, 42(4), 541-558. https://doi.org/10.1287/mnsc.42.4.541
Brynjolfsson, E., & McAfee, A. (2014). Вторая эра машин: Работа, прогресс и процветание во времена блестящих технологий. W. W. Norton.
Бринйолфссон, Э., Ли, Д., и Рэймонд, Л. Р. (2025). Генеративный ИИ на работе. Ежеквартальный журнал экономики, 140(2), 889-942. https://doi.org/10.1093/qje/qjae044
Бринйолфссон, Э., Рок, Д., & Сайверсон, К. (2021). J-кривая производительности: как нематериальные активы дополняют технологии общего назначения. American Economic Journal: Macroeconomics, 13(1), 333-372. https://doi.org/10.1257/mac.20180386
Буххайт, П. (2009). Коммуникации в Gmail как 20-процентный проект. .
Каллауэй, Б., и Сант'Анна, П. Х. С. (2021). Разность разностей с множественными временными периодами. Журнал эконометрики, 225(2), 200-230. https://doi.org/10.1016/j.jeconom.2020.12.001
Чоудхури, П., Старр, Э., и Агарвал, Р. (2020). Машинное обучение и комплементарность человеческого капитала: экспериментальные доказательства смягчения предвзятости. Стратегический менеджмент журнал, 41(8), 1381-1411. https://doi.org/10.1002/smj.3152
Коуз, Р. Х. (1937). Природа фирмы. Economica, 4(16), 386-405. https://doi.org/10.1111/j.1468-0335.1937.tb00002.x
Кокберн, И. М., Хендерсон, Р. и Стерн, С. (2019). Влияние искусственного интеллекта на инновации: исследовательский анализ. В кн.: Экономика искусственного интеллекта: повестка (стр. 115–148). Издательство Чикагского университета..
Коэн, У. М., и Левинталь, Д. А. (1990). Абсорбционная способность: новый взгляд на обучение и инновации. Administrative Science Quarterly, 35(1), 128-152. https://doi.org/10.2307/2393553
Чиксентмихайи, М. (1990). Поток: Психология оптимального переживания. Harper and Row..
Сайерт, Р. М., и Марч, Дж. Г. (1963). Поведенческая теория фирмы. Прентис-Холл..
Дайм, Т. У., Руэда, Г., Мартин, Х., & Гердсри, П. (2006). Прогнозирование новых технологий: использование библиометрии и патентного анализа. Технологическое прогнозирование и социальные изменения, 73(8), 981-1012. https://doi.org/10.1016/j.techfore.2006.04.004
Дэниел, Ф., Лорке, Ф. Т., Форначари, К. Дж., и Тернер, Р. А. (2004). Избыточные ресурсы и эффективность фирмы: мета-анализ. Журнал исследований бизнеса, 57(6), 565-574. https://doi.org/10.1016/S0148-2963(02)00439-3
Деси, Э. Л., & Райан, Р. М. (1985). Внутренняя мотивация и самоопределение в человеческом поведении. Plenum.
Деци, Э. Л., Олафсен, А. Х., Райан, Р. М. (2017). Теория самодетерминации в рабочих организациях: состояние науки. Ежегодный обзор организационной психологии и организационного поведения, 4, 19-43. https://doi.org/10.1146/annurev-orgpsych-032516-113108
Делль’Аква, Ф., МакФауленд, Э., III, Моллик, Э., Лифшиц-Ассаф, Х., Келлогг, К. К., Раджендран, С., Крайер, Л., Канделон, Ф., & Лакхани, К. Р. (2023). Навигация по неровному технологическому фронтиру: полевые экспериментальные свидетельства влияния ИИ на продуктивность и качество работников знаний. Рабочий документ Гарвардской школы бизнеса № 24-013. https://ssrn.com/abstract=4573321.
Дози, Дж. (1982). Технологические парадигмы и технологические траектории. Research Policy, 11(3), 147-162. https://doi.org/10.1016/0048-7333(82)90016-6
Eccles, R. G. (2025). Гибридные интеллектуальные команды: Теоретическая основа для сотрудничества человека и ИИ в интеллектуальной работе. SSRN. https://papers.ssrn.com/sol3/papers.cfm?abstract_id=5792345
Eisenhardt, K. M. (1989). Теория агентских отношений: оценка и обзор. Academy of Management Review, 14(1), 57-74. https://doi.org/10.2307/258191
Eisenhardt, K. M. (1989). Построение теорий на основе исследований методом кейсов. Academy of Management Review, 14(4), 532-550. https://doi.org/10.2307/258557
Эспиналь Майя, К. (2026). Расширенный человеческий капитал: единая теория и структура измерения на основе LLM для декомпозиции когнитивных факторов в экономиках с ИИ-усилением. Препринт arXiv: arXiv:2604.01066. https://arxiv.org/abs/2604.01066.
Fama, E. F., & Jensen, M. C. (1983). Разделение собственности и контроля. Journal of Law and Economics, 26(2), 301-325. https://doi.org/10.1086/467037
Farach, A. (2026). ИИ как капитал, сжимающий координацию: перераспределение задач, реорганизация и развилка режимов. arXiv препринт arXiv:2602.16078. https://arxiv.org/abs/2602.16078.
Faraj, S., Pachidi, S., & Sayegh, K. (2018). Работа и организация в эпоху обучающегося алгоритма. Information and Organization, 28(1), 62-70. https://doi.org/10.1016/j.infoandorg.2018.02.005
Фелтен, Э., Радж, М., и Симанс, Р. (2023). Профессиональная, отраслевая и географическая подверженность воздействию искусственного интеллекта: новый набор данных и его потенциальное применение. Strategic Management Journal, 44(6), 1532-1572. https://doi.org/10.1002/smj.3502
Freeman, C., & Perez, C. (1988). Structural Crises of Adjustment, Business Cycles and Investment Behaviour. In G. Dosi, C. Freeman, R. Nelson, G. Silverberg, & L. Soete (Eds.), Technical Change and Economic Theory (pp. 38-66). Pinter.
Frey, B. S., & Jegen, R. (2001). Теория вытеснения мотивации. Журнал экономических обзоров, 15(5), 589-611. https://doi.org/10.1111/1467-6419.00150
Frey, C. B., & Osborne, M. A. (2017). The Future of Employment: How Susceptible Are Jobs to Computerisation?. Technological Forecasting and Social Change, 114, 254-280. https://doi.org/10.1016/j.techfore.2016.08.019
Ганье, М., & Деси, Э. Л. (2005). Теория самодетерминации и мотивация труда. Журнал организационного поведения, 26(4), 331-362. https://doi.org/10.1002/job.322
Гилс, Ф. У. (2002). Технологические переходы как эволюционные процессы реконфигурации: многоуровневая перспектива и пример исследования. Исследовательская политика, 31(8-9), 1257-1274. https://doi.org/10.1016/S0048-7333(02)00062-8
Geels, F. W. (2004). От секторальных инновационных систем к социотехническим системам: выводы о динамике и изменениях из социологии и институциональной теории. Research Policy, 33(6-7), 897-920. https://doi.org/10.1016/j.respol.2004.01.015
Geels, F. W., & Schot, J. (2007). Typology of Sociotechnical Transition Pathways. Research Policy, 36(3), 399-417. https://doi.org/10.1016/j.respol.2007.01.003
Герринг, Дж. (2007). Исследование кейсов: принципы и практики. Издательство Кембриджского университета..
Говиндараджан, В., & Шривас, С. (2013). Инновационное мышление в действии: Корпорация 3M. Harvard Business Review.
Греве, Х. Р. (2003). Поведенческая теория расходов на НИОКР и инновации: свидетельства из судостроения. Журнал Академии менеджмента, 46(6), 685-702. https://doi.org/10.2307/30040661
Гроссман, С. Дж., и Харт, О. Д. (1986). Затраты и выгоды собственности: Теория вертикальной и горизонтальной интеграции. Journal of Political Economy, 94(4), 691-719. https://doi.org/10.1086/261404
Хакман, Дж. Р., & Олдхэм, Г. Р. (1976). Мотивация через проектирование работы: проверка теории. Organizational Behavior and Human Performance, 16(2), 250-279. https://doi.org/10.1016/0030-5073(76)90016-7
Харт, О. (1995). Фирмы, контракты и финансовая структура. Издательство Оксфордского университета.
Hart, O., & Holmstrom, B. (1986). The Theory of Contracts. In Advances in Economic Theory: Fifth World Congress (pp. 71-155). Cambridge University Press.
Харт, О., & Мур, Дж. (1990). Права собственности и природа фирмы. Journal of Political Economy, 98(6), 1119-1158. https://doi.org/10.1086/261729
Хоффман, М., Бойзел, С., Нагл, Ф., Пэн, С., и Сюй, К. (2024). Генеративный ИИ и продуктивность разработчиков: Microsoft-Accenture RCT. Национальное бюро экономических исследований..
Holmstrom, B. (1979). Моральный риск и наблюдаемость. Bell Journal of Economics, 10(1), 74-91. https://doi.org/10.2307/3003320
Холмстром, Б. (1982). Моральный риск в командах. Bell Journal of Economics, 13(2), 324-340. https://doi.org/10.2307/3003457
Холмстром, Б., & Милгром, П. (1991). Многозадачный анализ принципал-агент: контракты стимулирования, право собственности на активы и проектирование должностей. Journal of Law, Economics, and Organization, 7, 24-52. https://doi.org/10.1093/jleo/7.special_issue.24
Холмстром, Б., & Робертс, Дж. (1998). Границы фирмы: пересмотр. Журнал экономических перспектив, 12(4), 73-94. https://doi.org/10.1257/jep.12.4.73
Дженсен, М. К., и Меклинг, У. Х. (1976). Теория фирмы: управленческое поведение, агентские издержки и структура собственности. Journal of Financial Economics, 3(4), 305-360. https://doi.org/10.1016/0304-405X(76)90026-X
Jung, S. (2022). Влияние внедрения 52-часовой рабочей недели на практики управления персоналом фирм. Korea Personnel Management Research, 30(4).
Karabarbounis, L., & Neiman, B. (2014). Глобальное снижение доли труда. Ежеквартальный журнал экономики, 129(1), 61-103. https://doi.org/10.1093/qje/qjt032
Карасек, Р. А., и Теорелл, Т. (1990). Здоровая работа: стресс, продуктивность и реконструкция трудовой жизни. Basic Books.
Келлог, К. К., Валентайн, М. А., и Кристин, А. (2020). Алгоритмы на работе: Новая оспариваемая территория контроля. Academy of Management Annals, 14(1), 366-410. https://doi.org/10.5465/annals.2018.0174
Ким, Х., и Юнг, С. (2023). Уровни использования генеративного ИИ и эмоции в обучении среди корейских офисных работников. Журнал корейских образовательных исследований, 45(1), 121-148..
Ким, И. (2023). 52-часовая рабочая неделя и производительность труда в ИКТ-отрасли. Information and Communications Policy Research, 30(2).
Ким, Ю. (2019). Анализ последствий внедрения 52-часовой рабочей недели. Корейский институт труда, политические исследования..
Корейский институт развития информационного общества (KISDI). (2025). Ежегодный отчет по статистике ИКТ-индустрии.
Корейский институт публичных финансов (KIPF). (2024). Панельное обследование фирм.
Корейский институт труда (KLI). (2022). Экономические последствия сокращения рабочего времени. Публикации KLI..
Краковски, С., Лугер, Дж. и Райш, С. (2023). Искусственный интеллект и меняющиеся источники конкурентного преимущества. Стратегический менеджмент журнал, 44(6), 1425-1452. https://doi.org/10.1002/smj.3387
Лай, В. и другие (2025). Комплементарность в сотрудничестве человека и ИИ: концепция, источники и доказательства. European Journal of Information Systems.
Лебовиц, С., Левина, Н., & Лифшиц-Ассаф, Х. (2021). Действительно ли истина ИИ является истинной? Опасности обучения и оценки инструментов ИИ на основе Know-What экспертов. MIS Quarterly, 45(3), 1501-1525..
Ли, Б., и Пак, М. (2020). Влияние сокращения рабочего времени на рынок труда. Исследование Корейского института труда..
Ли, Дж., и Хван, С. (2023). Сокращение рабочего времени и изменения заработной платы: анализ после внедрения 52-часовой рабочей недели. Корейское обозрение экономики труда, 46(1).
Леви, С. (2011). В Плексе: Как Google думает, работает и формирует нашу жизнь. Саймон и Шустер.
Линстоун, Х. А., & Турофф, М. (Ред.). (1975). Метод Дельфи: Техники и Применения. Addison-Wesley.
Locke, E. A., & Latham, G. P. (2002). Building a Practically Useful Theory of Goal Setting and Task Motivation: A 35-Year Odyssey. American Psychologist, 57(9), 705-717. https://doi.org/10.1037/0003-066X.57.9.705
Lucas, R. E. (1988). О механике экономического развития. Journal of Monetary Economics, 22(1), 3-42. https://doi.org/10.1016/0304-3932(88)90168-7
March, J. G. (1991). Исследование и эксплуатация в организационном обучении. Organization Science, 2(1), 71-87. https://doi.org/10.1287/orsc.2.1.71
Маршалл, А. (1890). Принципы экономической науки. Macmillan.
Мартино, Дж. П. (1993). Технологическое прогнозирование для принятия решений (3-е изд.). McGraw-Hill.
Маркс, К. (1867). Капитал: Критика политической экономии. Издательство Отто Мейснера..
Милгром, П., и Робертс, Дж. (1992). Экономика, организация и управление. Прентис-Холл..
Mincer, J. (1974). Образование, опыт и доходы. Издательство Колумбийского университета для NBER.
Министерство занятости и труда (MOEL). (2024). Отчет об оценке поэтапного внедрения 52-часовой рабочей недели. Правительство Республики Корея.
Mishina, Y., Pollock, T. G., & Porac, J. F. (2004). Are More Resources Always Better for Growth? Resource Stickiness in Market and Product Expansion. Strategic Management Journal, 25(12), 1179-1197. https://doi.org/10.1002/smj.424
Mortensen, M., & Edmondson, A. C. (2023). Переосмысление дискуссии о работе на месте и удаленной работе. Harvard Business Review.
Национальное агентство информационного общества (NIA). (2025). Опрос по внедрению ИИ на предприятиях.
Нельсон Р. Р., Винтер С. Г. (1982). Эволюционная теория экономических изменений. Belknap Press of Harvard University Press.
Нория, Н., & Гулати, Р. (1996). Полезен ли слак для инноваций или вреден?. Журнал Академии менеджмента, 39(5), 1245-1264. https://doi.org/10.2307/256998
Ной, С., и Чжан, В. (2023). Экспериментальные данные о влиянии генеративного искусственного интеллекта на продуктивность. Science, 381(6654), 187-192. https://doi.org/10.1126/science.adh2586
Olafsen, A. H., Deci, E. L., & Halvari, H. (2018). Базовые психологические потребности и рабочая мотивация: лонгитюдная проверка направленности. Мотивация и эмоции, 42(2), 178-189. https://doi.org/10.1007/s11031-017-9646-2
Орган, Д. В. (1988). Организационное гражданское поведение: Синдром хорошего солдата. Lexington Books.
Панг, А. С. (2020). Короче: Работайте лучше, умнее и меньше, вот как. PublicAffairs.
Пак, Дж. (2021). 52-часовая рабочая неделя и производительность фирмы. Корейское обозрение экономики труда, 44(2), 1-31..
Парк, Дж. (2024). Внедрение ИИ и изменения в рабочих часах среди корейских фирм. Национальное агентство информационного общества..
Паркер, С. К., & Уолл, Т. Д. (1998). Проектирование работы и труда: Организация работы для повышения благополучия и эффективности. Sage Publications.
Пэн, С., Каллиамваку, Э., Чихон, П., и Демирер, М. (2023). Влияние ИИ на продуктивность разработчиков: данные от GitHub Copilot. arXiv preprint arXiv:2302.06590.
Penrose, E. (1959). Теория роста фирмы. John Wiley & Sons.
Перес, К. (2002). Технологические революции и финансовый капитал: динамика пузырей и золотых веков. Эдвард Элгар..
Perez, C. (2010). Technological Revolutions and Techno-Economic Paradigms. Cambridge Journal of Economics, 34(1), 185-202. https://doi.org/10.1093/cje/bep051
Phaal, R., Farrukh, C. J. P., & Probert, D. R. (2004). Technology Roadmapping: A Planning Framework for Evolution and Revolution. Technological Forecasting and Social Change, 71(1-2), 5-26. https://doi.org/10.1016/S0040-1625(03)00072-6
Пинк, Д. Х. (2009). Драйв: Удивительная правда о том, что нас мотивирует. Riverhead Books.
Podsakoff, P. M., MacKenzie, S. B., Paine, J. B., & Bachrach, D. G. (2000). Организационное гражданское поведение: критический обзор теоретической и эмпирической литературы и предложения для будущих исследований. Journal of Management, 26(3), 513-563. https://doi.org/10.1177/014920630002600307
Поланьи, К. (1944). Великая трансформация: политические и экономические истоки нашего времени. Beacon Press.
Портер, А. Л. и Каннингем, С. У. (2005). Технологический майнинг: Использование новых технологий для конкурентного преимущества. Wiley.
Рай, А., Константинидес, П., и Саркер, С. (2019). Цифровые платформы следующего поколения: к гибридам человека и ИИ. MIS Quarterly, 43(1), iii-ix.
Raisch, S., & Krakowski, S. (2021). Искусственный интеллект и управление: парадокс автоматизации-аугментации. Academy of Management Review, 46(1), 192-210. https://doi.org/10.5465/amr.2018.0072
Ranganathan, A., & Ye, X. M. (2026). ИИ не сокращает работу, а интенсифицирует её. Harvard Business Review.
Ресслер, К., и Томпсон, Дж. (2008). Почему работа отстой и как это исправить: Революция только по результатам. Portfolio.
Роджерс, Э. М. (2003). Диффузия инноваций (5-е изд.). Free Press.
Ромер, П. М. (1990). Эндогенный технологический прогресс. Журнал политической экономии, 98(5), S71-S102. https://doi.org/10.1086/261725
Райан, Р. М., и Деси, Э. Л. (2000). Теория самодетерминации и содействие внутренней мотивации, социальному развитию и благополучию. Американский психолог, 55(1), 68-78. https://doi.org/10.1037/0003-066X.55.1.68
Ryan, R. M., & Deci, E. L. (2017). Теория самодетерминации: базовые психологические потребности в мотивации, развитии и благополучии. Guilford Press.
Райан, Р. М., & Деси, Э. Л. (2024). Теория самодетерминации на работе: Последствия для эпохи ИИ. Ежегодный обзор организационной психологии и организационного поведения.
Schor, J. B., и другие (2023). Испытание четырехдневной рабочей недели в Великобритании: результаты за 6 месяцев. 4 Day Week Global Report.
Schumpeter, J. A. (1934). Теория экономического развития. Издательство Гарвардского университета.
Шумпетер, Й. А. (1942). Капитализм, социализм и демократия. Харпер и братья..
Шахиди, П., Русак, Г., Мэннинг, Б., Фрадкин, А., & Хортон, Дж. Дж. (2025). Коузианская сингулярность? Спрос, предложение и дизайн рынка с ИИ-агентами. Национальное бюро экономических исследований. https://www.nber.org/papers/w34468.
Шарфман, М. П., Вулф, Г., Чейз, Р. Б., & Тансик, Д. А. (1988). Предпосылки организационной слабины. Academy of Management Review, 13(4), 601-614. https://doi.org/10.2307/258378
Shin, K. S. (2026a). Прогнозирование продуктивности в эпоху AI: Интеллектуально конвергентная человеческая структура и отсутствующий когнитивный медиатор в теории производственной функции. Рукопись представлена к публикации..
Шин, К. С. (2026b). За пределами внедрения ИИ: суверенная способность к переопределению и экстрактивный порядок ИИ. Рукопись представлена к публикации..
Shin, K. S., & Chang, J. K. (2025). Algorithmic Resistance Capacity and Anomaly-First Pedagogy: The ARC Framework. Теология и общество, 39(2), 389-420.
Сингх, Дж. В. (1986). Результативность, избыточность и принятие риска в организационном принятии решений. Журнал Академии менеджмента, 29(3), 562-585. https://doi.org/10.2307/256224
Смит, А. (1776). Исследование о природе и причинах богатства народов. W. Strahan and T. Cadell.
Солоу, Р. М. (1957). Технические изменения и совокупная производственная функция. Review of Economics and Statistics, 39(3), 312-320. https://doi.org/10.2307/1926047
Spence, A. M. (1973). Сигналы на рынке труда. Ежеквартальный журнал экономики, 87(3), 355-374. https://doi.org/10.2307/1882010
Срничек, Н. (2017). Платформенный капитализм. Polity Press.
Статистика Кореи (KOSIS). (2025). Статистика рабочего времени по размеру предприятия (2017-2025)).
Steyvers, M., & Kumar, A. (2024). Три проблемы принятия решений с помощью ИИ. Перспективы психологической науки, 19, 722-734. https://doi.org/10.1177/17456916231181102
Стиглиц, Дж. Э. (2000). Вклад экономики информации в экономику двадцатого века. Ежеквартальный журнал экономики, 115(4), 1441-1478. https://doi.org/10.1162/003355300555015
Sundararajan, A. (2025). The Agent Economy: How Autonomous AI Systems Are Restructuring Knowledge Work, Capital Allocation, and the Architecture of Enterprise Value.
Саттон, Р. И. (2002). Странные идеи, которые работают: 11.5 практик для продвижения, управления и поддержания инноваций. Free Press.
Teece, D. J. (1986). Извлечение выгоды из технологических инноваций: последствия для интеграции, сотрудничества, лицензирования и государственной политики. Исследовательская политика, 15(6), 285-305. https://doi.org/10.1016/0048-7333(86)90027-2
Тироль, Ж. (1988). Теория отраслевой организации. MIT Press.
Тироль, Ж. (2009). Когнитивные процессы и неполные контракты. Американское экономическое обозрение, 99(1), 265-294. https://doi.org/10.1257/aer.99.1.265
Тонидандел, С., и др. (2023). Определение человеко-ИИ командной работы человеко-центрированным способом: обзор и сетевой анализ. Границы в искусственном интеллекте, 6, 1250725. https://doi.org/10.3389/frai.2023.1250725
Ваккаро, М., Альмаатук, А., и Мэлоун, Т. (2024). Когда комбинации людей и ИИ полезны: систематический обзор и мета-анализ. Nature Human Behaviour, 8, 2293-2303. https://doi.org/10.1038/s41562-024-02024-1
Volberda, H. W., Foss, N. J., & Lyles, M. A. (2010). Поглощая концепцию абсорбционной способности: как реализовать ее потенциал в области организаций. Organization Science, 21(4), 931-951. https://doi.org/10.1287/orsc.1090.0503
фон Кро, Г. (2018). Искусственный интеллект в организациях: новые возможности для теоретизирования на основе феноменов. Academy of Management Discoveries, 4(4), 404-409. https://doi.org/10.5465/amd.2018.0084
Voss, G. B., Sirdeshmukh, D., & Voss, Z. G. (2008). Влияние избыточных ресурсов и угроз окружающей среды на исследование и эксплуатацию продуктов. Academy of Management Journal, 51(1), 147-164. https://doi.org/10.5465/amj.2008.27189680
Vroom, V. H. (1964). Работа и мотивация. Wiley.
Уорин, Т. (2025). От Коуза к ИИ-агентам: почему экономика фирмы все еще актуальна в эпоху автоматизации. California Management Review.
Webb, M. (2020). Влияние искусственного интеллекта на рынок труда. SSRN Working Paper.
Уильямсон, О. Э. (1963). Управленческое усмотрение и деловое поведение. Американский экономический обзор, 53(5), 1032-1057.
Williamson, O. E. (1981). Экономика организации: подход с точки зрения трансакционных издержек. American Journal of Sociology, 87(3), 548-577. https://doi.org/10.1086/227496
Уильямсон, О. Е. (1991). Сравнительная экономическая организация: анализ дискретных структурных альтернатив. Administrative Science Quarterly, 36(2), 269-296. https://doi.org/10.2307/2393356
Инь, Р. К. (1994). Исследование кейсов: Дизайн и методы. SAGE Publications.
Anthropic (2025). Anthropic Economic Index: Оценка прироста производительности от генеративного ИИ. Anthropic.
Atlassian (2024). ShipIt Day: Отчет о 24-часовом хакатоне. Корпоративный отчет Atlassian.
Федеральный резервный банк Сент-Луиса (2025). Влияние генеративного ИИ на производительность труда. Блог об экономике.
GitLab (2024). Отчет GitLab об удаленной работе. GitLab Inc..
McKinsey Global Institute (2023). Экономический потенциал генеративного ИИ: Следующий рубеж производительности. McKinsey & Company..
Microsoft (2022). Ежегодный отчет об индексе рабочих трендов за 2022 год: Большие ожидания. Microsoft Corporation.
Microsoft (2025). Ежегодный отчёт об индексе тенденций в работе за 2025 год: Год рождения передовой фирмы. Корпорация Microsoft.
Национальный проект по трудовому праву (2025). Когда «Боссвар» управляет работниками: Программа политики. Национальный проект по трудовому праву. https://www.nelp.org/app/uploads/2025/07/When-Bossware-Manages-Workers-Policy-Agenda-July-2025.pdf.
Spotify (2014). Инженерная культура Spotify (Модель команд)). .
Приложение A. Обоснование выбора случаев
Пять альтернативных национальных кейсов рассматривались для первичного эмпирического анализа, но были отклонены по методологическим основаниям, описанным в разделе 4.1. Критерии отбора кейсов следовали Yin (1994), Eisenhardt (1989) и Gerring (2007): (i) кейс должен предоставлять институциональный временной якорь для сжатия рабочего времени; (ii) кейс должен иметь наблюдаемые траектории внедрения ИИ на уровне предприятия или сектора с осуществимым путем к будущей интеграции на уровне фирм; (iii) кейс должен иметь данные раскрытия информации на уровне фирм, доступные академическим исследователям; (iv) кейс должен представлять полярный контраст по измерению конвергентной способности. Среди рассмотренных кандидатов Корея показала наиболее сильное совокупное соответствие этим критериям..
- • Сингапур был отклонён, поскольку в нём отсутствует поэтапное требование к рабочему времени, которое обеспечивает временную вариацию. Хотя Сингапур отличается высоким уровнем внедрения ИИ и доступностью раскрытия информации, временной якорь для идентификации методом разности разностей отсутствует..
- • Финляндия была отвергнута, поскольку она находится в рамках скандинавской конфигурации флексикьюрити, уже представленной Данией. Включение Финляндии продублировало бы наблюдение по Дании, а не добавило бы независимую вариативность..
- • Соединенные Штаты были отклонены, потому что контроль рабочего времени раздроблен по юрисдикциям штатов. Единая национальная стратегия идентификации неосуществима; вариация, существующая между штатами, искажает канал дополнения институтами рынка труда на уровне штатов..
- • Китай был отклонен, поскольку раскрытие информации на уровне фирм не соответствует детализации корейских документов DART, а среда с использованием ИИ в значительной степени формируется направлением промышленной политики, а не решениями о талантах на уровне фирм..
- • Соединенное Королевство было отклонено, поскольку страна не имеет ни поэтапного мандата на рабочее время, ни полярно-сравнительной позиции. Ее реформы рынка труда действуют на оси флексикьюрити без структуры «шок-и-реакция», которую требует текущий проект..
Приложение B. Аудит раскрытия информации XBRL (50 крупнейших компаний по выручке))
Аудит раскрытий субсчетов SG&A, помеченных XBRL, в топ-50 панельных фирм по средней выручке подтверждает ограничение, сообщенное в разделе 4.8 Ограничение 4. Пять из пятидесяти фирм раскрывают по крайней мере один компонент Теоремы 1.:
- • SK Telecom: 28 строк субсчетов за семь лет и четыре из семи компонентов Теоремы 1 (офисное пространство, обучение и развитие, управление и оценка, повременная оплата труда)).
- • LG Corporation: семь лет данных о офисных помещениях (Теорема 1, компонент 3)).
- • LG Electronics: семь лет данных обучения и развития (Теорема 1 компонент 5).
- • LG Innotek: семь лет данных по обучению и развитию.
- • CJ Logistics: данные управления и оценки (Theorem 1 компонент 4, один год)).
Оставшиеся сорок пять фирм раскрывают только совокупную строку SG&A (согласно корейским стандартам раскрытия информации). Три из семи компонентов Theorem 1 (социальное страхование и льготы, коммуникационная инфраструктура, поддержание мотивации) не поддаются отдельному наблюдению в проверенных раскрытиях XBRL из топ-50..
Приложение C. NIA Корейский обзор индустрии ИИ (KOSIS DT_127016_C002))
| Year | All firms (mean) | 1000+ employees | 100-999 employees | 10-99 employees | <10 employees |
|---|---|---|---|---|---|
| 2018 | 793 M KRW | 13,637 M | 3,221 M | 534 M | 164 M |
| 2019 | 896 M | 18,200 M | 2,724 M | 630 M | 249 M |
| 2020 | 1,582 M | 35,261 M | 3,367 M | 957 M | 342 M |
| 2021 | 2,028 M | 40,318 M | 4,375 M | 1,086 M | 305 M |
| 2022 | 2,391 M | 52,247 M | 5,803 M | 1,435 M | 401 M |
| 2023 | 2,786 M | 102,034 M | 8,264 M | 1,745 M | 290 M |
В Таблице 5 полная панель NIA Korean AI Industry Survey (публикуемая ежегодно Министерством науки и ИКТ и зарегистрированная в KOSIS под DT_127016_C002) сообщает средний доход от ИИ на фирму по когортам сотрудников за 2018-2023 гг. Панель охватывает четыре категории размера фирм, используемые в Разделе 4.4. Она используется как контекстный слой ИИ-способностей, а не как показатель использования ИИ по фирмам и годам для панели DART..
Когорта компаний с численностью более 1000 сотрудников выросла в 7,5 раза за 2018–2023 гг., компании среднего размера выросли в 2,6 раза, малые компании — в 3,3 раза, что дало коэффициент усиления приблизительно 2,3, упомянутый в разделе 4.4. Мы интерпретируем это как направленное свидетельство асимметрии AI-возможностей между когортами фирм разного размера, что согласуется с предсказанием модели о том, что фирмы с высокими возможностями с большей вероятностью получают инновационную премию ROI, а не как формальная оценка k (для которой требуются связанные данные об использовании AI на уровне фирм, внедрении политики резервов, способности к конвергенции и инновационном выпуске).).
Приложение D. Евростат Дания Наборы данных
Четыре набора данных Евростата предоставляют якорь сравнения Дании в разделе 4.6:
- • isoc_eb_ai (корпоративное использование ИИ): девять технологических категорий по волнам 2021, 2023, 2024, 2025 годов.
- • nama_10_lp_ulc (Реальная производительность труда за отработанный час): 1975-2024 панель, подтверждающая положение Дании в верхнем квартиле ОЭСР.
- • lfsa_ewhuna (Фактически отработанные недельные часы): низкая продолжительность, модель, ориентированная на гибкость и защищенность, на протяжении панельного периода.
- • nama_10_a64_e (Занятость по отраслям согласно NACE Rev. 2): панель годовых часов на одного работника за 1975–2025 гг. Ряд демонстрирует плавную нисходящую траекторию: 1 407 часов (2015), 1 381 (2018), 1 341 (2020, ковидный спад), 1 389 (2021, восстановление), 1 372 (2024). Эти значения следует интерпретировать как годовые часы на одного работника, включая неполную занятость и композиционные эффекты рынка труда, а не как прямую меру стандартной полной рабочей недели. Датская траектория не демонстрирует шокового всплеска накладных расходов, аналогичного эффекту 52-часового лимита в Корее, что согласуется с предсказанием режима, привязанного к выпуску, из Теоремы 3..
Структурная бизнес-статистика (sbs_na_dt_r2) предоставляет дополнительное направленное сравнение: соотношение затрат на персонал к обороту в датском секторе оптовой и розничной торговли (NACE G) остается приблизительно стабильным на уровне около 10,9 процента в период 2018-2020 годов. Этот показатель не является прямым эквивалентом корейского соотношения SG&A/Revenue и используется только как направленное институциональное сравнение, в котором датская конфигурация, ориентированная на результат, с высоким уровнем доверия и flexicurity, не демонстрирует аналогичного повышательного тренда затрат на персонал в окне секторального сравнения..
Приложение E. Спецификации устойчивости (Полная таблица))
| Specification | Coefficient | SE | p-value / inference |
|---|---|---|---|
| Baseline (two-way FE) | +1.56 | 0.79 | 0.049 |
| Industry × year FE | +1.46 | 0.83 | 0.080 |
| Winsorized 1%/99% | +1.56 | 0.79 | 0.049 |
| Winsorized 5%/95% | +1.36 | 0.72 | 0.060 |
| Log SG&A as outcome | +0.87 | 0.34 | 0.010 |
| Treatment × AI-intensity interaction | -0.18 | 0.19 | 0.35 |
| Event-study t = -2 | +0.99 | 1.06 | 0.35 |
| Event-study t = -1 | +1.04 | 1.18 | 0.38 |
| Event-study t = 0 | +2.11 | 1.18 | 0.074 |
| Event-study t = +1 | +3.23 | 1.15 | 0.005 |
| Event-study t = +2 | +3.47 | 1.16 | 0.003 |
| Event-study t = +3 | +4.21 | 1.27 | 0.001 |
| Callaway-Sant’Anna t = -3 | +1.25 | 1.65 | n.s. |
| Callaway-Sant’Anna t = -2 | +1.13 | 1.64 | n.s. |
| Callaway-Sant’Anna t = -1 | -0.64 | 0.99 | n.s. |
| Callaway-Sant’Anna t = +1 | +1.59 | 0.91 | marginal |
| Callaway-Sant’Anna t = +2 | +1.72 | 1.09 | n.s. |
| Callaway-Sant’Anna t = +3 | +3.48 | 1.73 | CI excl. 0 |
| Callaway-Sant’Anna t = +4 | +4.51 | 1.71 | CI excl. 0 |
Таблица 6 представляет спецификации робастности, примененные к панели KOSPI плюс KOSDAQ Top 500. Коэффициенты представлены в процентных пунктах для спецификаций SG&A/Revenue, за исключением строки результата log-SG&A, где зависимая переменная — log SG&A с контролем log revenue. Оценки основаны на прокси-переменной когорты по процентилям выручки и интерпретируются как направленное свидетельство сигнатуры пред-τ избыточного давления, а не как точечные причинные величины закона о 52-часовой рабочей неделе. Три диагностические стратегии (двусторонние фиксированные эффекты, объединенные оценки событийного анализа и ступенчатый DiD Каллауэя-Сант'Анны) сходятся на положительном паттерне избыточного давления после обработки в рамках прокси-дизайна. Как сообщается в разделе 4.5, переоценка по законодательной когорте размера сотрудников дает коэффициент 52-часов, статистически неотличимый от нуля во всех спецификациях, что подтверждает интерпретацию, что связывающий сигнал — это более широкий режим пред-τ избыточного давления, а не узкий законодательный эффект обработки..
Приложение F. Формальные наброски вывода и достаточные условия
В данном приложении представлены формальные наброски вывода центральной теоремы перехода и четырех теорем механизмов. Результаты следует рассматривать как выводы достаточных условий, а не как математические доказательства в замкнутой форме. Каждое утверждение изложено при допущениях, указанных в Разделе 3, и в основном тексте снабжено условием фальсифицируемости. Данные выводы устанавливают каждую теорему как условную относительно ее заявленных допущений в смысле прикладной теории, определенном в Разделе 3..
F.1. Теорема 1: Набросок вывода
Рассмотрим расширенную производственную функцию из раздела 2.1: Y_i = F(K_i, Ĥ_i), где Ĥ_i = H_i · [1 + φ(A_i, C_i)]. Каждый компонент накладных расходов OH_{i,k} вносит вклад в эффективный расширенный человеческий капитал фирмы i через отдельный канал. Повременная заработная плата (k = wage) вносит вклад через базовый H_i; офисное пространство (k = space) вносит вклад через выполнение задач, зависящее от помещений; поддержание мотивации (k = motivation) вносит вклад через C_i посредством обеспечения автономии (Deci and Ryan, 1985, 2017). Когда A_i > 0 и C_i > 0, функция расширения φ(A_i, C_i) нелинейно взаимодействует с каналом, через который действует каждый компонент. Перекрестная частная производная ∂²ROI_i / ∂OH_{i,k} ∂OH_{i,k’} отражает это взаимодействие..
В частности, рассмотрим k = мотивация и k’ = управление. Инвестиции в поддержание мотивации увеличивают C_i через предоставление автономии, в то время как инвестиции в стоимость управления обычно действуют через основанное на надзоре снижение агентских издержек. При низком A_i (до расширения) два компонента приблизительно аддитивны: мотивация обеспечивает внутренний драйв, управление обеспечивает внешнюю дисциплину. При высоком A_i инвестиции в мотивацию дают усиленную отдачу через взаимодействие C_i × A_i (Theorem 3 формально устанавливает это), в то время как инвестиции в управление дают отрицательную отдачу из-за обратного эффекта надзора (Microsoft Work Trend Index, 2022, 2025; NELP, 2025). Таким образом, перекрестная частная производная меняет знак, когда A_i пересекает порог, что противоречит аддитивности..
F.2. Теорема 2: Вывод
Вероятности путей выводятся из теории самодетерминации (Deci and Ryan, 1985, 2017) и традиции slack-инноваций (March 1991; Nohria and Gulati, 1996). При низком e (оценка на основе времени) у сотрудника нет стимула раскрывать экономию времени, поскольку раскрытие влечёт назначение дополнительных задач без компенсирующего вознаграждения, что приводит либо к интенсификации труда (P_1, работодатель забирает сэкономленное время через переназначенные задачи), либо к скрытому досугу (P_2, сотрудник забирает сэкономленное время через незарегистрированную деятельность вне задачи). Восьмимесячное этнографическое исследование Ранганатана и Йе (2026) в американской технологической компании зафиксировало все три пути, не являющиеся P_4, действующие одновременно: работники поглощали задачи других (P_1), встраивали обработку ИИ в моменты пауз (P_1) и запускали процессы ИИ в фоне, занимаясь параллельными делами (P_3).).
При высоком e (оценка на основе результатов) и высоком a (автономия) сотрудник может раскрывать экономию времени и предлагать креативное реинвестирование без штрафных санкций. Путь раскрытия-реинвестирования усиливается, когда C высок, поскольку сотрудники с высоким C могут выявить возможности креативного реинвестирования, которые недоступны сотрудникам с низким C. Программа Google 80/20 (Levy, 2011) и правило 15% 3M (Govindarajan & Srinivas, 2013) работают за счет институционализации как e, так и a, генерируя задокументированные инновационные результаты (Gmail, Google News, Post-it Notes) с наблюдаемой, но переменной скоростью. Levy (2011) документирует, что 20-процентное время использовалось неравномерно среди инженерных кадров, при этом прорывные инновации исходили от меньшинства постоянно вовлеченных участников, в то время как остальные распределялись по P_1, P_2 и P_3. Это остаточное распределение обеспечивает эмпирическую основу для проверки Теоремы 2..
F.3. Теорема 3: Вывод Набросок
ROI_T уменьшается в A не потому, что дополненный выпуск не растет, а потому, что повременной учет приводит к тому, что накладные расходы и затраты на калибровку растут быстрее, чем захваченный выпуск в условиях режимов с низкой ориентацией на выпуск. По мере увеличения A, Y_i может расти за счет функции дополнения φ(A, C), но M_T(A) также возрастает из-за переделок, реагирования на наблюдение, координационных трений, проверки ложных завершений и непродуктивной интенсификации труда. Затраты на заработную плату, страховку, офисное пространство и надзор, привязанные ко времени, остаются привязанными к устаревшей единице учета. Условие знака ∂ROI_T/∂A_i < 0, таким образом, выполняется в режиме, где M_T’(A_i) плюс OH_T’(A_i) превышает захваченный предельный выпуск Y_i’(A_i). Наблюдаемая траектория SG&A/Revenue в разделе 4 является эмпирической основой со стороны накладных расходов для этого режима..
ROI_O увеличивается в A, потому что output-based накладные расходы OH_O могут перераспределять компоненты в сторону каналов усиления-амплификации, идентифицированных в Теореме 1, при одновременном уменьшении M_O(A). В частности, поддержание мотивации (k = мотивация) и развитие способности к конвергенции (подмножество обучения, k = обучение) становятся дифференциально привлекательными при высоком A, потому что их предельная отдача масштабируется с φ(A, C). При output-based оценке фирма перераспределяет накладные расходы в сторону этих компонентов и от затрат на мониторинг присутствия, увеличивая эффективное отношение числителя к знаменателю..
Единственный порог τ* существует при трех достаточных условиях: непрерывность Δ(A) = ROI_O(A) − ROI_T(A); разворот на концах, с Δ отрицательным при A = 0 (до-AI, временные накладные расходы хорошо откалиброваны) и положительным при достаточно большом A (после-AI, временные накладные расходы становятся некорректно откалиброванными); и однократное пересечение на соответствующем носителе. Тогда теорема о промежуточном значении подразумевает существование τ*, а условие однократного пересечения подразумевает его единственность. Раздел 4 предоставляет текущий описательный и направленный якорь накладных расходов; формальная оценка кривой τ* требует запланированной расширенной панели плюс данные о режиме оценки..
F.4. Теорема 4: Схема вывода
Коэффициент усиления k действует через два канала. Во-первых, канал идентификации: high-HˆA сотрудники выявляют возможности творческого реинвестирования, которые low-HˆA сотрудники не могут воспринять. Это соответствует функции распознавания зачатков, разработанной в параллельной незавершенной работе Шина по картографии инноваций. Во-вторых, канал исполнения: high-HˆA сотрудники осуществляют творческое реинвестирование с более высокими коэффициентами преобразования от идеи до развертываемого результата, поскольку расширение усиливает их существующие когнитивные операции, а не заменяет их..
Случаи Google 80/20 и 3M следует рассматривать как мотивирующие примеры, а не как прямую оценку k. Gmail, Google News и стикеры Post-it показывают, что институционализированная гибкость может приводить к высокоценным инновационным результатам, в то время как неравномерность использования, описанная Леви (2011), обосновывает член гетерогенности HˆA_i. Таким образом, утверждение теоремы о k > 1 не подтверждается только этими случаями; оно становится проверяемым лишь при сопоставлении индикаторов политики гибкости с данными об инновационных результатах..
Монотонные возрастания ∂k/∂HˆA > 0, ∂k/∂C > 0, и ∂k/∂e > 0 следуют из свойства дополнительности функции расширения (Раздел 2.1, свойство P4 в оригинальном ICH framework): ∂²φ/∂A∂C > 0, вместе с требованием, что ориентация на результат позволяет сохраненное время реинвестировать творчески. Таким образом, усиление k > 1 ожидается не только когда HˆA > 0, но когда расширяемое познание, способность к конвергенции и ориентация на результат совместно высоки..
F.5. Теорема 5: Схема вывода
Агентские издержки в диаде человек-ИИ действуют через три механизма, выявленные в Разделе 2.5. Канал морального риска (Holmstrom, 1979): когда γ велико, сотрудник может выдавать работу, созданную ИИ, за личный вклад, чтобы получить вознаграждение, рассчитанное на человеческие усилия. Канал неблагоприятного отбора (Akerlof, 1970; Spence, 1973): фирмы не могут отличить сотрудников с высоким C (которые действительно дополняют ИИ) от сотрудников с низким C (которые лишь передают результаты ИИ). Канал искаженного распределения усилий: при оценке на основе времени сотрудники чрезмерно инвестируют в наблюдаемое присутствие и недостаточно инвестируют в ненаблюдаемое развитие способности к конвергенции..
Каждый механизм порождает агентские издержки, которые масштабируются с γ. Фундаментальный результат Holmstrom and Milgrom’s (1991) устанавливает, что когда множественные задачи различаются по сложности измерения, оптимальный контракт взвешивает легко измеряемые задачи более тяжело, чем это оправдано их существенной важностью. В диаде человек-ИИ неопределенность атрибуции γ является сложностью измерения для распределения задач между человеком и ИИ. Когда γ высока, контракт искажается в сторону измеримых прокси (посещаемость на основе времени), индуцируя все три механизма..
Оценка на основе результатов частично компенсирует агентские издержки по двум каналам. Во-первых, канал морального риска ослабевает, поскольку наблюдаемый результат существует независимо от того, создал его сотрудник или ИИ; вознаграждение сотрудника зависит от конечного продукта, а не от ненаблюдаемой маржи вклада, что снижает стимул заявлять о человеческом авторстве работы, созданной ИИ. Во-вторых, канал неблагоприятного отбора ослабевает, поскольку сотрудники с высокими и низкими затратами систематически создают разные профили результатов при повторном наблюдении, что позволяет фирме узнавать тип сотрудника через реализованный вклад, а не через заявленные усилия. Остается только искаженный канал распределения усилий, и даже он ослаблен, поскольку оценка на основе результатов согласует стимулы сотрудника с фактической целью фирмы..
Величина смещения растет с e, потому что три канала работают с мультипликативной силой: небольшие движения в сторону ориентации на выход дают небольшие смещения, в то время как сильная ориентация на выход дает почти полное смещение. Когда e приближается к единице, M_output-based приближается к M_min (базовая стоимость измерения), в то время как M_time-based остается на M_max независимо от e..
Приложение G. Краткое содержание сопутствующей статьи (Shin 2026a, ICH Macro Framework))
Shin (2026a) разрабатывает макро-фреймворк Интеллектуально Конвергированного Человека (ICH) как шестой этап теории производственной функции. Его центральная концепция — увеличенный человеческий капитал, формализованный как Ĥ = H · [1 + φ(A, C)], где H обозначает базовый человеческий капитал, A — интенсивность использования AI, C — способность к конвергенции, а φ(A, C) — функция увеличения, через которую доступ к AI становится продуктивным только при опосредовании человеческой способностью к конвергенции. Таким образом, модель рассматривает использование AI как условный вклад, а не как автономный остаток продуктивности..
Рамка определяет способность к конвергенции C через четыре измерения: воплощенное понимание, метакогнитивная калибровка, временная интеграция и интегративное мышление. Эти измерения объясняют, почему две экономики с аналогичным человеческим капиталом H и аналогичным использованием AI A могут резко расходиться в TFP. Высокое C позволяет результатам AI быть обоснованными, проверенными, исторически контекстуализированными и интегрированными между областями; низкое C оставляет использование AI отключенным от продуктивного усвоения..
Корея является отклоняющимся случаем, который мотивирует макро-фреймворк. В панели ICH Корея сочетает высокие H и A с низким C, что приводит к TFP нижнего уровня, а не к премии за производительность, предсказанной моделями, основанными только на внедрении ИИ. Результат, о котором сообщается в Shin (2026a), заключается в том, что взаимодействие AI×C объясняет 86 процентов межстрановой дисперсии TFP в панели из 20 стран ОЭСР, по сравнению с 31 процентом для одного лишь использования ИИ. Вывод структурный: влияние ИИ на производительность зависит от функции увеличения φ(A, C), а не от A в изоляции..
Настоящая статья расширяет ICH от Stage VI до Stage VI' путем перемещения единицы анализа от макропанели страна-год к учету накладных расходов на уровне фирмы. Она реализует Ĥ = H · [1 + φ(A, C)] внутри семикомпонентного пакета накладных расходов K и показывает, как ROI_T(A), ROI_O(A), τ*, γ и Foresight Matrix переводят макро-фреймворк в аппарат технологического прогнозирования на уровне фирмы..
Приложение H. ИИ-дополненное структурное зондирование сценариев: исследование Теоремы 5 на уровне диад
Теорема 5 утверждает, что агентские издержки многозадачности M в диаде человек-ИИ возрастают с неопределенностью атрибуции γ, неспособностью принципала отделить правильные вклады от неправильных в дополненном выводе, и что основанная на выводе проверка и переопределение ослабляет M, в то время как основанное на времени принятие самоотчета усиливает его. Поскольку административные записи компаний еще не фиксируют атрибуцию на уровне диады, мы измеряем γ напрямую с помощью дизайна AI-дополненного структурного сценарного зондирования (AI-SSP), в котором работник ИИ является дополняющим агентом, и каждое решение о принятии/отклонении является детерминированным или закодированным правилами, а не модельным арбитражем..
Конструкт. Мы операционализируем γ как уровень завышения — вероятность того, что агент сообщает свой вывод как правильный, хотя на самом деле вывод неверен, оцениваемую по авторской детерминированной эталонной истине. Временные издержки агента M_time — это доля выводов, которые неверны и самим агентом признаны правильными, которую принципал принимает, вознаграждая за самостоятельно сообщенное завершение. Издержки, основанные на выходных данных, M_output, применяют независимый шаг верификации; при совершенной детерминированной верификации M_output равен нулю, поэтому смещение режима составляет M_time минус M_output..
Батарея задач. Сорок две задачи с детерминированной истиной охватывают шесть уровней сложности, откалиброванных по границе уверенной, но ошибочной работы (умножение 4-значных на 2-значные и 5-значных на 3-значные числа, длинное суммирование, подсчет длинных символов, многоступенчатые арифметические цепочки, модульная или календарная арифметика). Слишком простые задачи не дают ошибок, слишком сложные приводят к честному воздержанию; калибровочная зона — это режим, в котором агент уверен, но ошибается, где γ становится наблюдаемым. Для каждой задачи исполнитель возвращает один наилучший ответ, самооценку (CORRECT или UNSURE) и показатель уверенности от 0 до 100, при этом пошаговая работа подавляется, чтобы предотвратить самопроверку агента..
Работники. Чтобы изолировать γ от верификационного каркаса, работники работают без инструментов, без выполнения кода. Используются два независимых семейства моделей (Claude Haiku 4.5 и GPT-4o-mini). Агент с каркасом, оснащенный инструментами выполнения кода, является противоположным якорем: с инструментами он вычисляет точно, и γ стремится к 0, что само по себе является граничным условием, поскольку верификационный каркас умеряет γ..
| Worker and elicitation | Error rate | Estimated γ (overclaiming) | M_time | Random-override null | Confidence on wrong |
|---|---|---|---|---|---|
| Claude Haiku 4.5, neutral (run 1) | 0.57 | 1.00 | 0.57 | 0.19 | 94 |
| Claude Haiku 4.5, neutral (run 2) | 0.55 | 1.00 | 0.55 | 0.21 | 93 |
| Claude Haiku 4.5, confidence-first | 0.60 | 1.00 | 0.60 | 0.24 | 95 |
| Claude Haiku 4.5, completion-framed | 0.60 | 0.48 | 0.29 | 0.10 | 68 |
| GPT-4o-mini, neutral | 0.86 | 1.00 | 0.86 | 0.12 | 98 |
Результаты. В режиме без инструментов завышение почти полное, с оценкой γ 1.00 в четырех из пяти ветвей: агент маркирует практически каждый неверный ответ как правильный. Уверенность в неверных ответах (93 до 98) неотличима от уверенности в правильных ответах, поэтому ошибка не несет само-сигнала, что является механизмом атрибутивной непрозрачности, названным Теоремой 5. Подразумеваемая временная стоимость агентства M_time варьируется от 0.55 до 0.86; идеальная проверка на основе вывода устраняет её полностью, так что смещение режима M_time минус M_output равно M_time и значительно превышает нуль случайного переопределения (среднее 0.17). Следовательно, смещение возникает из-за целевой проверки, а не из-за частоты переопределения, удовлетворяя условию нуля случайного переопределения дизайна..
Воспроизводимость и устойчивость. Два запуска с идентичными формулировками возвращают одну и ту же оценку γ (1.00) с коэффициентом Cohen κ = 0.86 для классификации завышения по каждой задаче, и результат воспроизводится у двух поставщиков моделей. Абляция подсказок по трем вариантам запроса самопризнаний (нейтральный, сначала уверенность, с формулировкой завершения) оставляет γ направленно стабильным; запрос с формулировкой завершения, который просит агента подтвердить выполнение задачи, снижает γ до 0.48 и снижает уверенность в неправильных ответах до 68, что указывает на то, что формулировка подотчетности сама по себе является рычагом смягчения, согласующимся с механизмом смещения теоремы. По уровням сложности M_time возрастает с частотой ошибок (от 0.10 при умножении 4-значного на 2-значное до 1.00 при длинном суммировании), в то время как γ остается насыщенной, что согласуется с M = g(γ) и ∂M/∂γ > 0..
Интерпретация теоремы 5. Зонд конкретизирует теорему на уровне диады: неопределенность атрибуции в работе человека и ИИ без scaffolding является почти полной и уверенно маскируется, принятие на основе времени преобразует ее непосредственно в агентские издержки, а верификация на основе выходных данных устраняет ее в детерминированном бенчмарке. Макроскопический разрыв в завершении на 74 процентных пункта, о котором сообщается в Shin (2026b), является конвергентным внешним якорем на уровне страны. Дизайн представляет собой многократно используемый бенчмарк неопределенности атрибуции; набор задач и детерминированная процедура оценки доступны в материалах для воспроизведения..